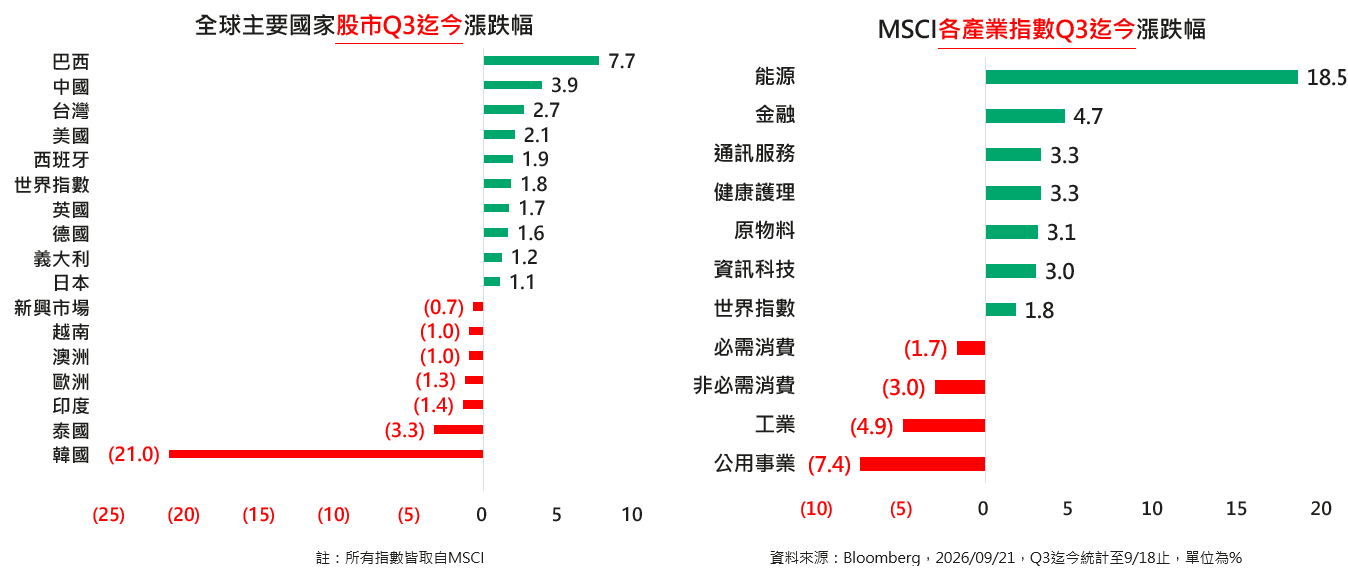
主要國家股市、產業類股Q3表現
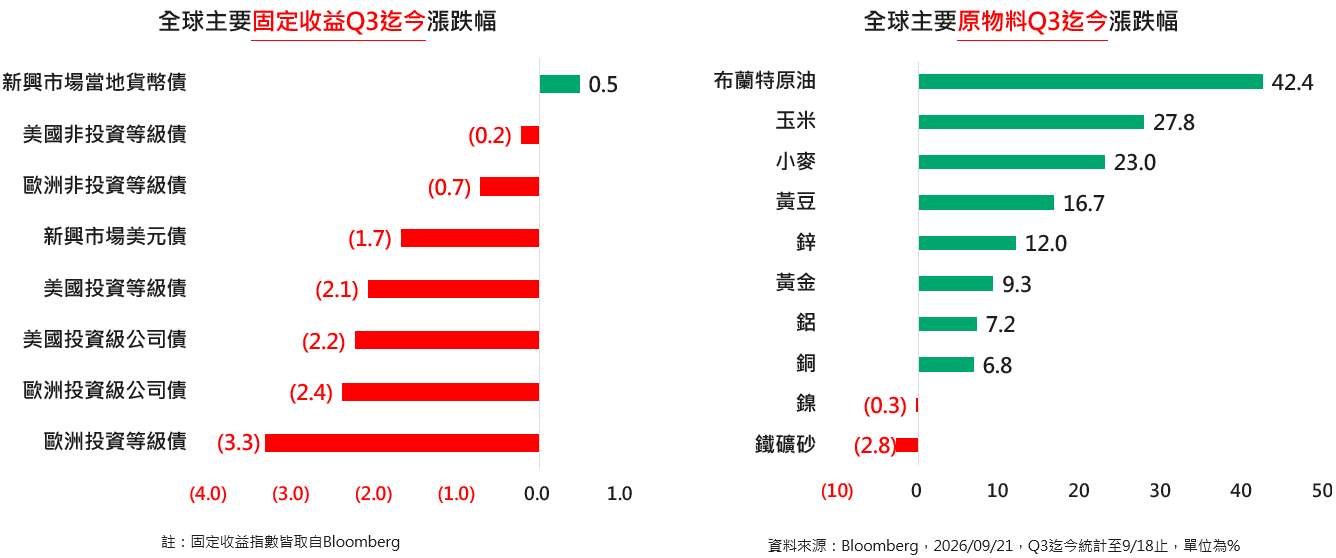
固定收益資產、原物料於Q3表現
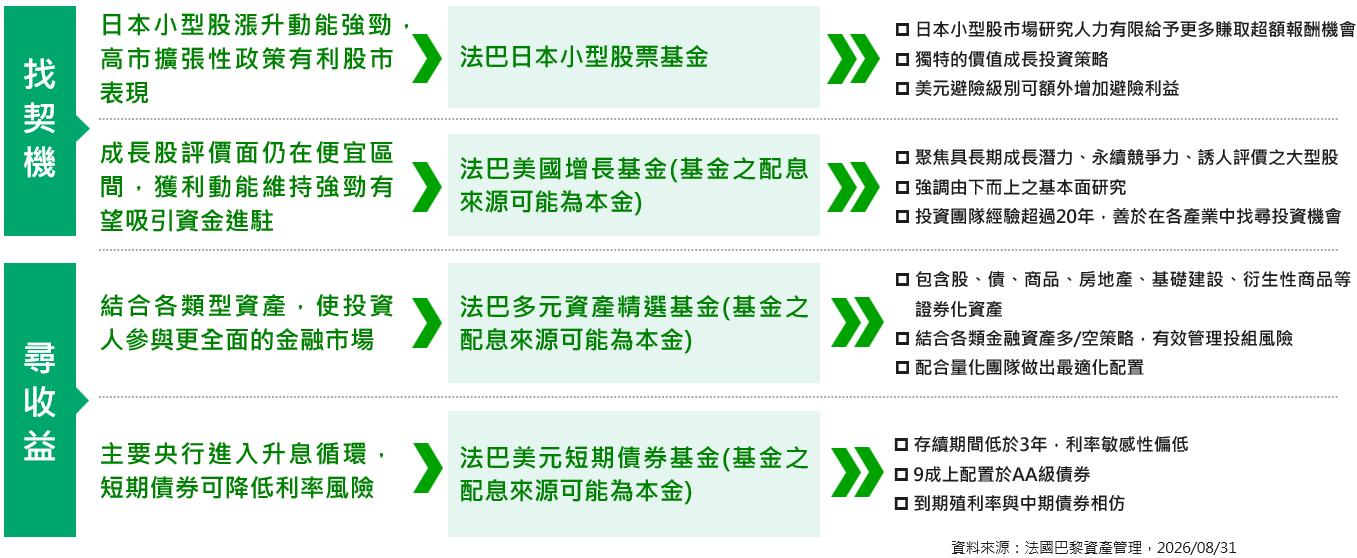
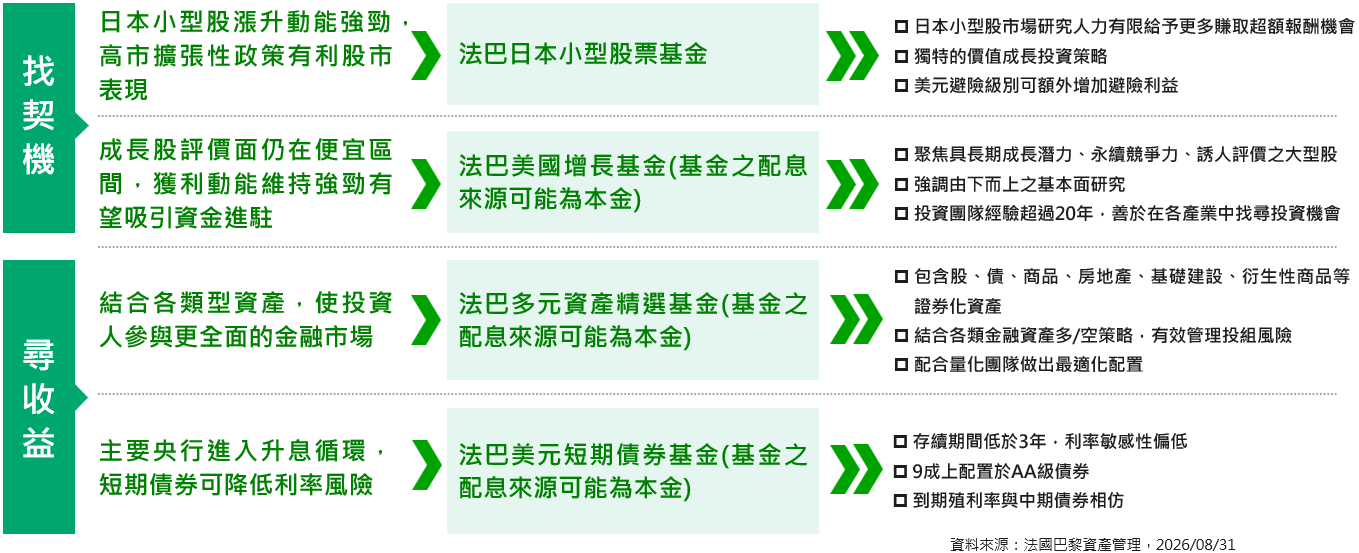
法銀巴黎投顧2026/Q4建議標的
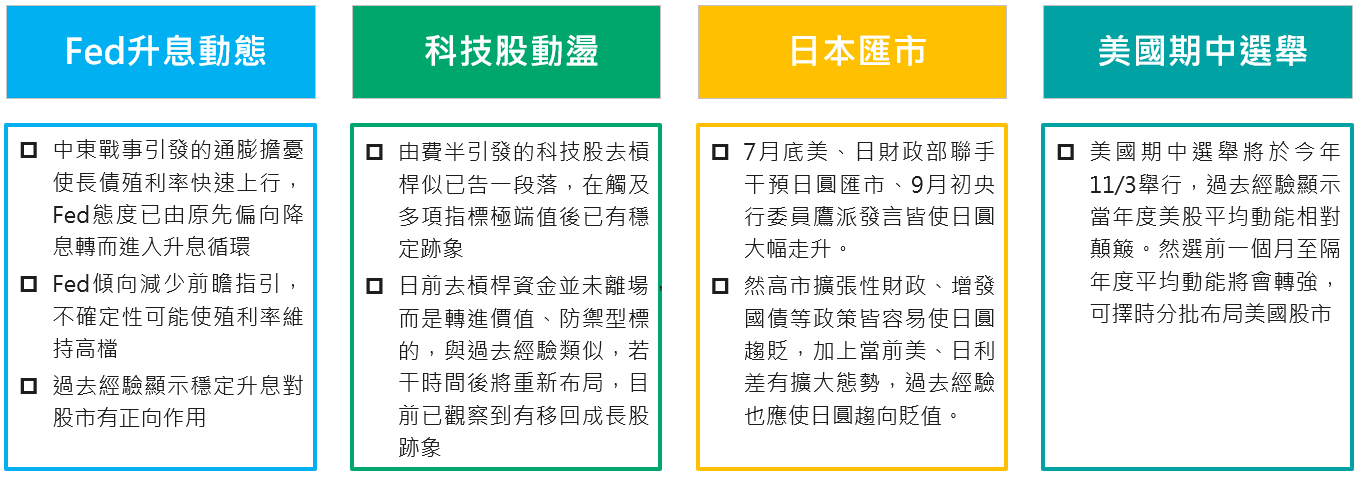
市場聚焦主軸
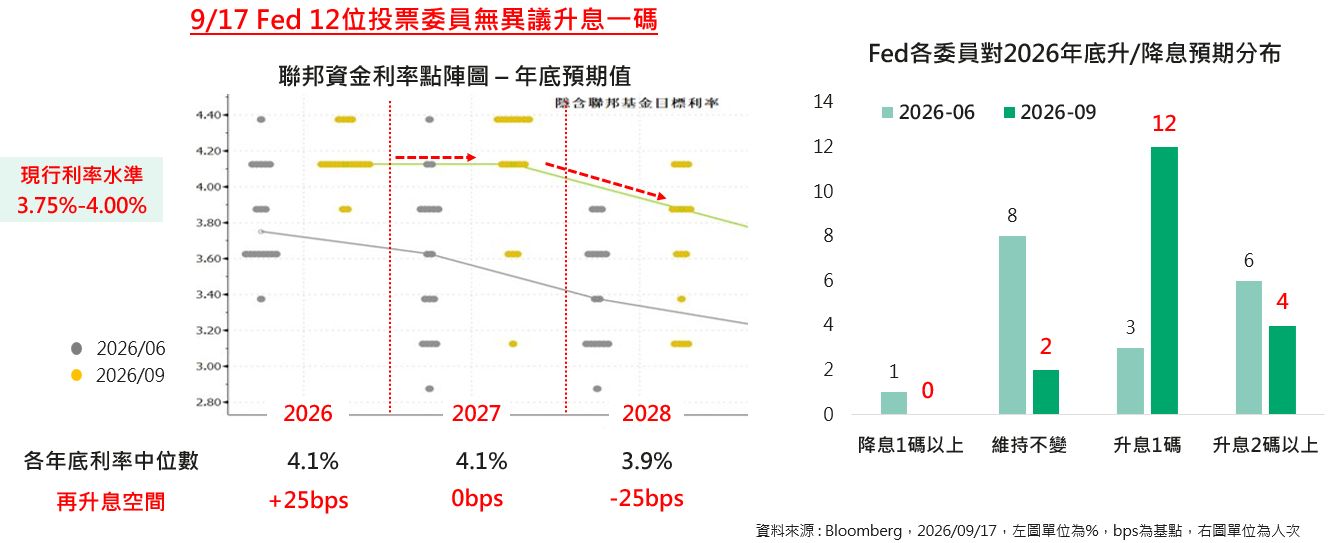
Fed轉向鷹派態度,多數委員認為年底還有升息空間
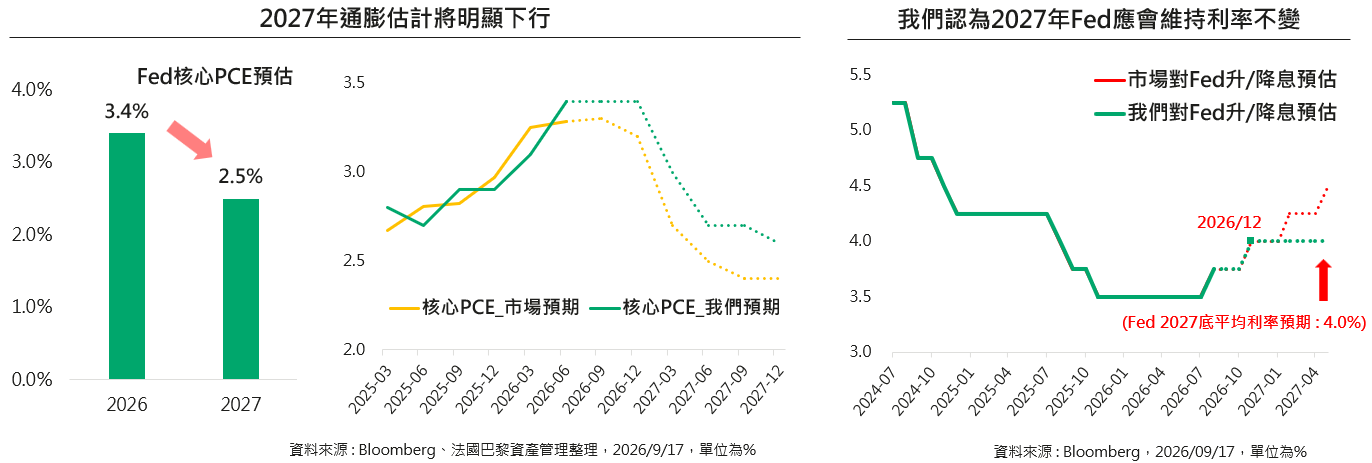
2027年通膨估計下行,我們認為利率維持不變可能性高
儘管今年年底前美國通膨水準仍將維持高檔,然在高基期影響下,2027年通膨率將會明顯下行,但仍會高於Fed所設定2.0%目標水準之上,我們認為在通膨改善之際,Fed在2027年度維持利率不變的可能性較大。
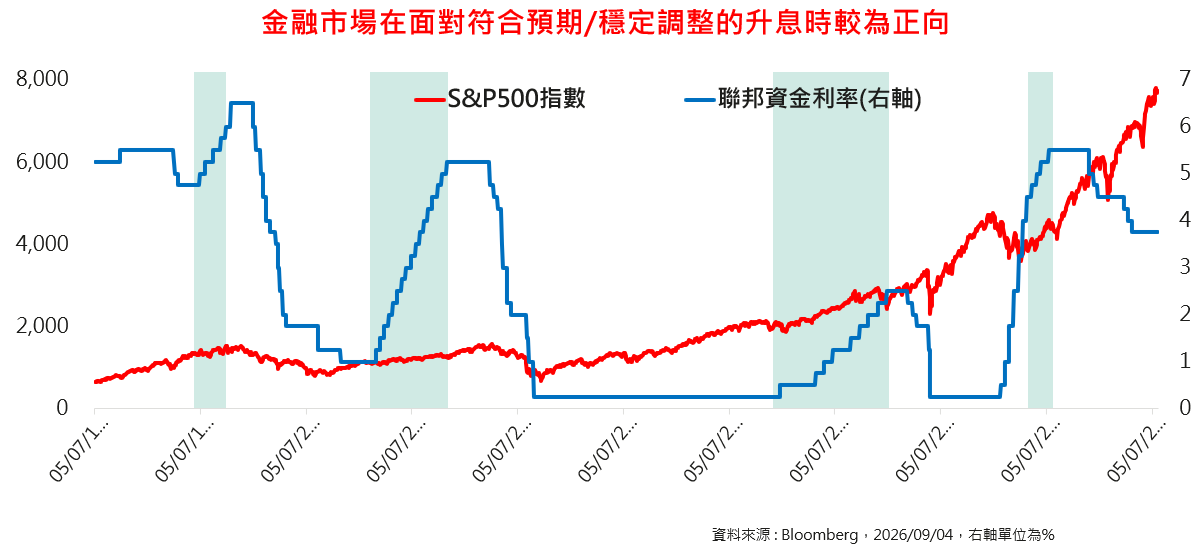
穩定升息對美股較為有利
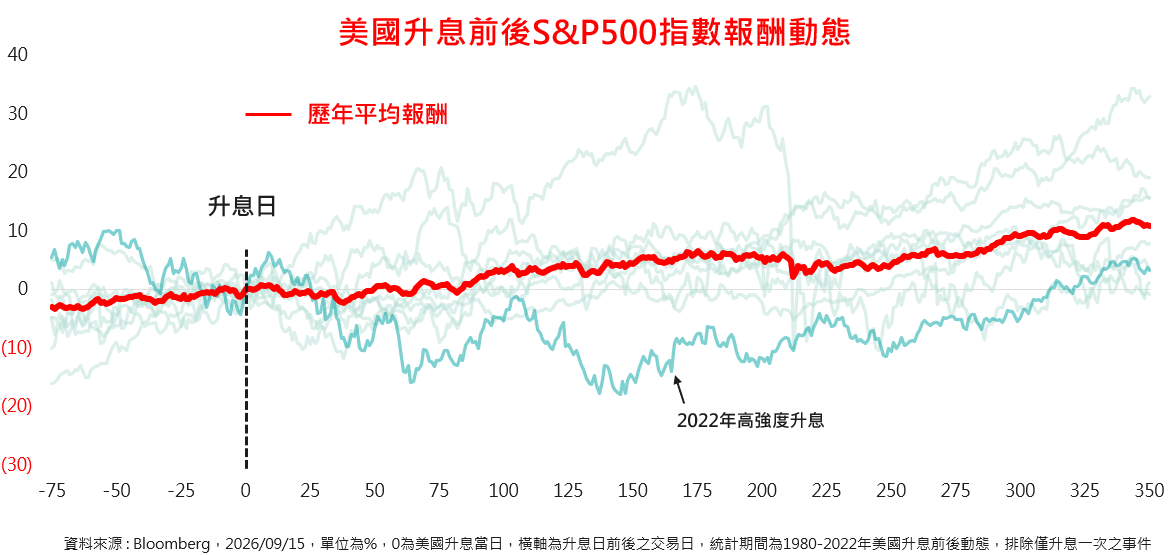
開始升息後美股平均表現不俗
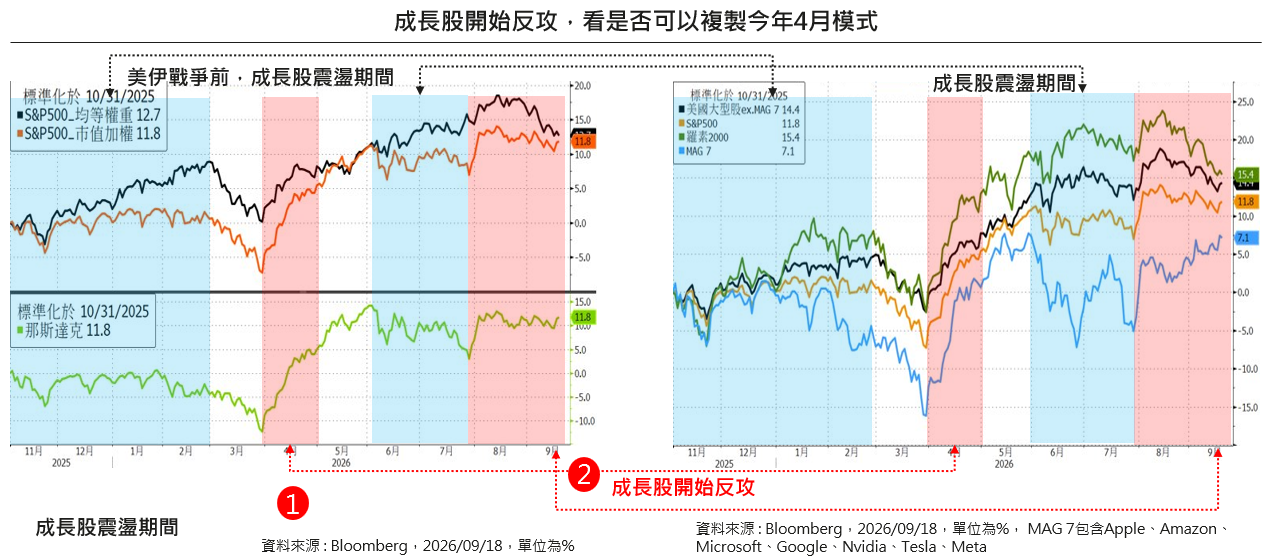
資金有轉回成長股跡象
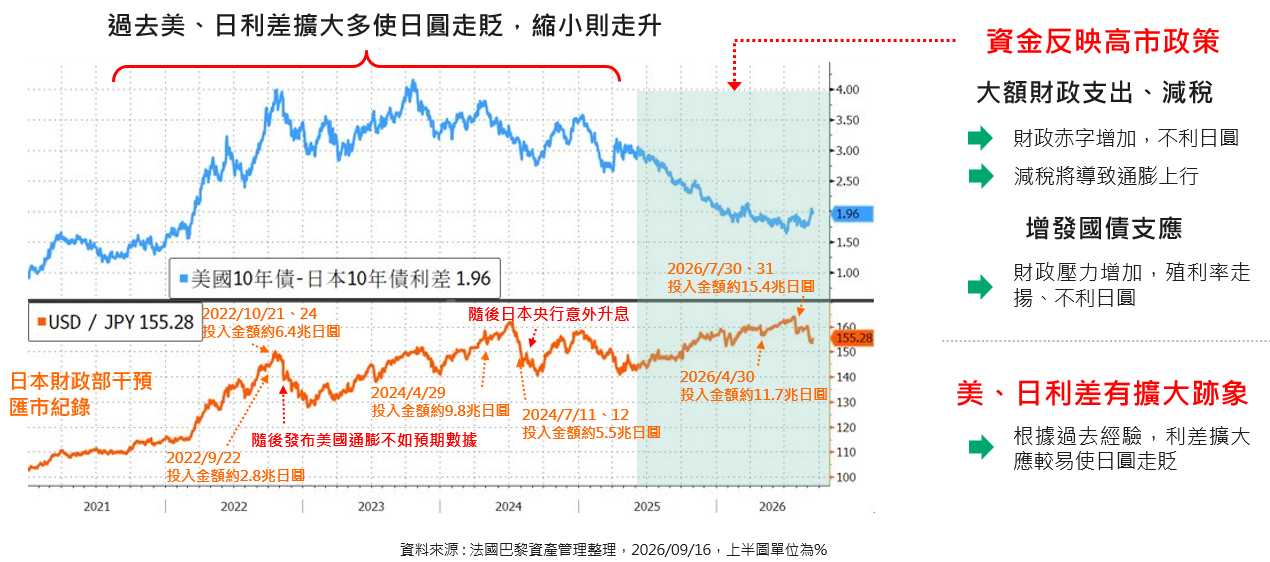
日圓走貶主因在於高市政策,干預匯市成效有待觀察
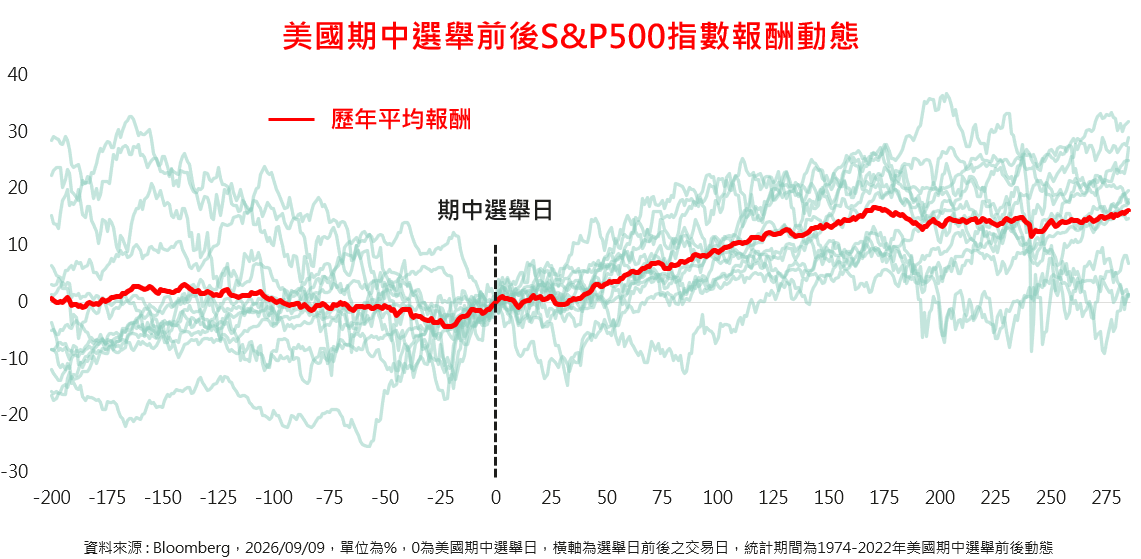
歷年期中選舉後美股表現相對強勢
總體經濟展望
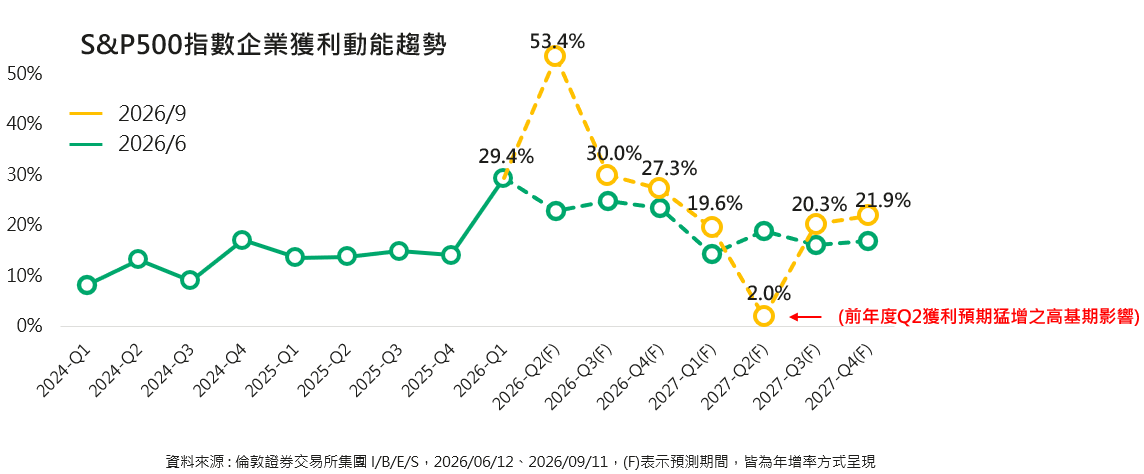
美國企業獲利動能持續上修
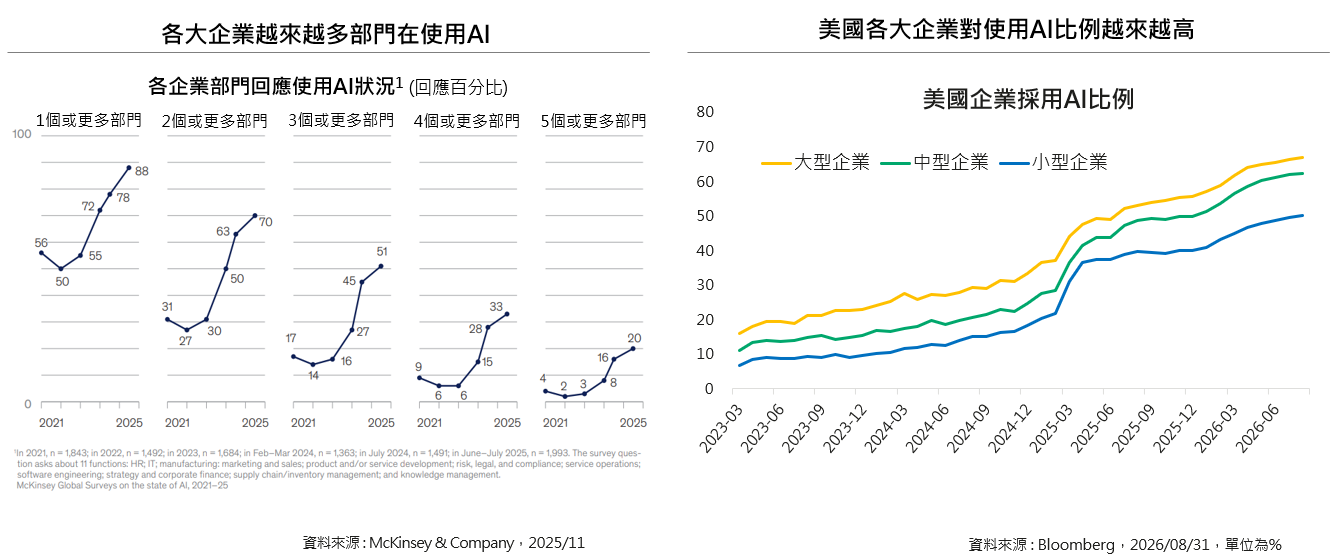
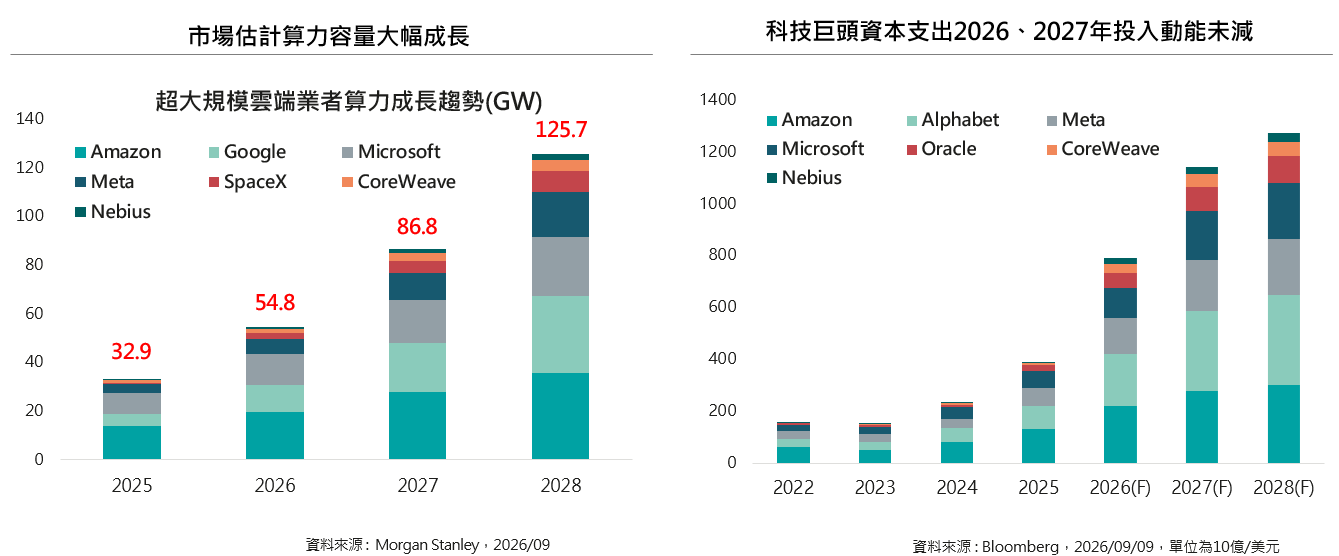
各大企業對AI使用需求持續上升
AI發展並非贏者全拿,成本下滑將增加算力需求
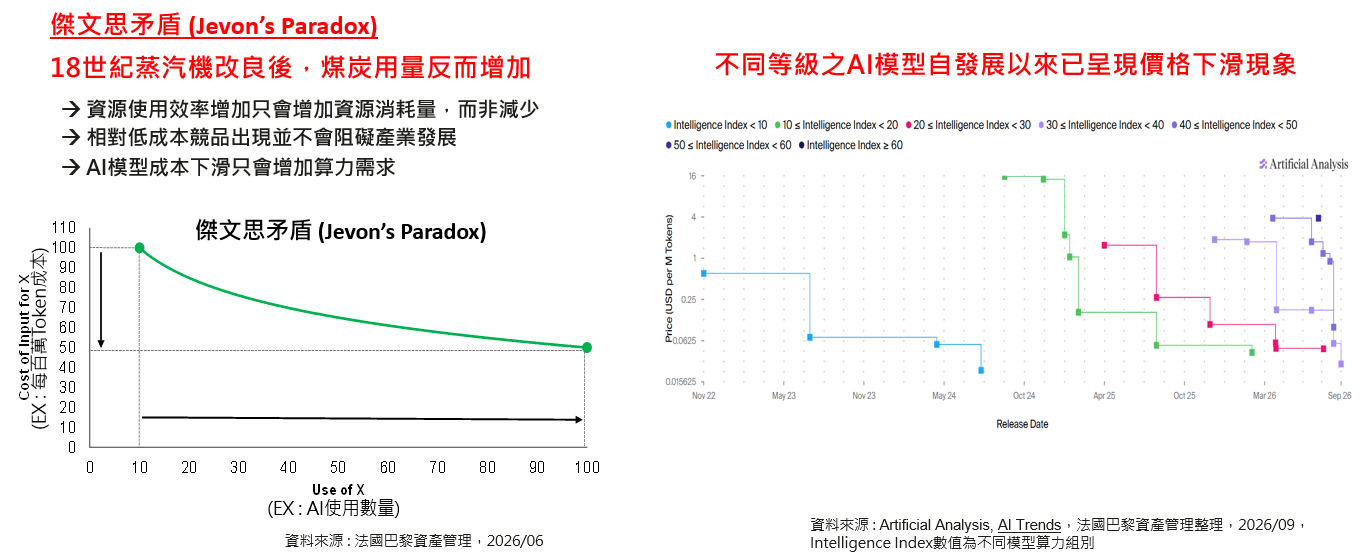
科技巨頭仍擴大資本支出以儲備算力
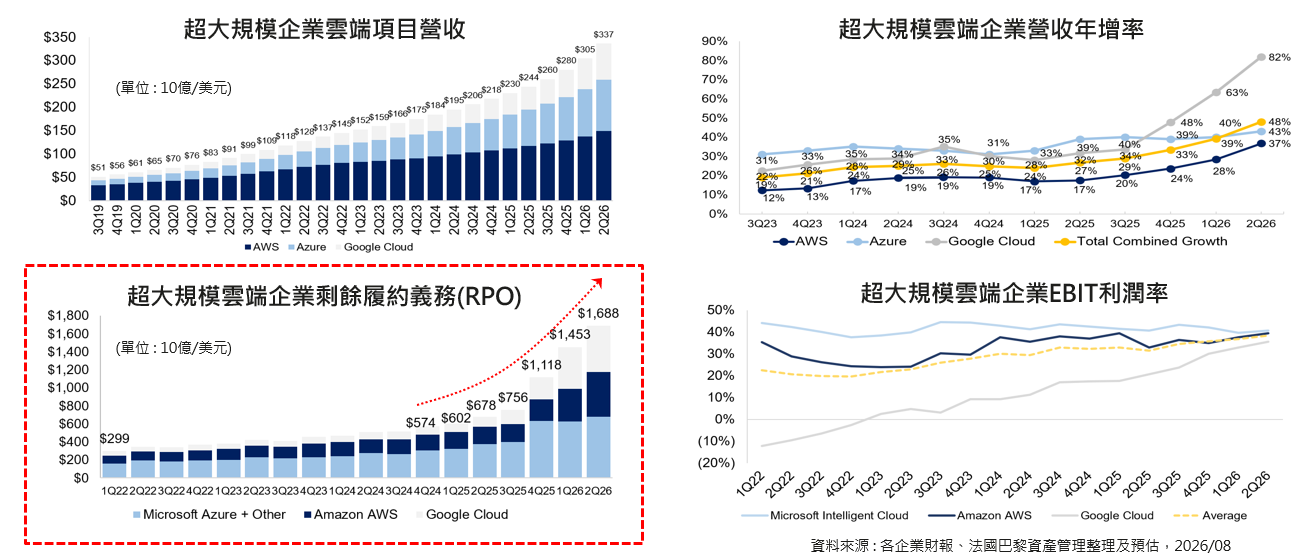
科技巨頭資本支出已轉換為實際營收獲利
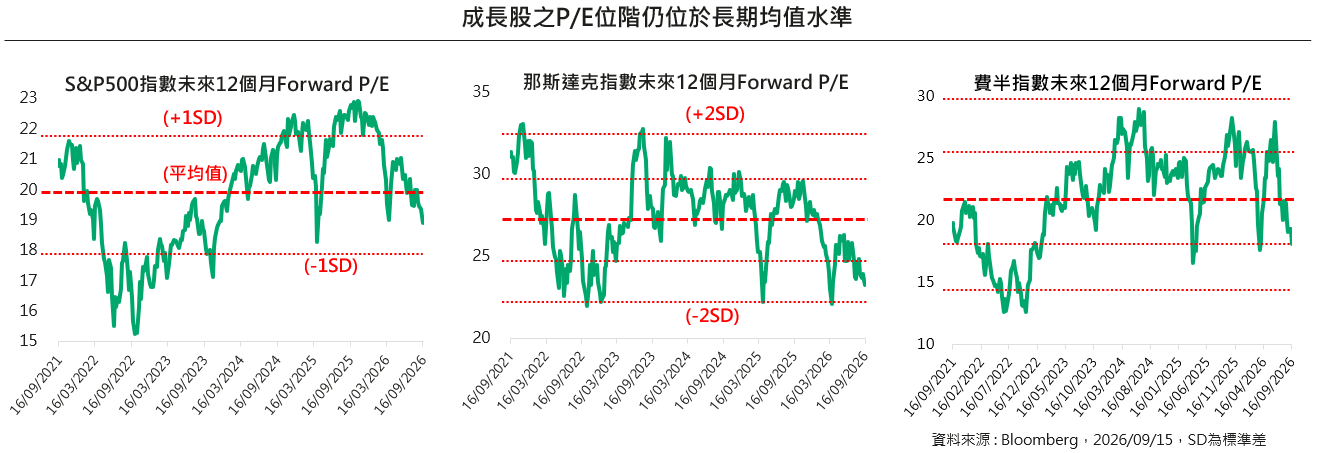
美國成長股P/E仍低於長期均值水準
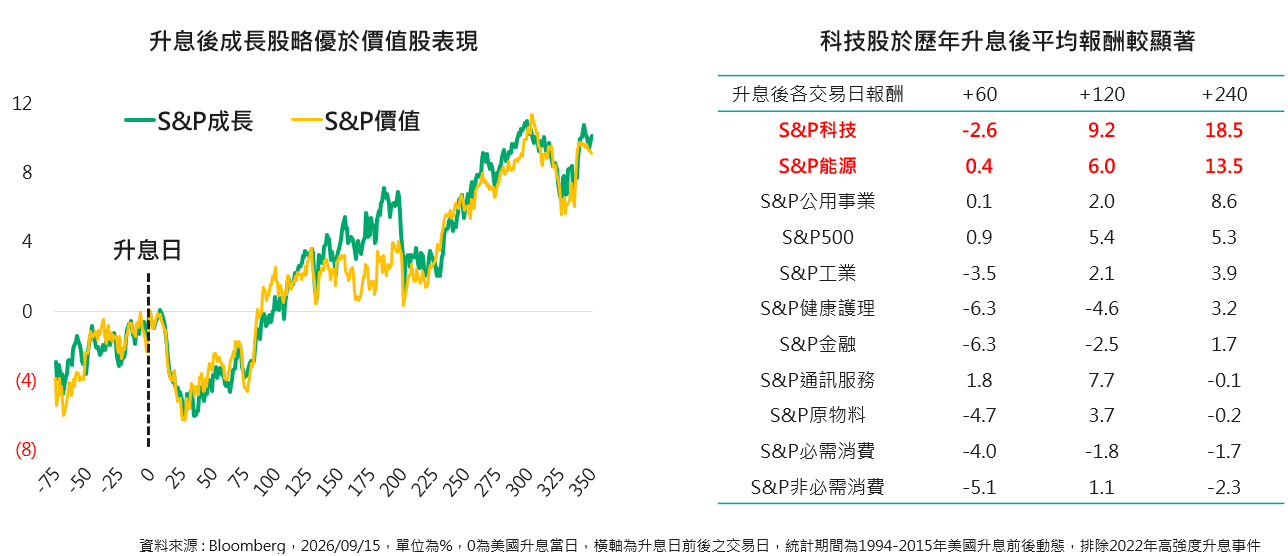
成長股於歷年升息後平均動能表現佳
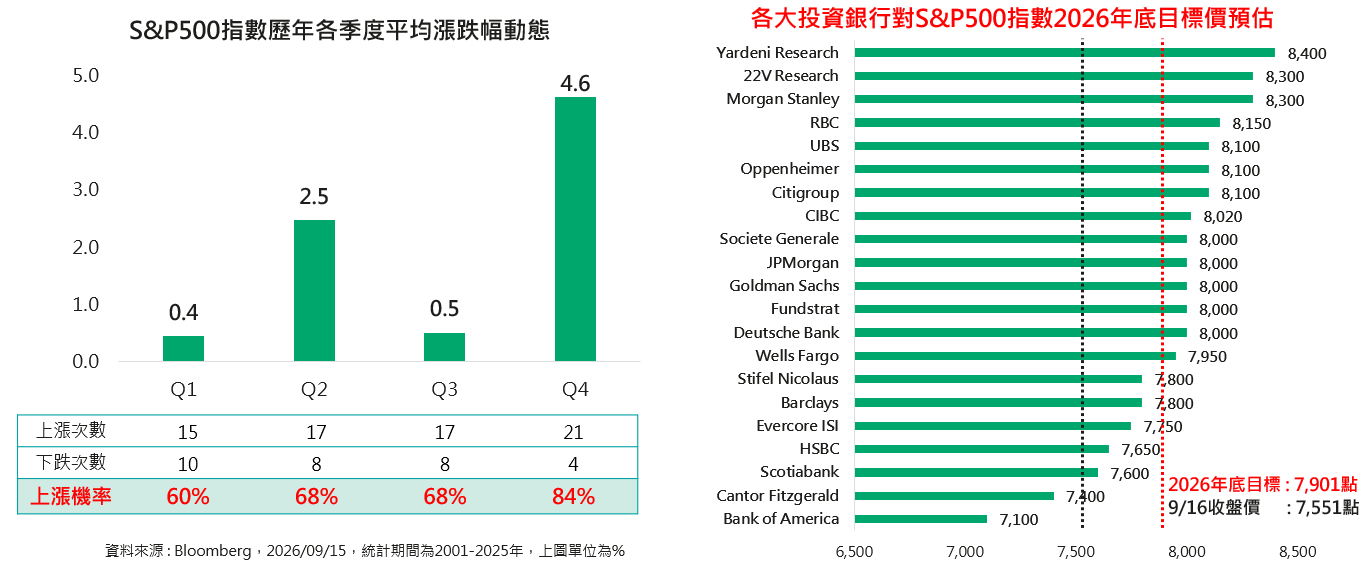
市場投資機構仍看好美股表現
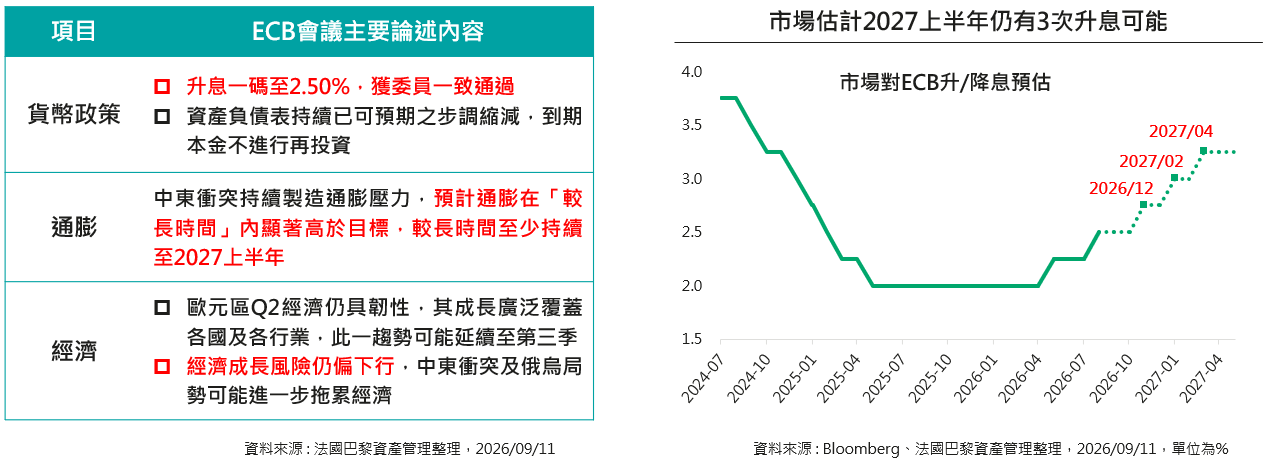
ECB如預期升息,但仍擔憂通膨過高
ECB如預期升息一碼,然主席Lagarde表示在「較長時間」內通膨水準仍將顯著高於目標,且ECB也微幅上調2027、2028年通膨水準,市場認為9月份升息後,在2027上半年前仍有3次升息可能。
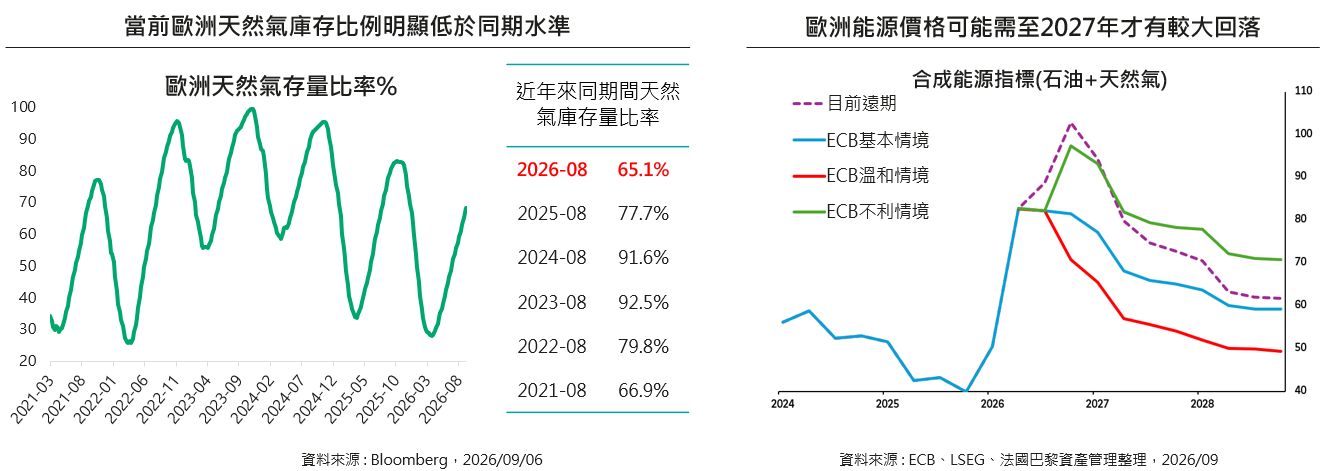
歐洲天然氣儲備不足,補庫存及寒冬皆可能加深通膨疑慮
截至最近日歐洲天然氣庫存比例僅超過60%,為往年同期間最低水準,過去依季節性因素需在冬天來臨前補足庫存,今年以來在戰爭影響下,歐洲天然氣報價再度向上攀升,若現階段快速補庫存、或今年寒冬效應較強,則可能加深歐洲通膨疑慮。
歐企Q4獲利動能將來到全年最高
在歐盟、德國的擴張性政策下,市場預期歐洲企業獲利於2026年將呈現逐季轉強姿態,然其整體動能仍明顯小於美企。
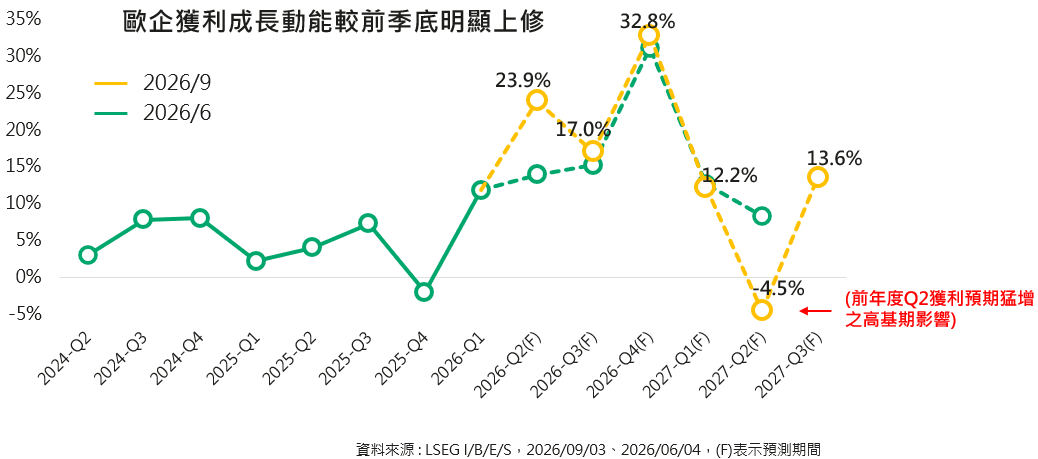
歐洲小型股評價較具吸引力
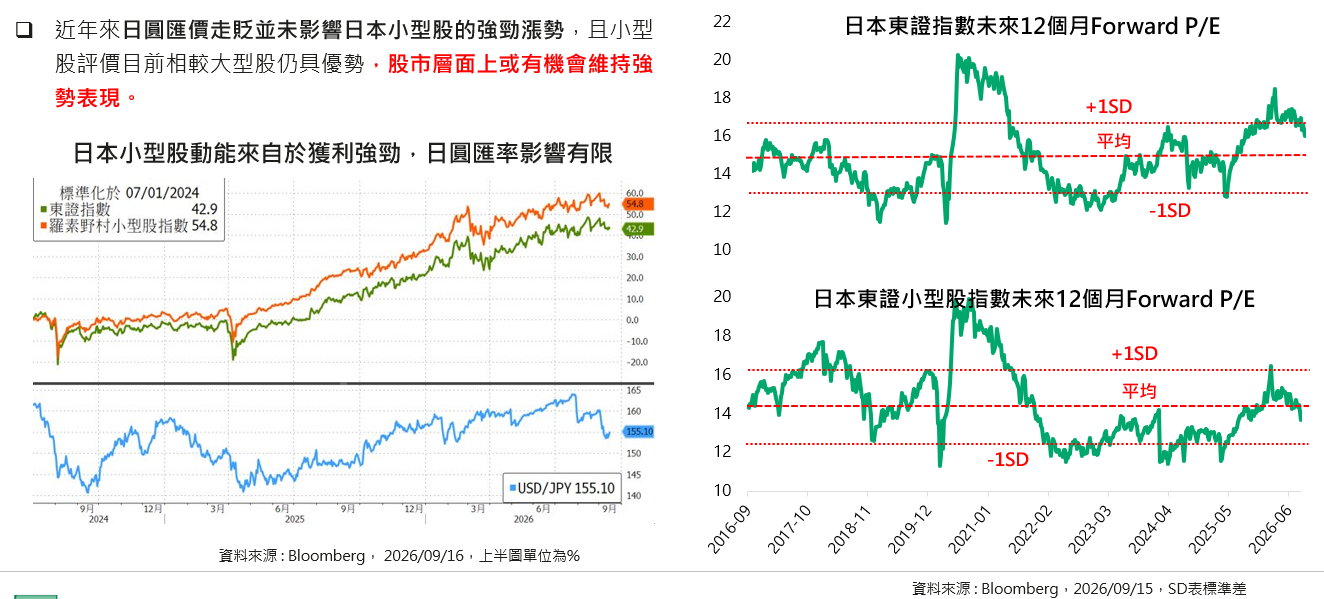
BOJ如預期升息一碼,但未釋出更鷹派訊號
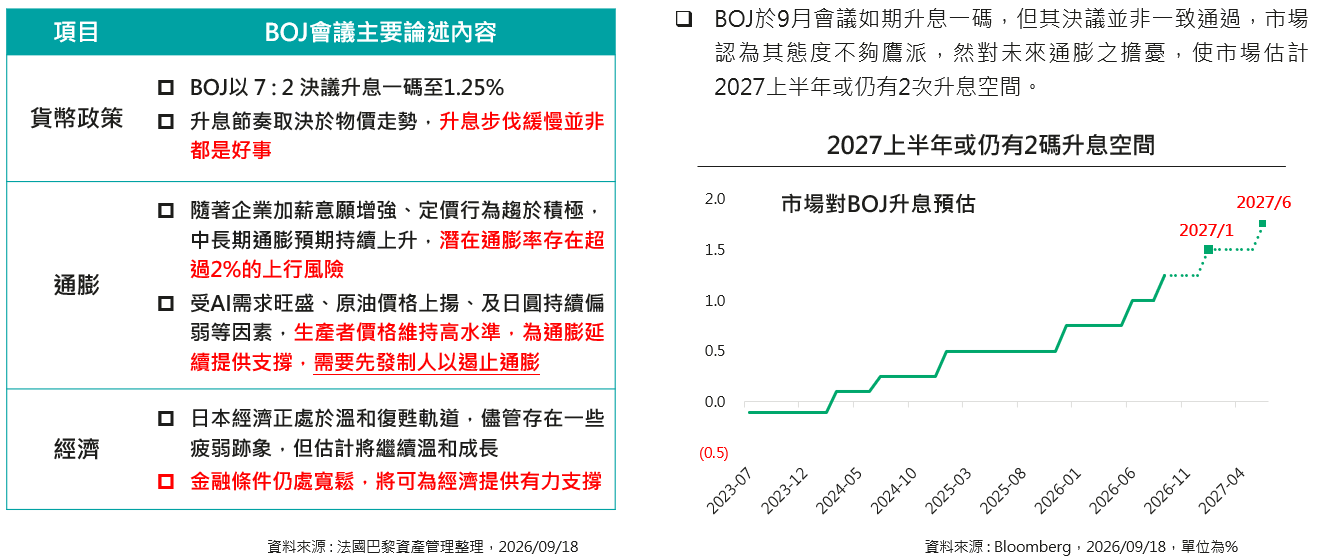
日圓走貶不影響小型股走多,日小評價面仍具優勢
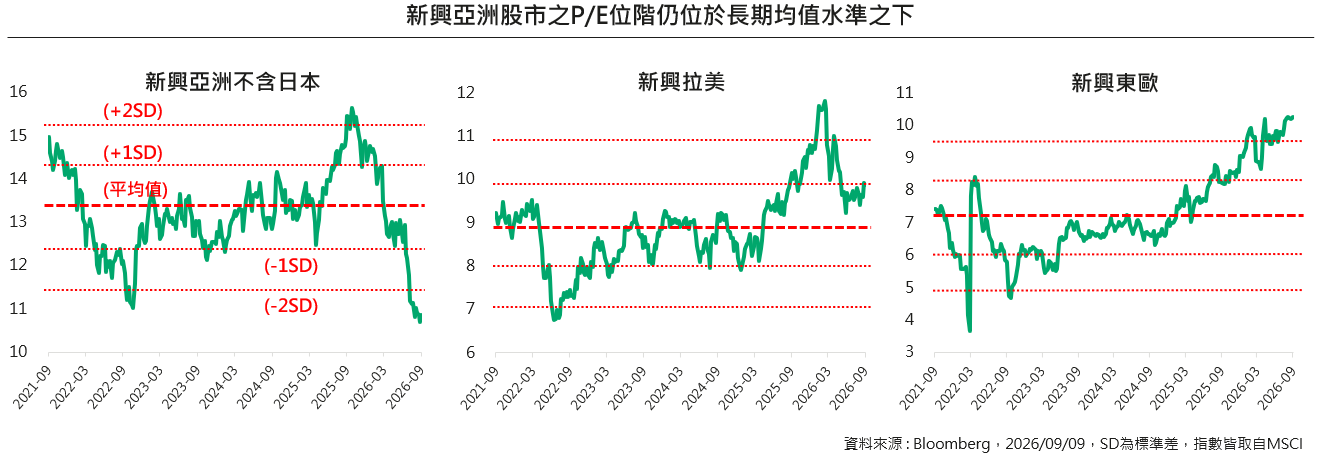
新興企業獲利依然強勁,P/E已觸及極端值
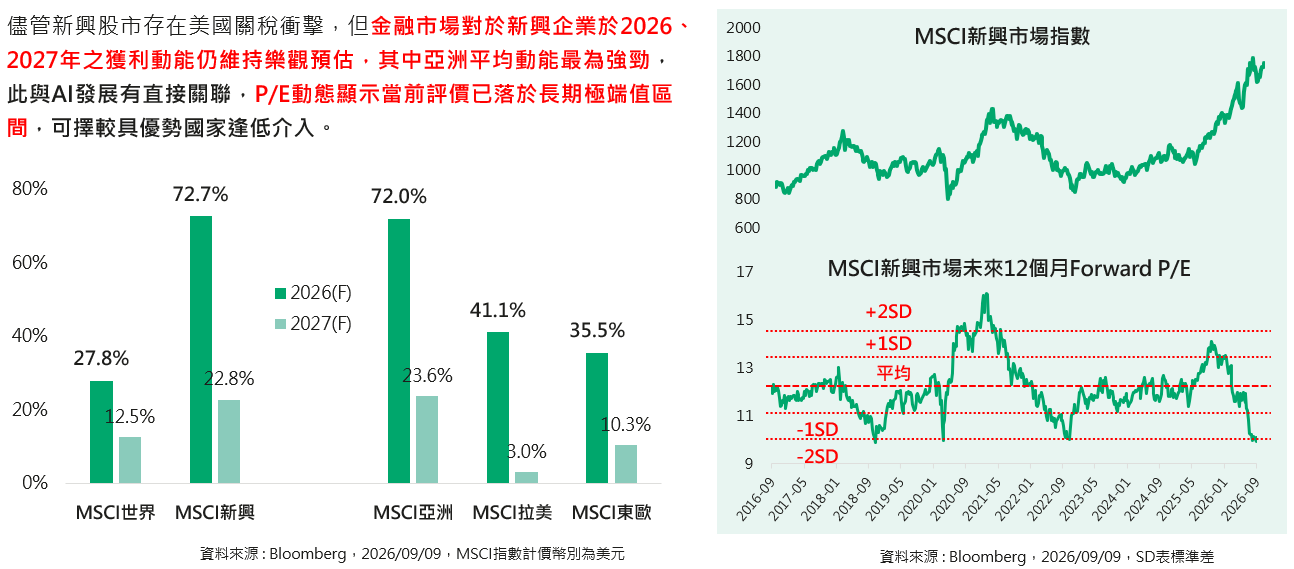
新興亞洲P/E已處於便宜區間
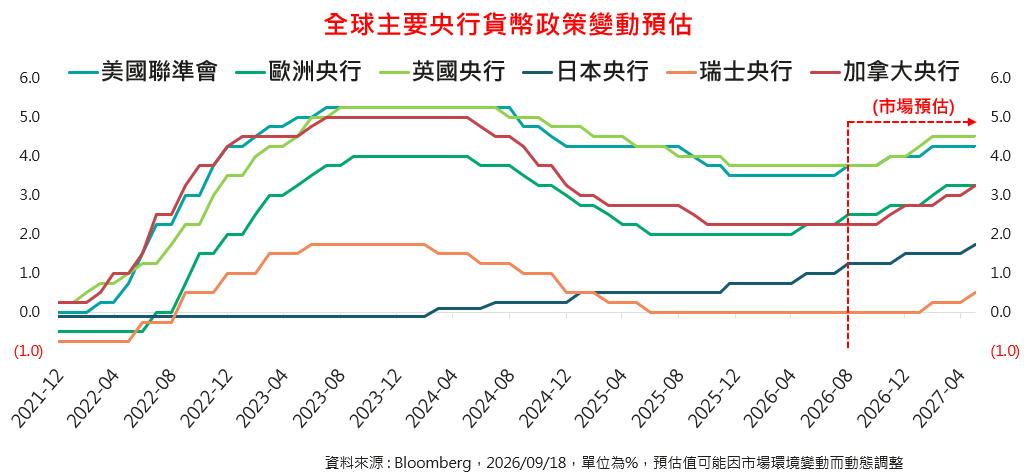
主要央行轉向升息模式
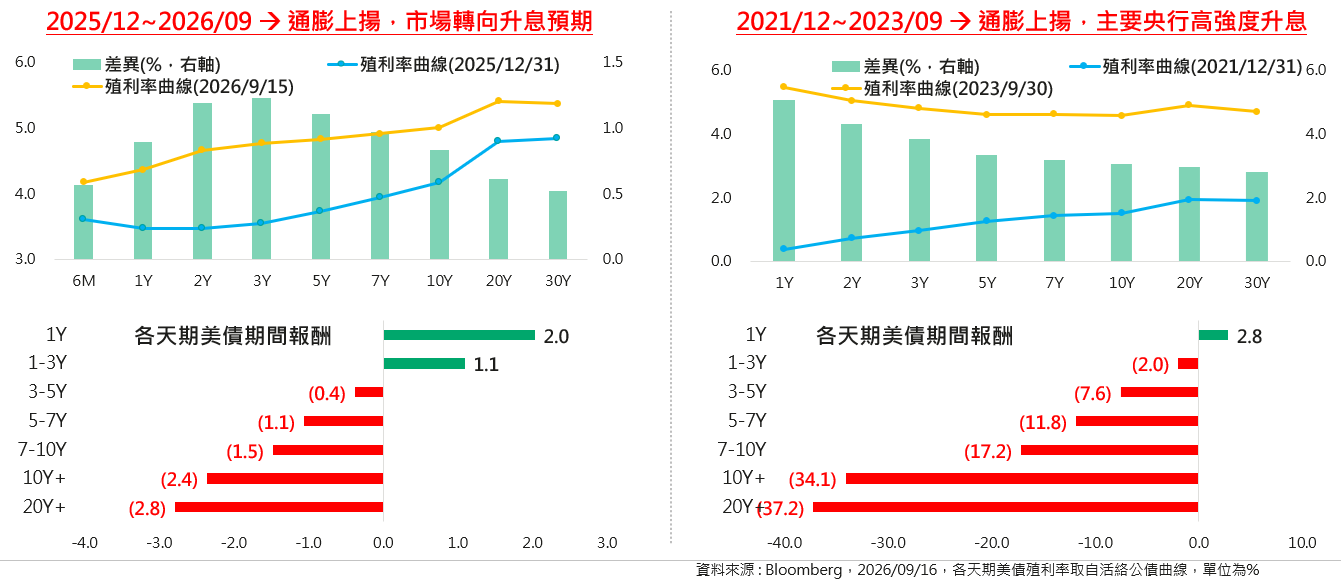
由於年初中東軍事衝突使油價大漲,多國已調升未來通膨預期,Fed、ECB、BOJ等大型央行再次升息,市場預期主要央行至2027上半年仍有多次升息空間,殖利率可能將維持高檔一段時間。
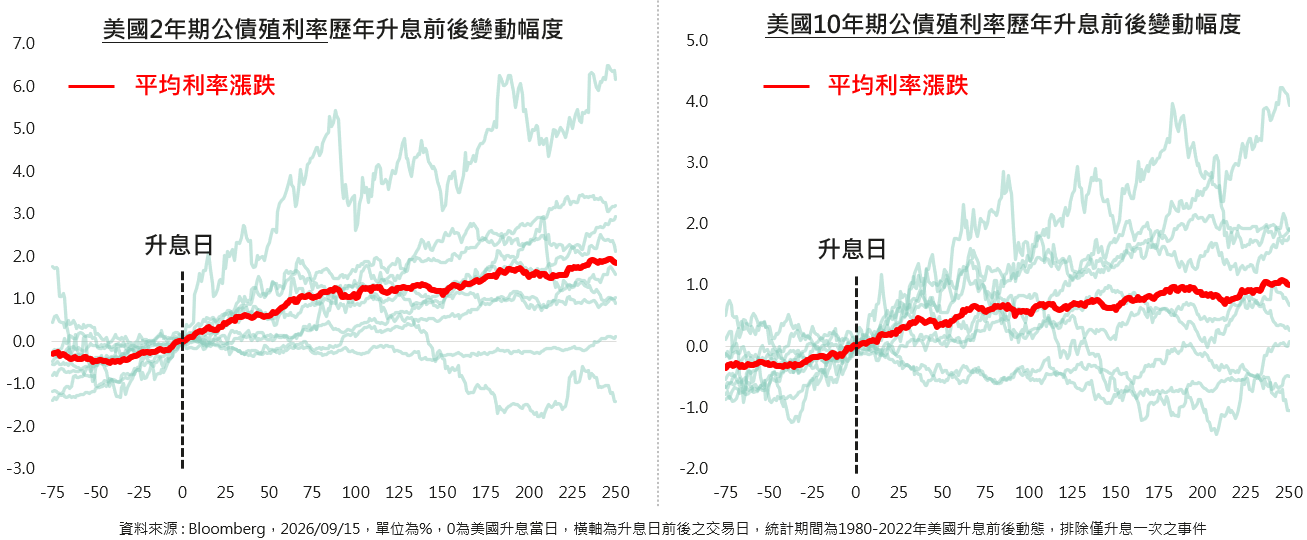
美國短、長天期殖利率於升息循環多呈上揚走勢
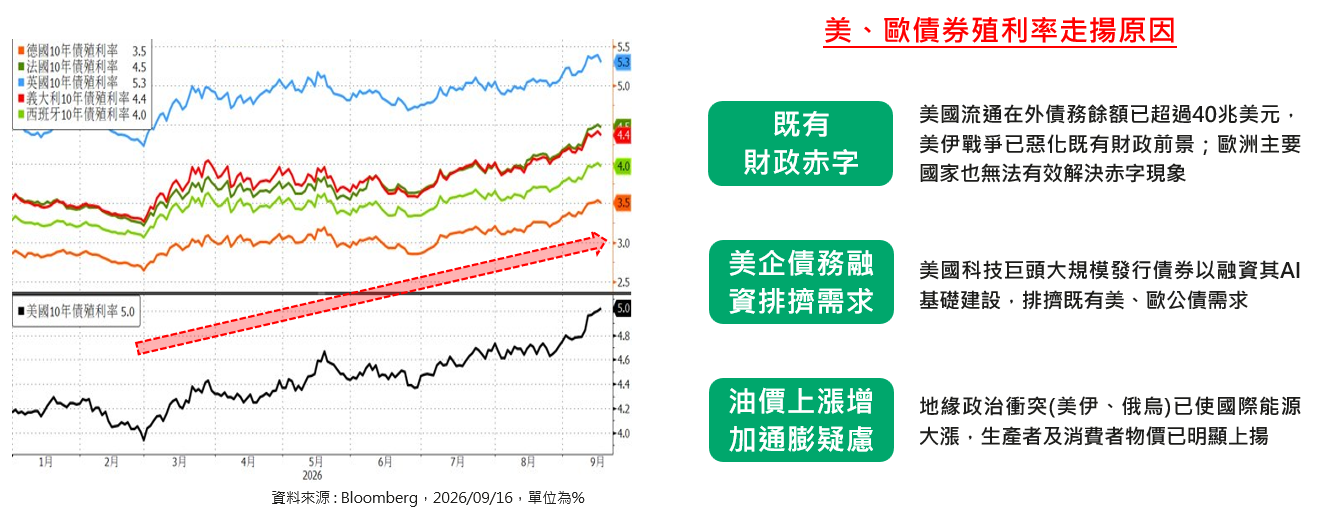
背景因素雷同,美、歐債殖利率同步上行
殖利率揚升階段應轉向存續期較低資產
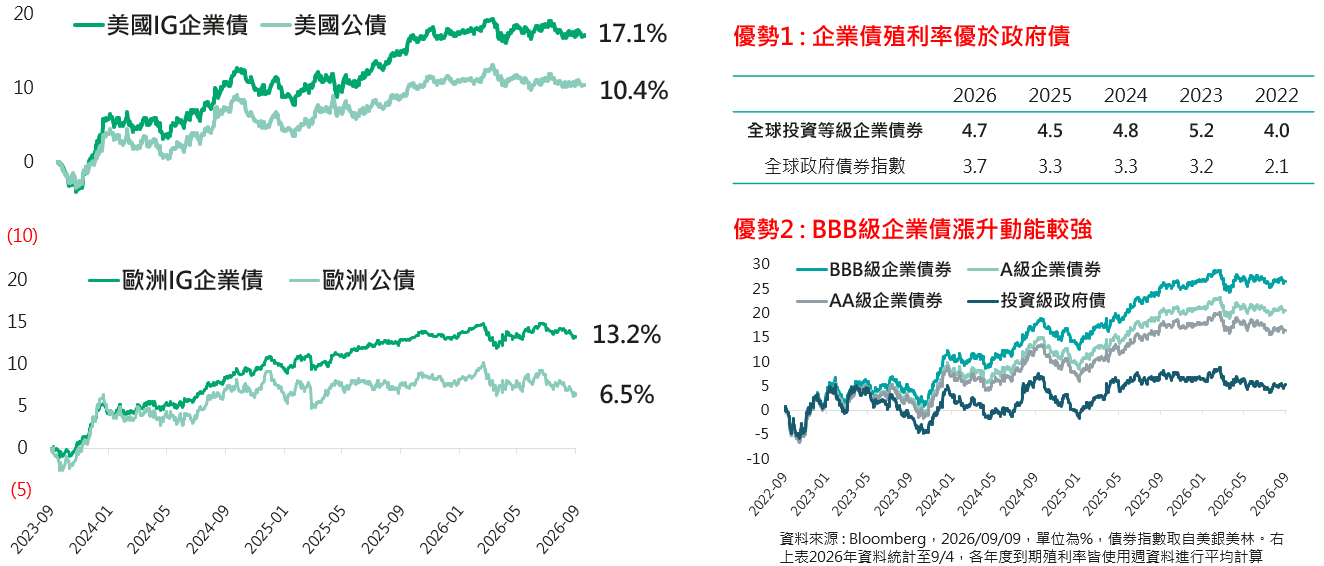
IG企業債仍較公債有顯著優勢
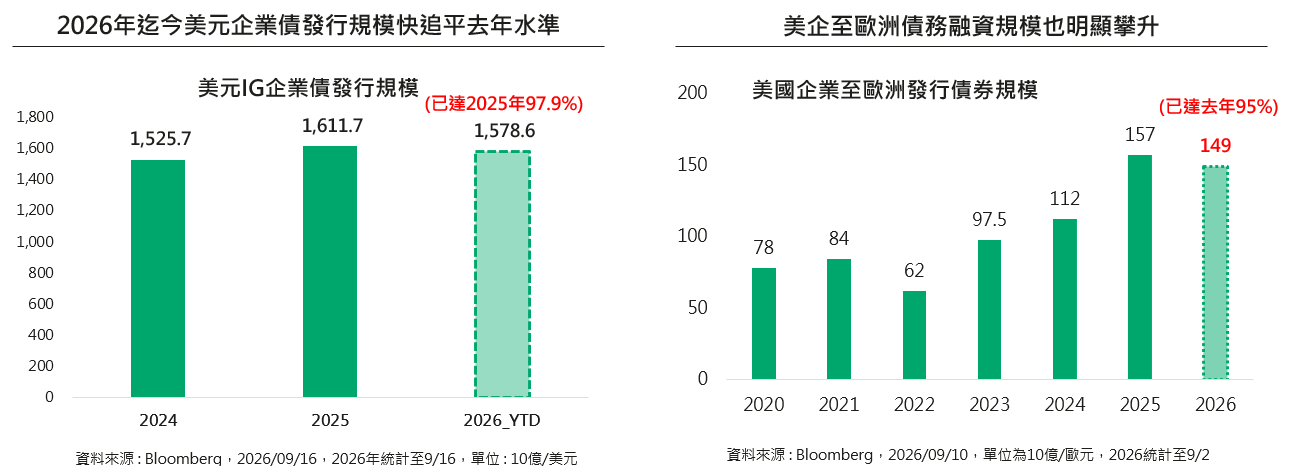
然今年IG企業債超量發行
今年以來在AI發展浪潮下,各科技巨頭已轉向債券市場融資,使得美元IG企業債發規模快速成長,截至9/14已快追平去年水準;且除美國市場外,美企也至歐洲市場進行債務融資,除企業債本身供給因素外,也排擠原有公債需求。
AI相關企業債利差擴大
近期以來除能源供給擔憂使長債殖利率向上攀升,使得利率敏感性高之債種明顯偏弱外,另美國超大雲端業者及AI相關半導體企業不斷發債籌資,使其利差擴大幅度較其他債種顯著,導致高評級企業債動能明顯不佳。
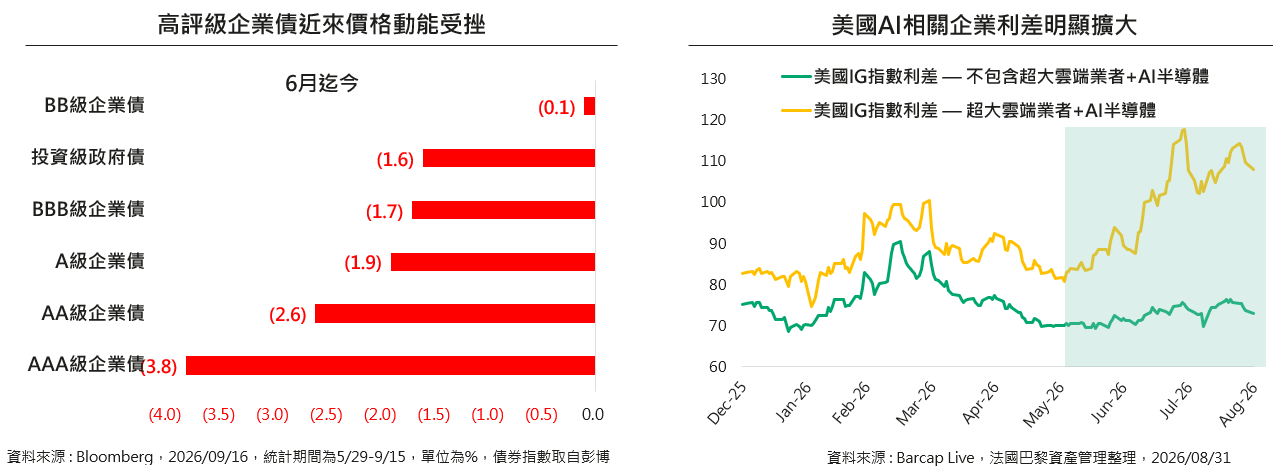
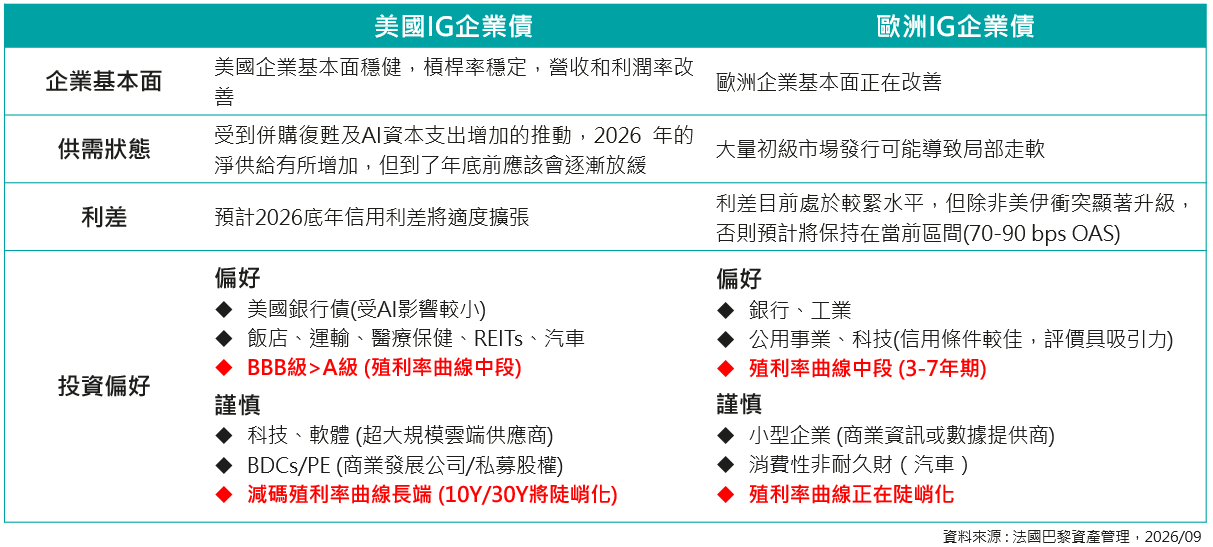
IG企業債仍須謹慎挑選
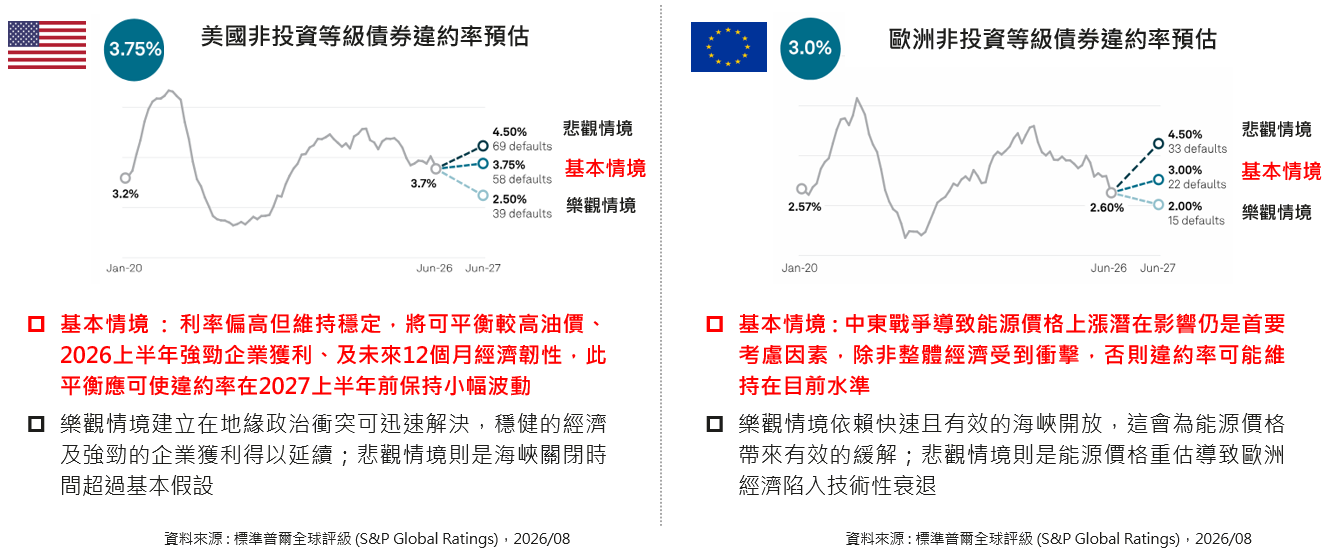
美、歐非投等債違約率尚屬可控
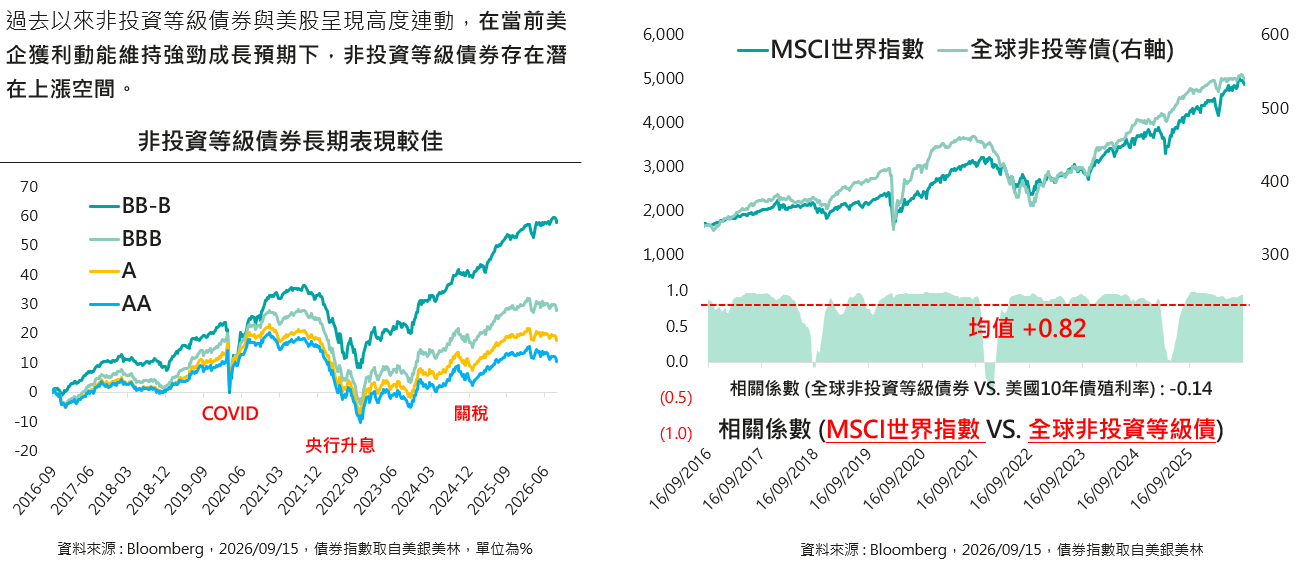
非投資等級債券與股市高度連動
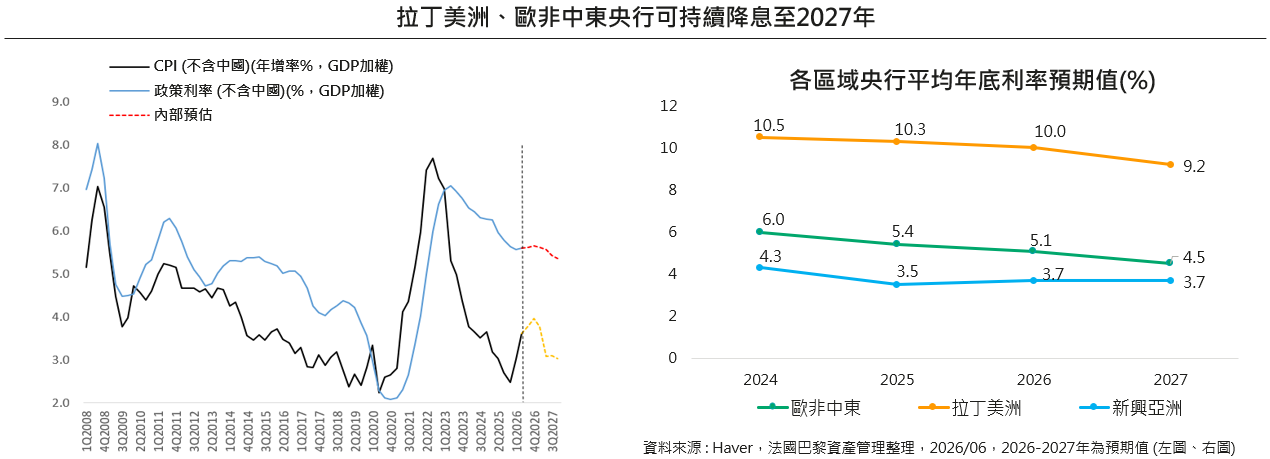
拉美、歐非中東央行有機會繼續降息
我們預期2027年新興國家通膨有機會快速下行,屆時拉丁美洲、歐洲中東央行有連續降息空間,然新興亞洲央行貨幣政策調整空間可能有限,其中台灣、南韓經濟動能在AI發展下表現強勁,政策利率較無下調空間。
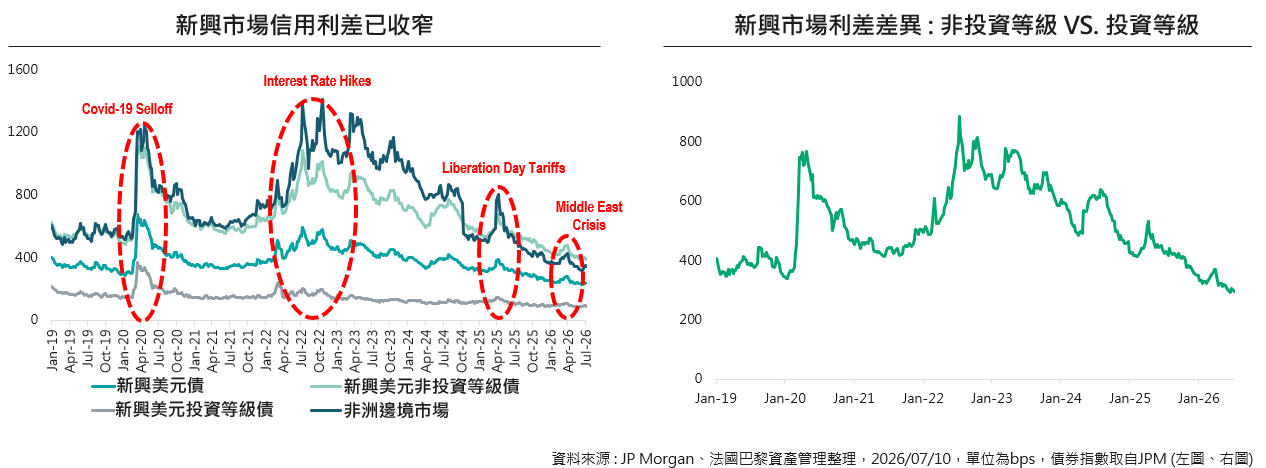
新興市場債利差再次收窄
新興市場在投資級與非投資級債券的信用利差自 2023 年以來均已大幅收窄,評價面已變得不便宜。
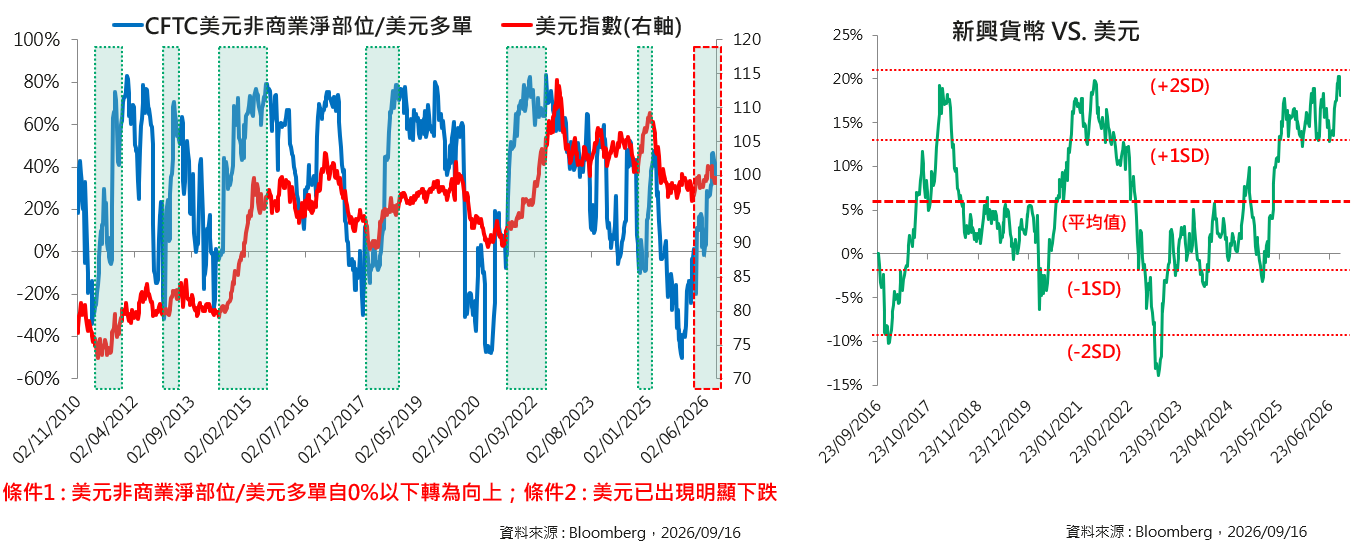
Fed維持鷹派態度,留意未來美元動向
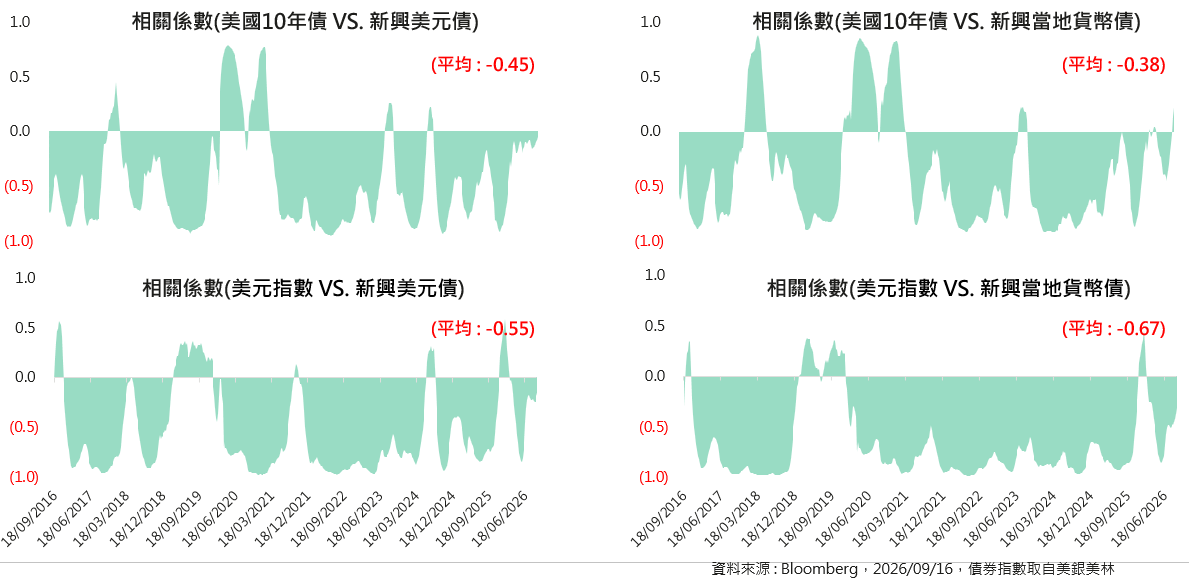
美元、美債殖利率變化對新興債多呈反向關係
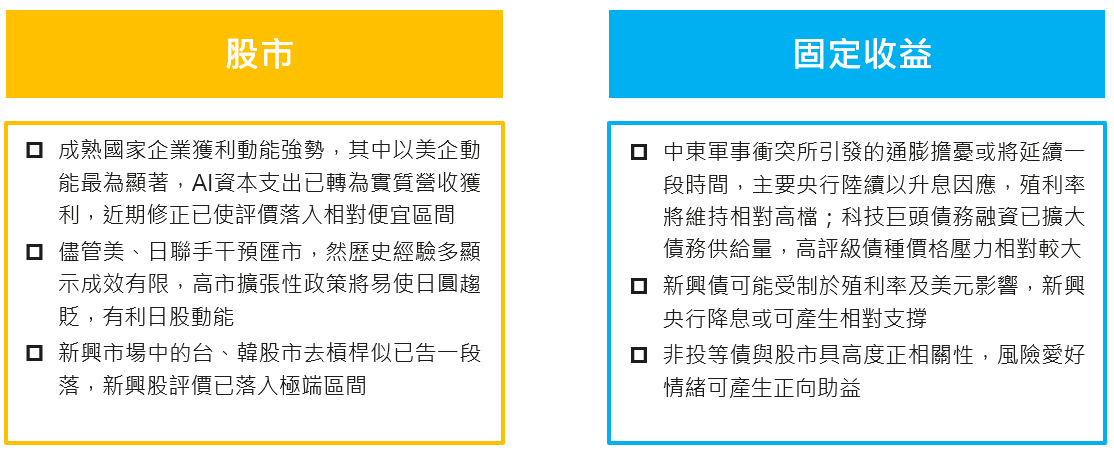
股市 : 中性偏多;債市 : 中性~中性偏多
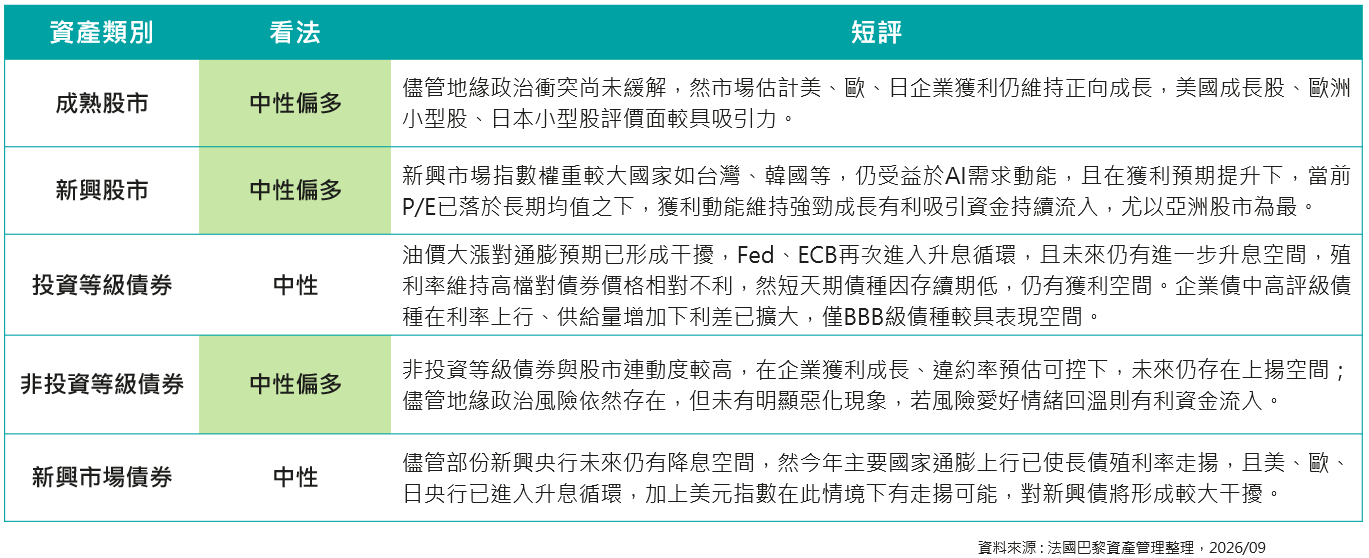
法銀巴黎投顧2026/Q4建議標的