上週股票市場動態
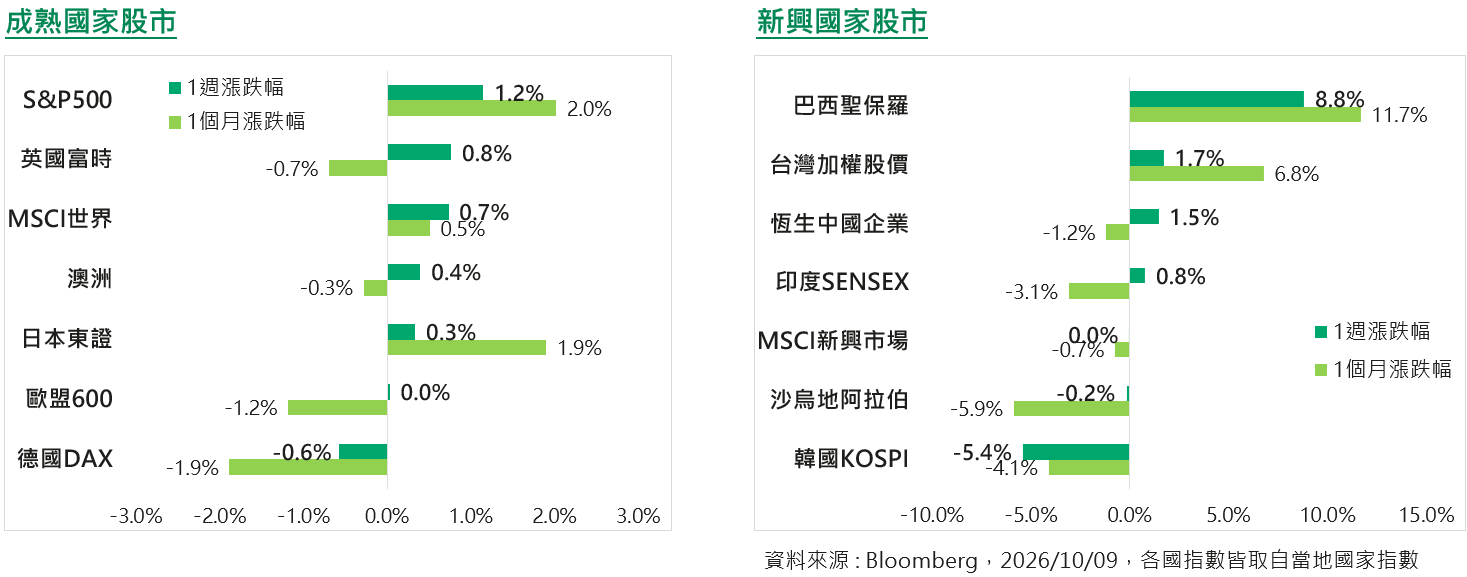
上週全球股市多自修正後反彈,儘管當前利率仍維持高檔、且地緣政治衝突有擴大跡象,但美股上週仍上漲1.2%,主要原因在於價值股觸及技術面支撐後向上反彈,且漲幅優於成長股表現;歐股上週在財政赤字議題表現仍偏弱;巴西股市大漲受益於選舉因素。
上週產業、商品市場動態
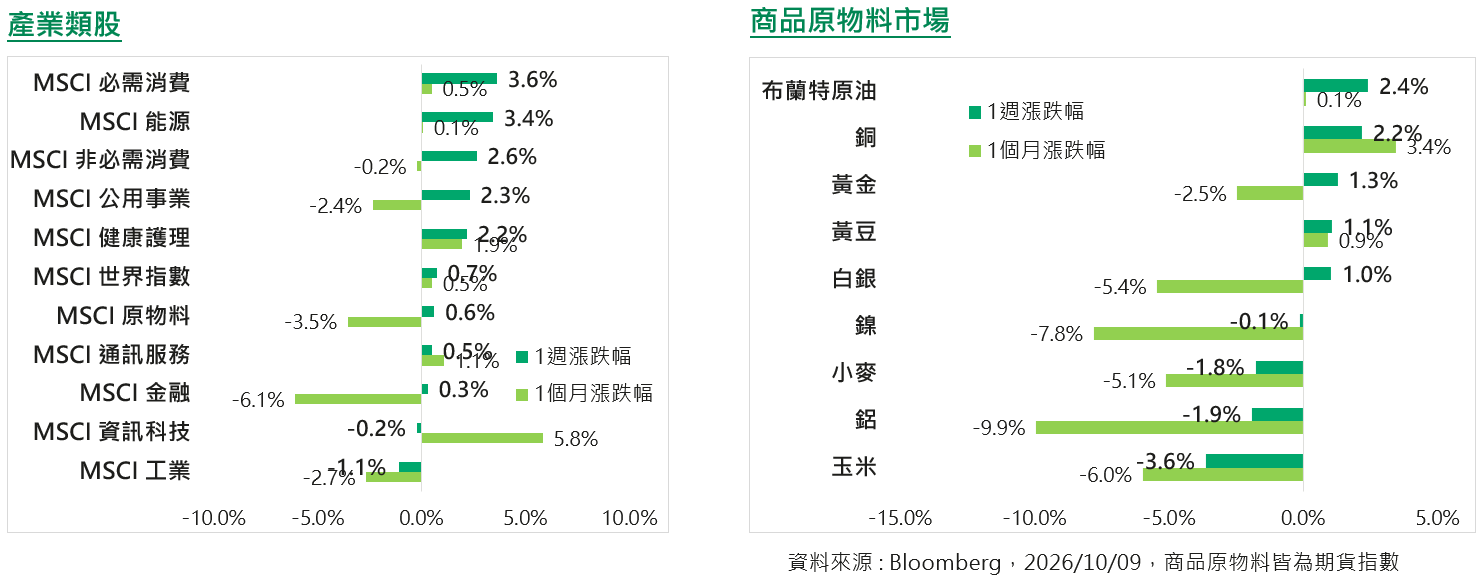
多數價值股及防禦股自9月以來修正後,於上週出現較大反彈,較可能原因在於美國長債下跌短期動能竭盡,短期資金轉進低基期之類股佈局;國際油價上週上揚2.4%,胡塞組織加大攻擊沙烏地阿拉伯引發市場疑慮,帶動能源類股大漲3.4%。
上週匯率市場動態
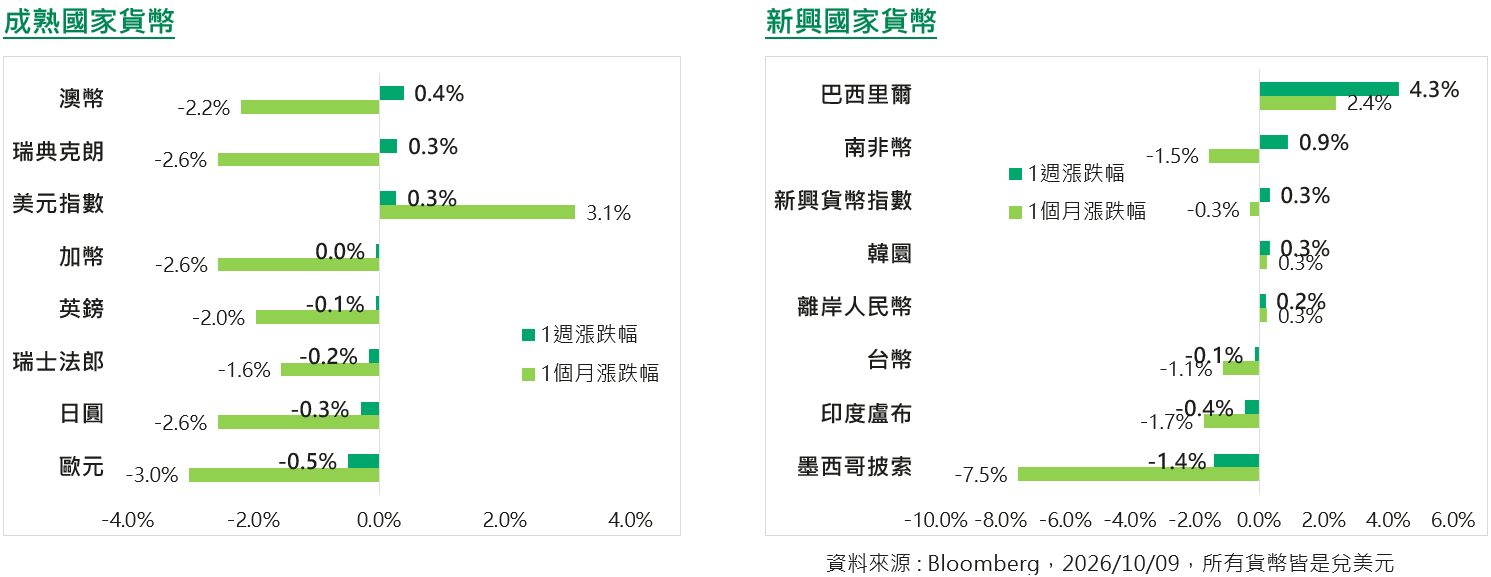
上週全球匯市漲跌互見,在法國財政問題、西班牙住房危機提前大選干擾下,使投資人加速撤離歐元資產,歐元單週持續下跌0.5%,美元指數被迫上揚;原物料貨幣上週漲勢較為明確,除巴西里爾因選舉因素大漲外,澳幣、南非幣也同步走揚。
上週債券市場動態
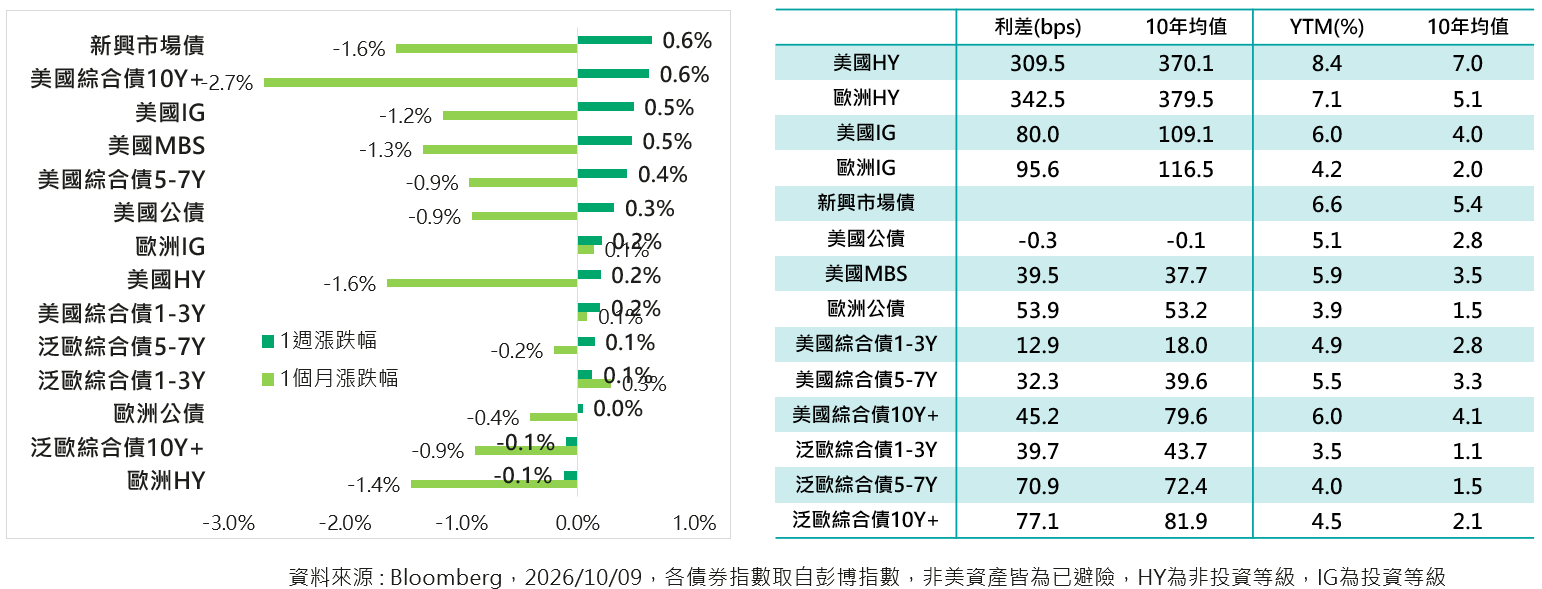
儘管美國、歐洲長天期債種殖利率於上週點對點表現未有過大變化,但上週五(10/9)皆出現較大回落,帶動敏感性債種上週出現較大漲勢,其中新興債、美國10年期以上債種表現較佳。
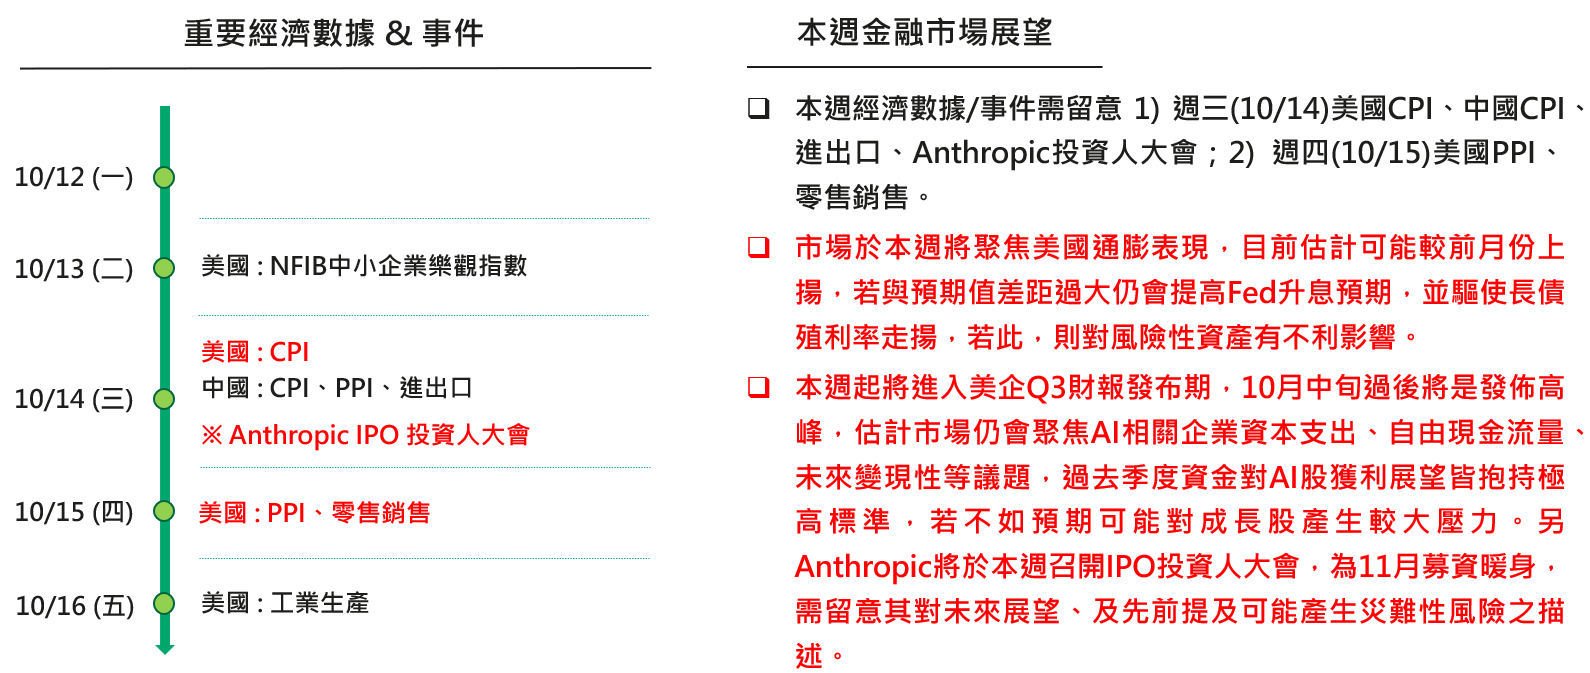
本週金融市場展望
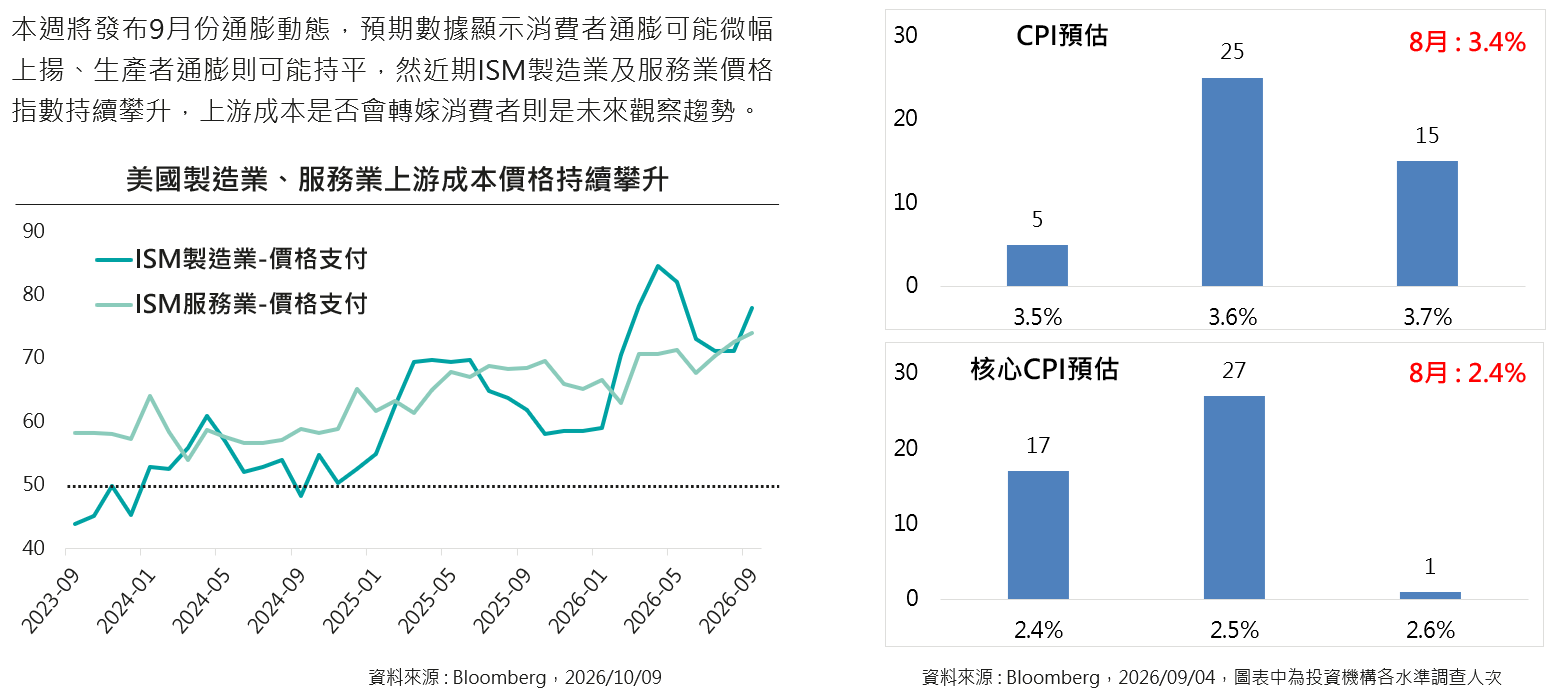
美國CPI可能微幅上揚
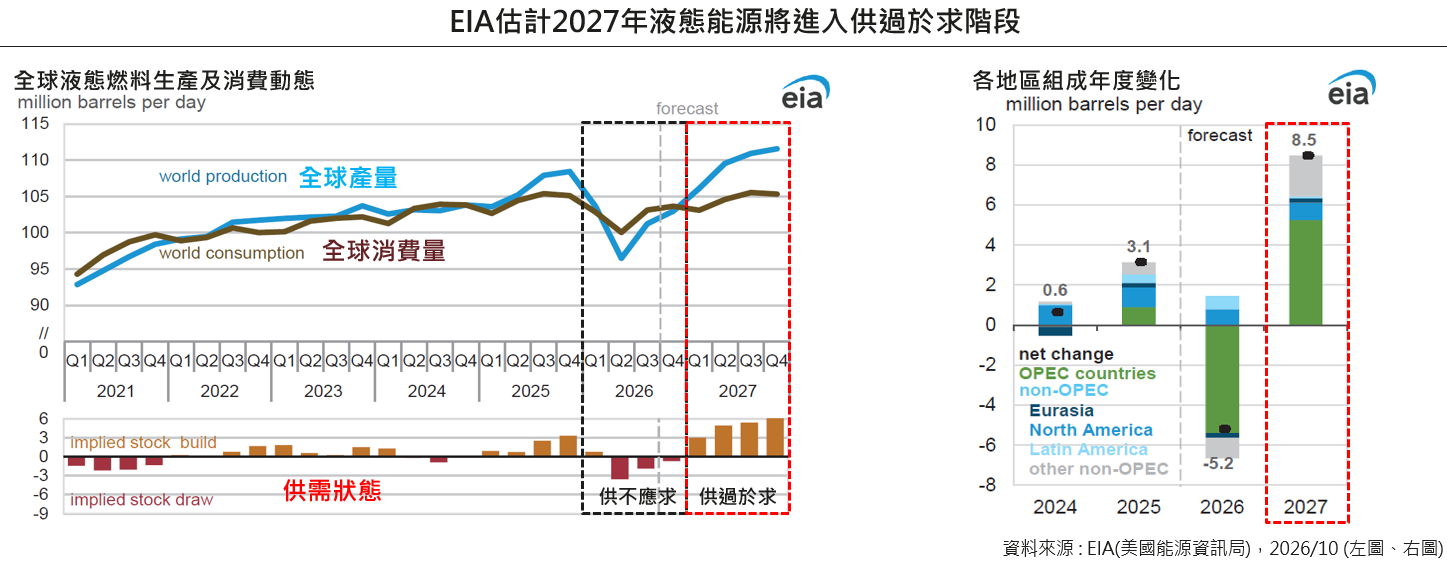
EIA估計2027年液態能源將供過於求
今年初以來在中東地緣政治衝突下,能源供給遭受較大衝擊,供不應求現象導致國際油價大幅上揚;然隨著衝突降溫及海峽原油供應逐步回升,市場估計2027年全球液態能源可能產生供過於求之現象,對油價應會產生明顯壓抑效果,通膨也有望緩解。
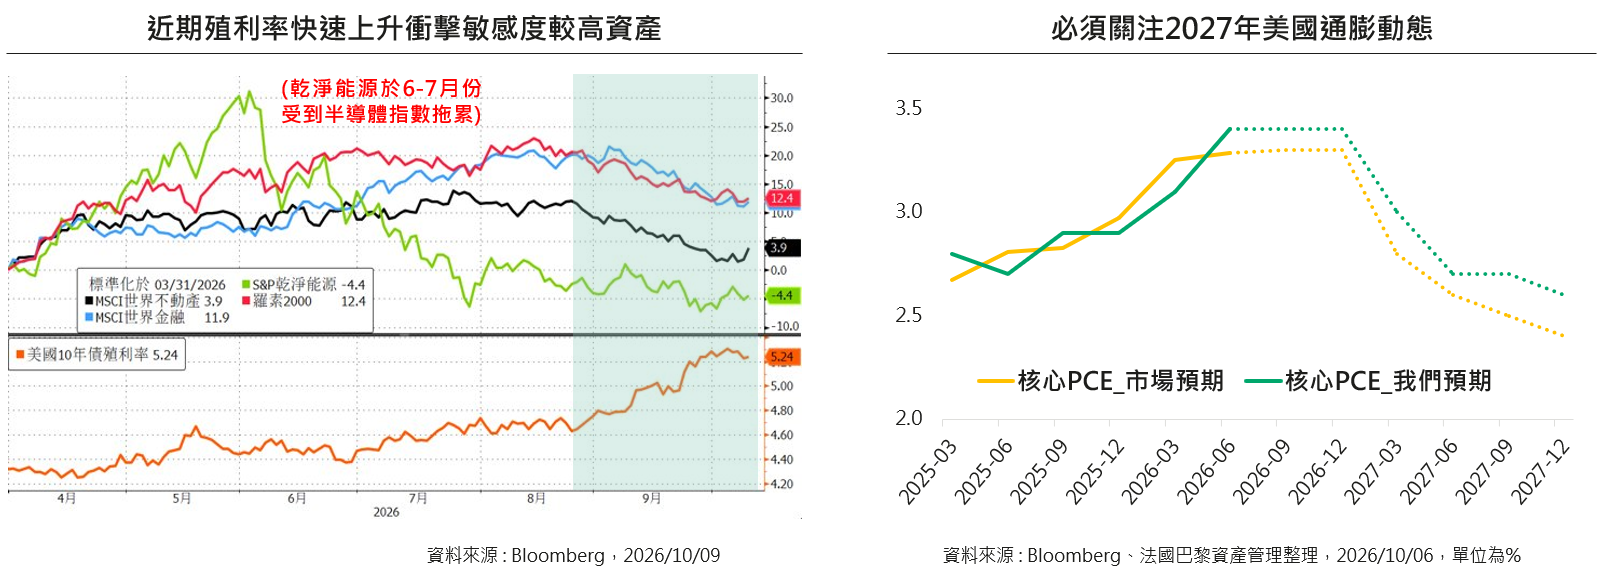
敏感性資產受利率壓抑,2027年將會明顯舒緩
8月底以來在各國財政赤字議題下,長債殖利率快速上揚,對利率敏感型資產產生較大壓力,由於今年底前通膨預估仍維持在高點,利率或可能會在高檔一段時間。然2027年通膨預期將明顯舒緩,市場利率有望隨之下行,利率敏感型資產應有機會受到青睞。
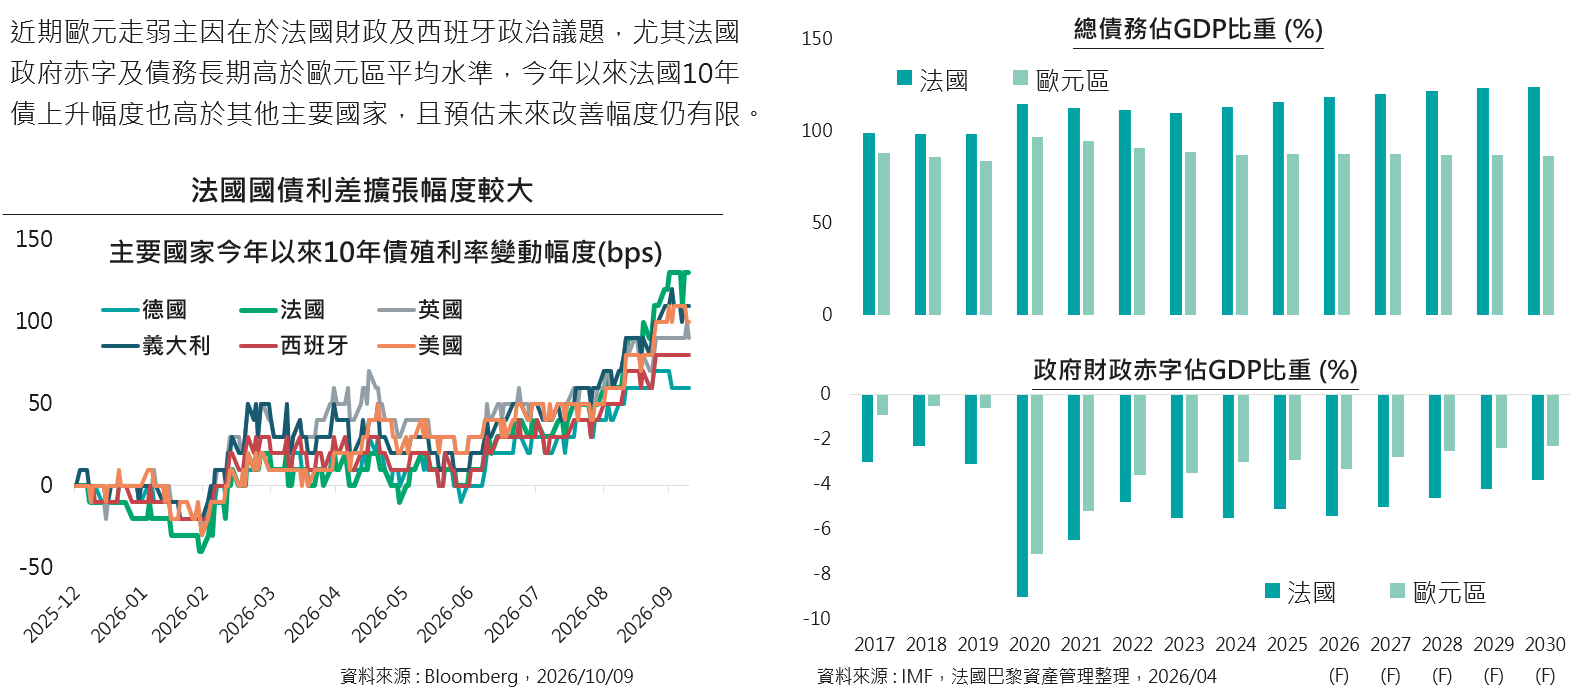
法國債務已是歷史上結構性問題
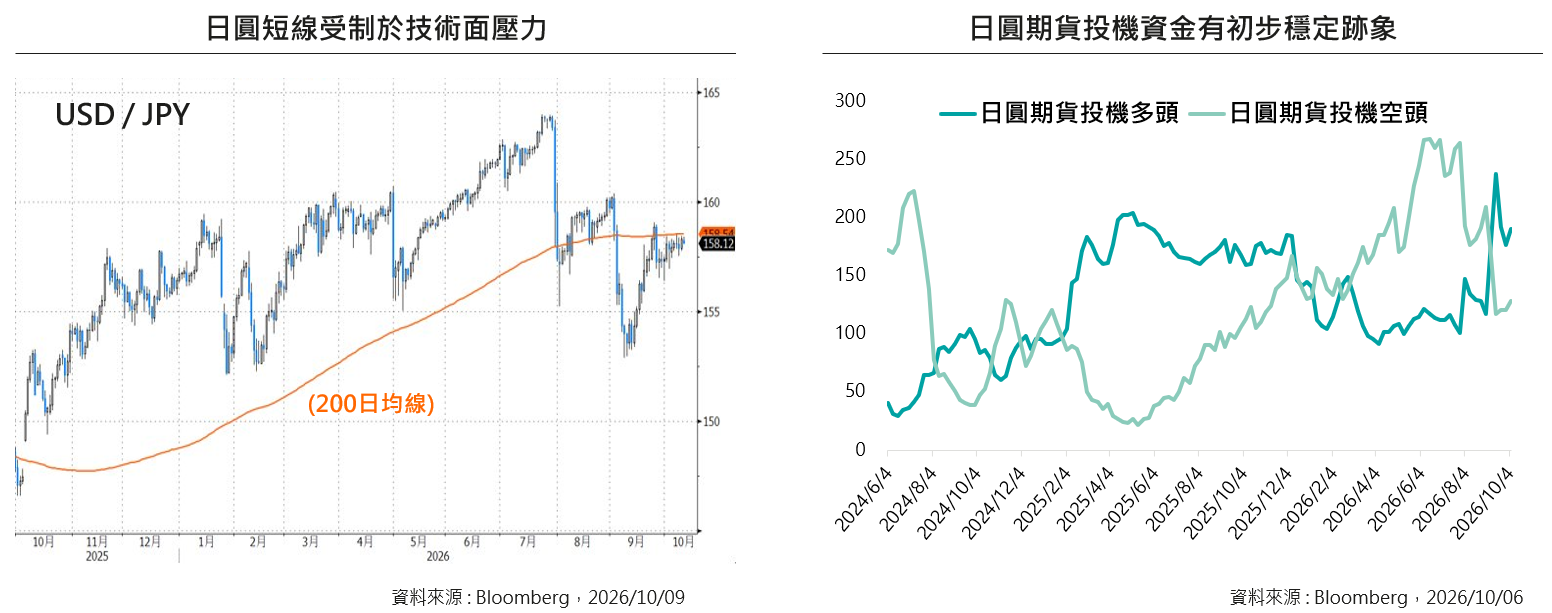
日圓投機資金有穩定跡象,目前受限技術面壓力
美企Q3財報季將至,AI企業仍是重中之重
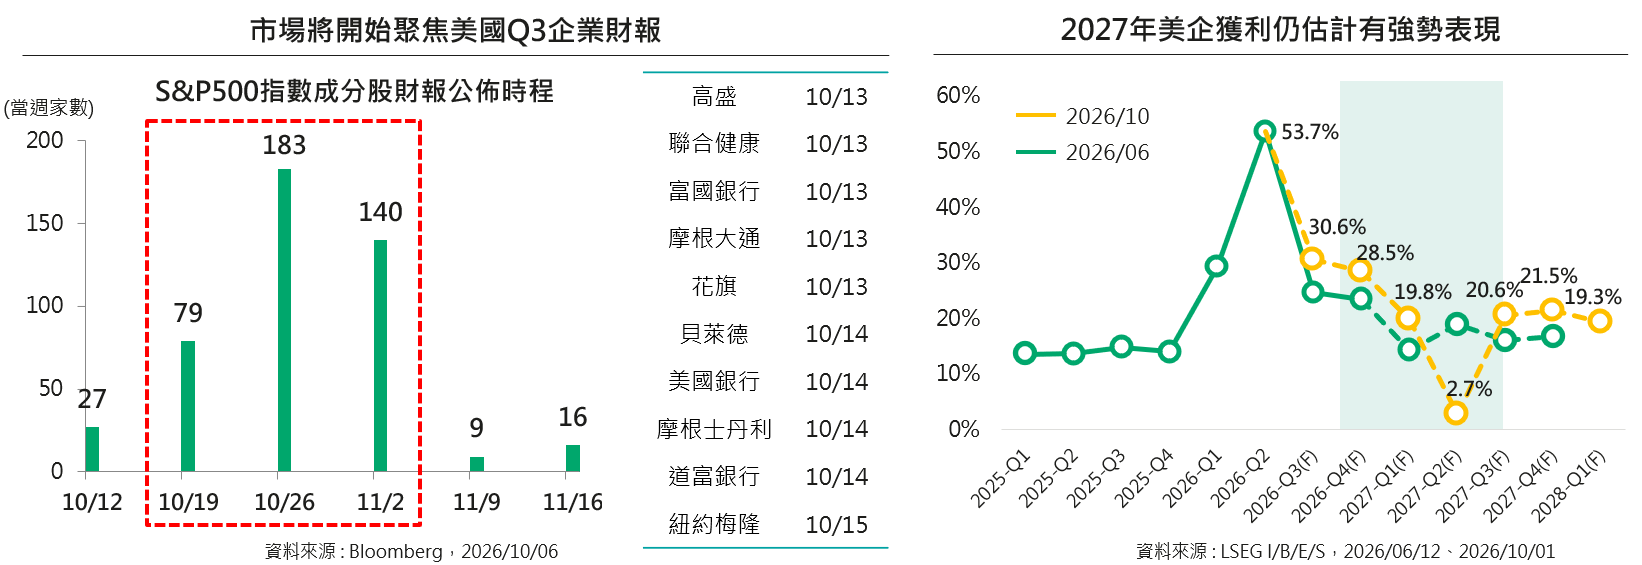
自本週起市場焦點將轉移至美企2026/Q3財報發布動態,10月下旬起將是發布高峰期,市場將持續聚焦科技巨頭對AI資本支出、變現性動態,市場估計2027年季度獲利動能仍有優異表現,有望對股市形成正向激勵因子。