上週股票市場動態
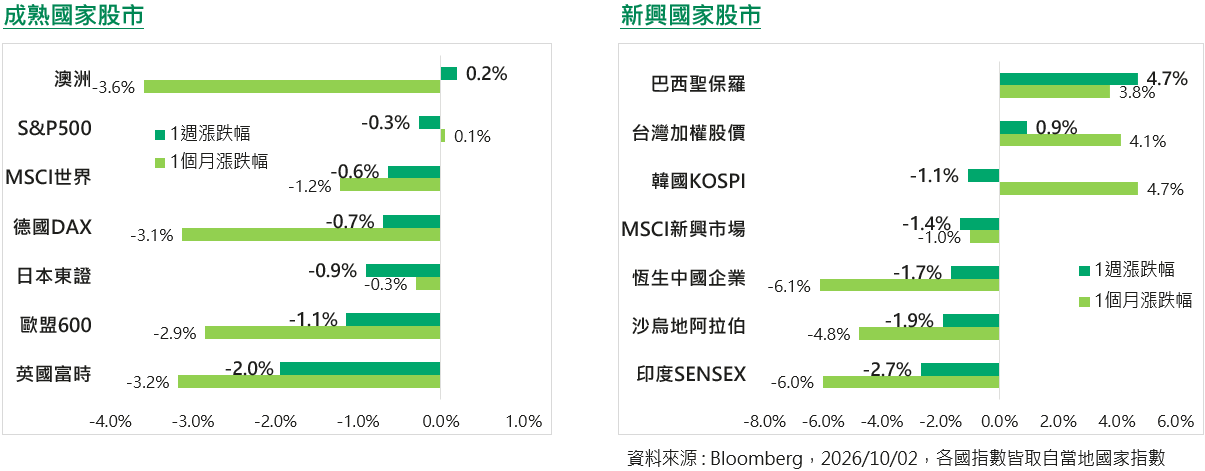
由於全球主要長債殖利率持續走揚,已干擾部分資金對風險性資產之布局,主要股市多呈下跌走勢,美股在大型成長股上揚下跌幅較輕;巴西股市在挑戰者前總統波索納洛長子可能贏得總統選舉下出現較大漲勢,第二輪決選將於10/25舉行。
上週產業、商品市場動態
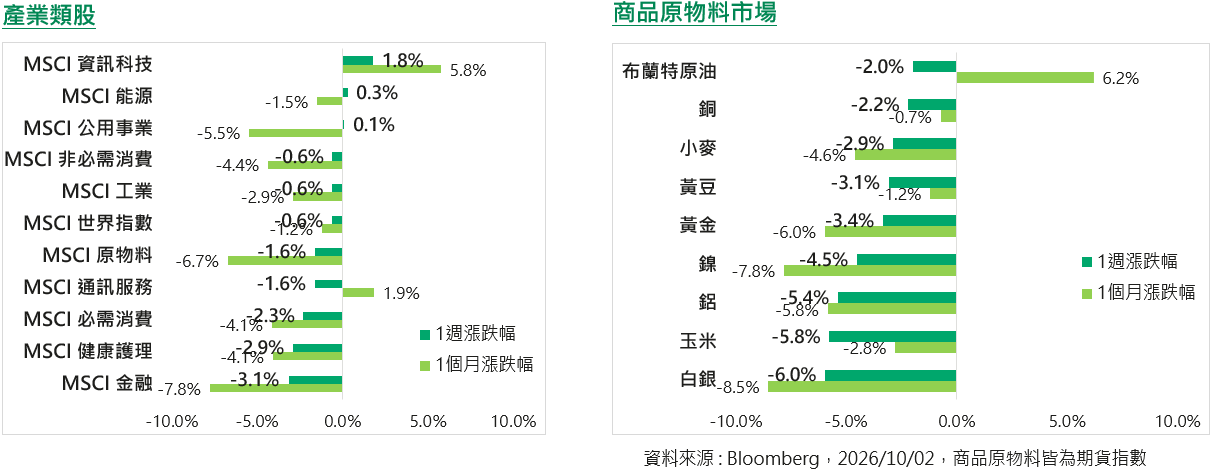
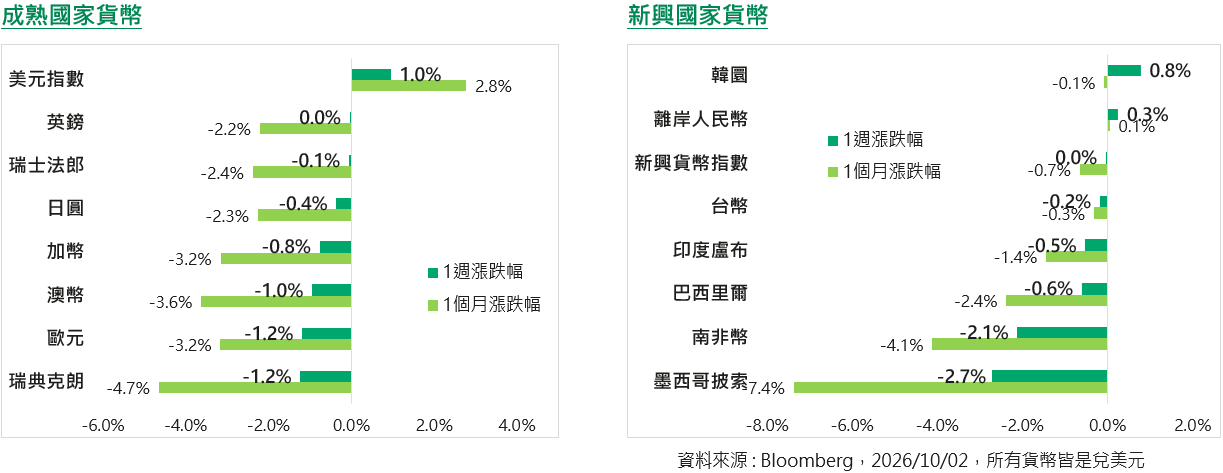
全球主要資金短期內仍多著墨美國MAG 7,而其餘類股在殖利率揚升、美元大漲下表現不佳,金融股跌幅較大。商品原物料市場則受制於美元快速走強而受到較大壓力。
上週匯率市場動態
儘管上週美國PCE數據相對持平,但市場預期2027上半年前仍有3次升息機會,支撐美元走強;此外,在川普表示期中選舉後可能加大伊朗攻勢、及法國財政狀況不穩使德法債券利差持續擴大下,歐系貨幣走弱更助漲美元走勢。
上週債券市場動態
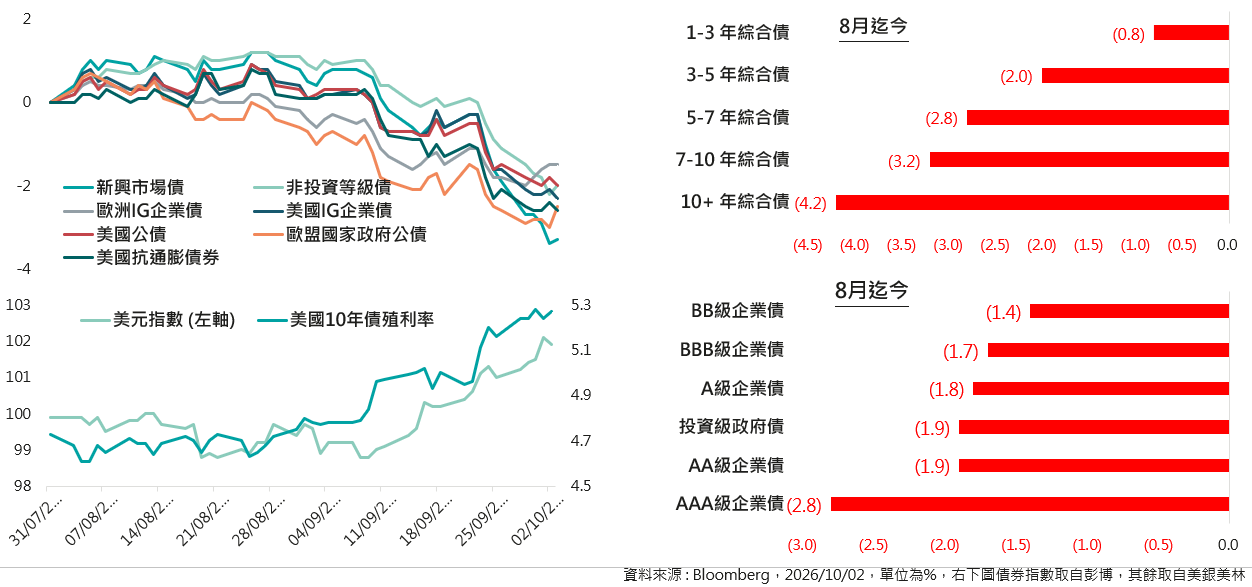
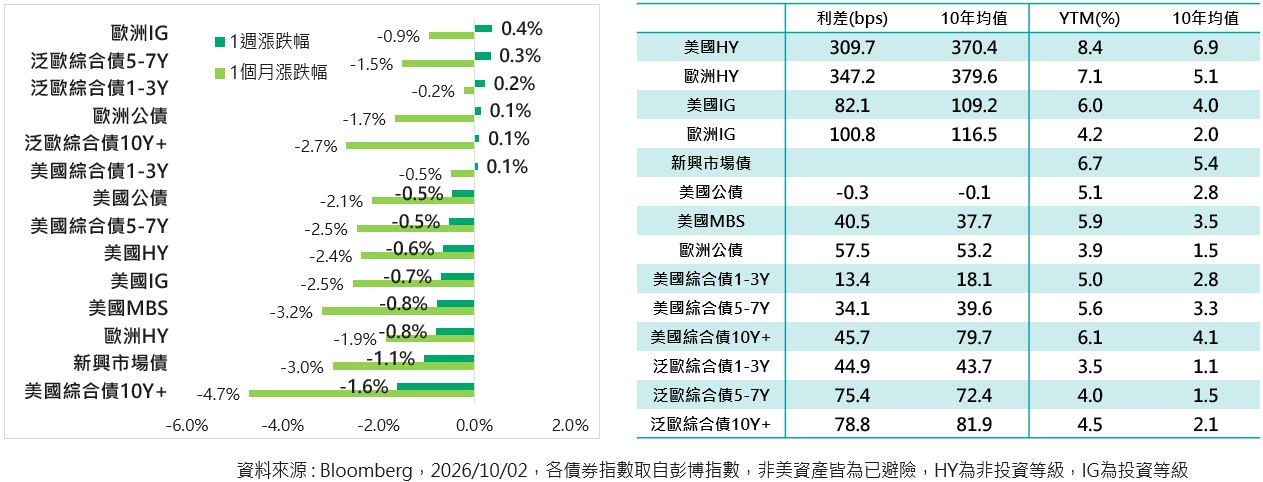
上週美、歐多數國家債券殖利率仍持續走揚,然法國財政疑慮迫使資金轉入德債避險,德國10年債殖利率下降近15bps,使得歐洲多數債種上週出現正報酬走勢;然美國債券殖利率仍維持相對高位,上週美債表現相對弱勢。
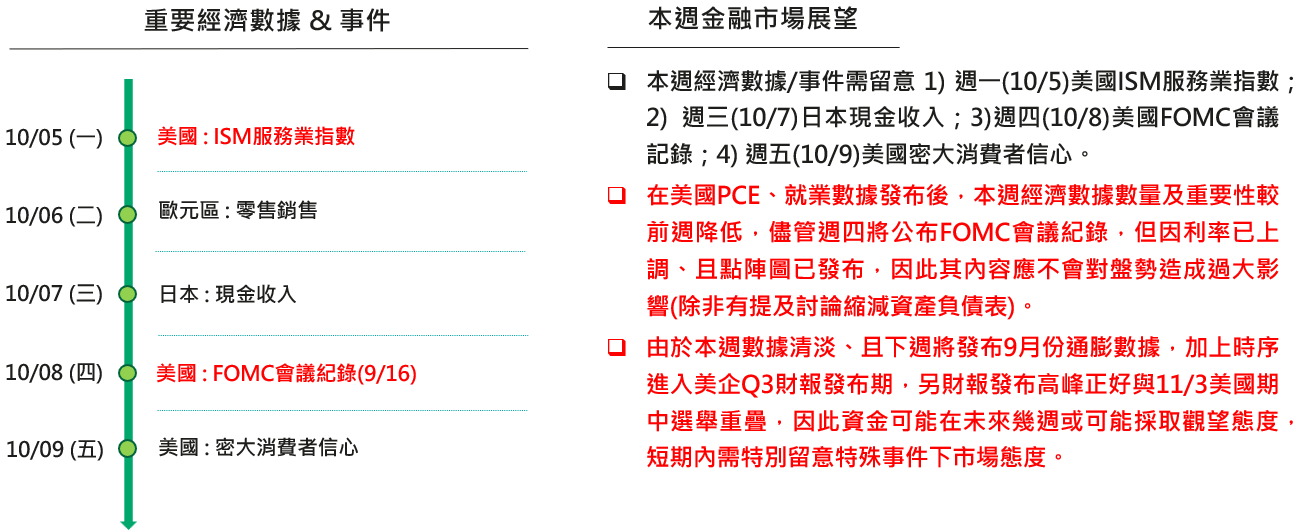
本週金融市場展望
有人說美股外強中乾? 但其實這只是資金輪動
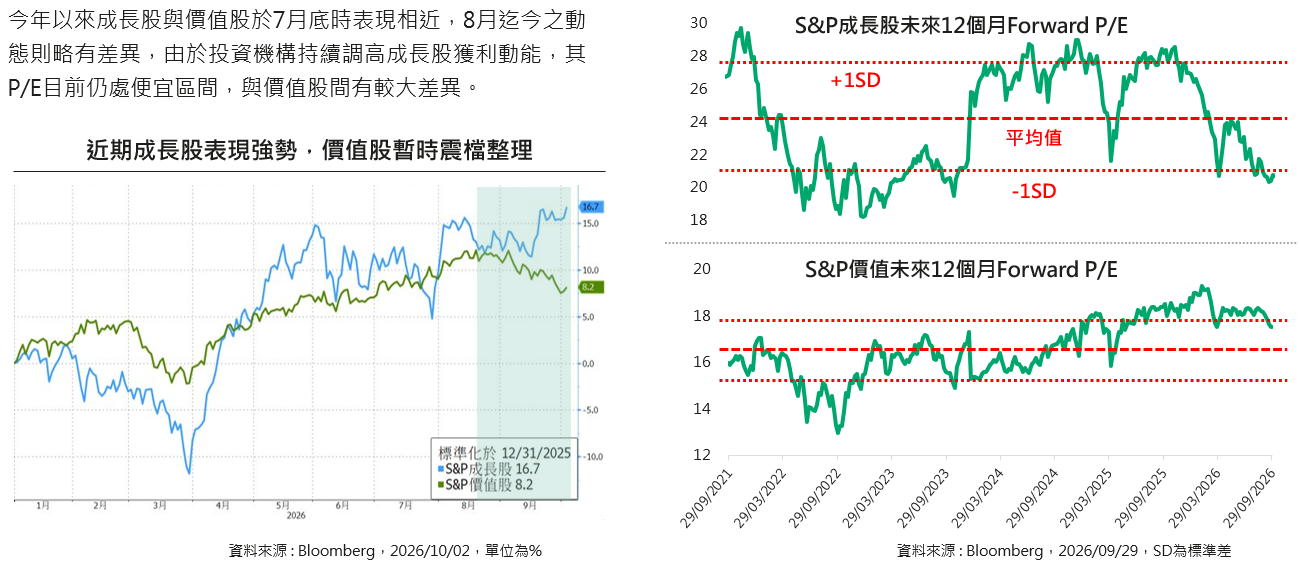
儘管S&P500指數仍維持相對高檔,然當前僅MAG 7表現較為強勢,其餘股票則出現震盪整理,各類股中也僅科技、通訊服務等成長股較有表現,部分市場訊息表示此型態並不十分健康,但今年以來MAG 7表現仍相對落後,判斷當前僅是資金輪動下之結果。
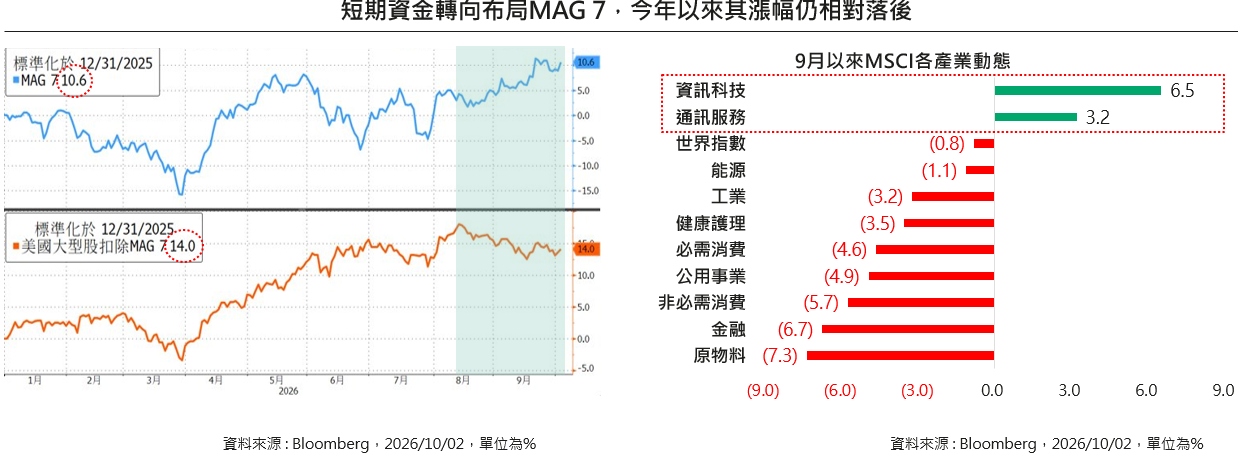
成長股表現對強勢,且評價面落於便宜區間
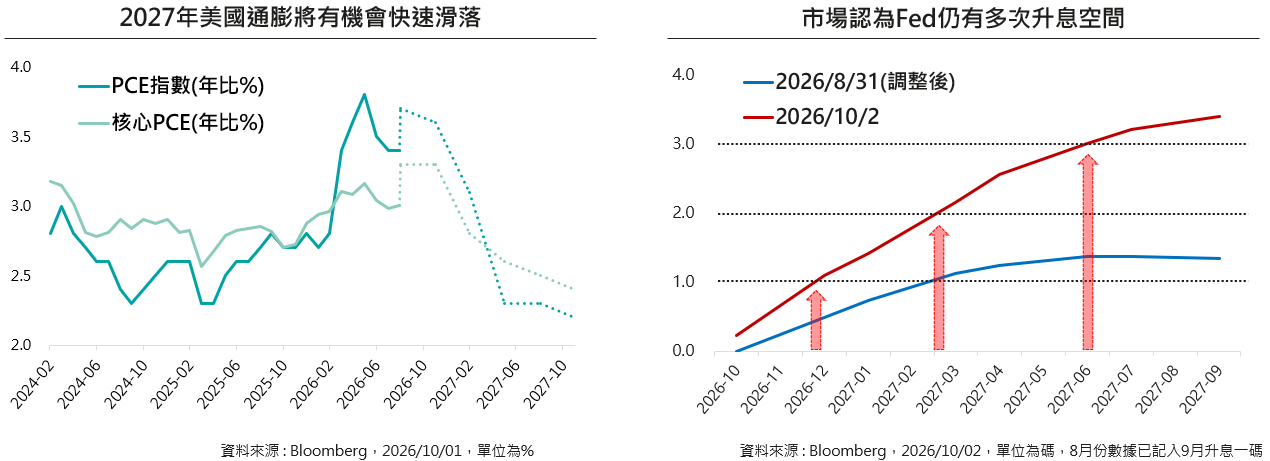
短期通膨仍在高位,市場仍維持較高升息預期
8月份美國PCE與前月份未有過大差異,且部分Fed委員已公開表示需進一步觀察升息後趨勢變化,市場對10月份FOMC會議再次升息的機率快速下降,但依然預期2027上半年有3次升息機會,若通膨如預期可快速下行,則Fed升息預期幅度應有機會降低。
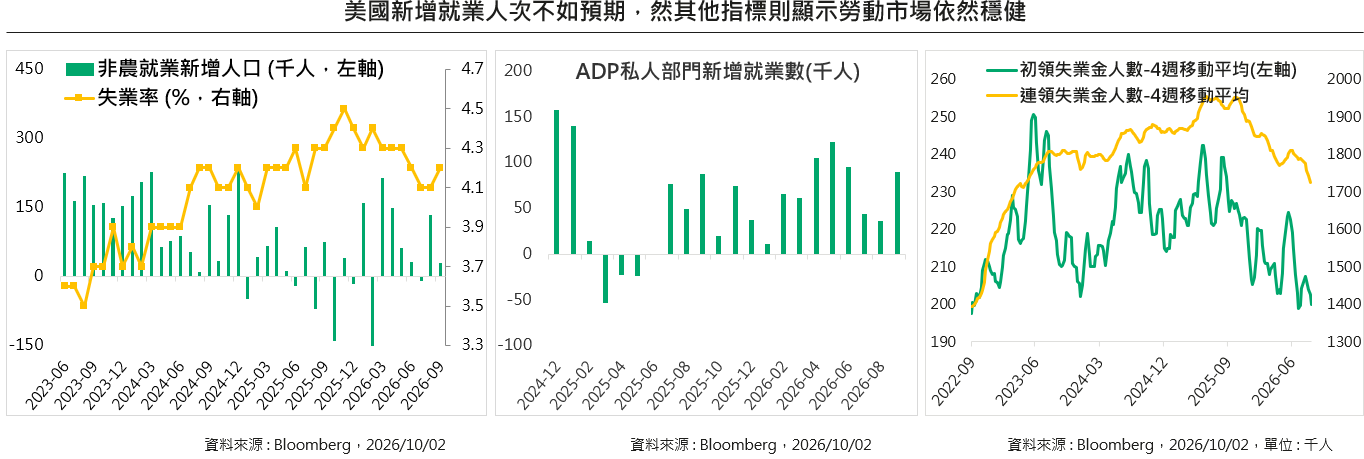
美國新增就業低於預期,然各指標差異仍大
美國上週公佈9月份非農就業僅新增2.9萬人次,大幅低於預期,且近2個月共下修5.5萬人次,失業率上升至4.2%。儘管本次就業數據看似降溫,然在ADP新增就業、請領失業金人數動態上仍顯示美國勞動市場呈現穩健格局,整體就業動能趨勢仍待觀察。
殖利率快速上行,主要固定收益資產皆受影響