上週股票市場動態
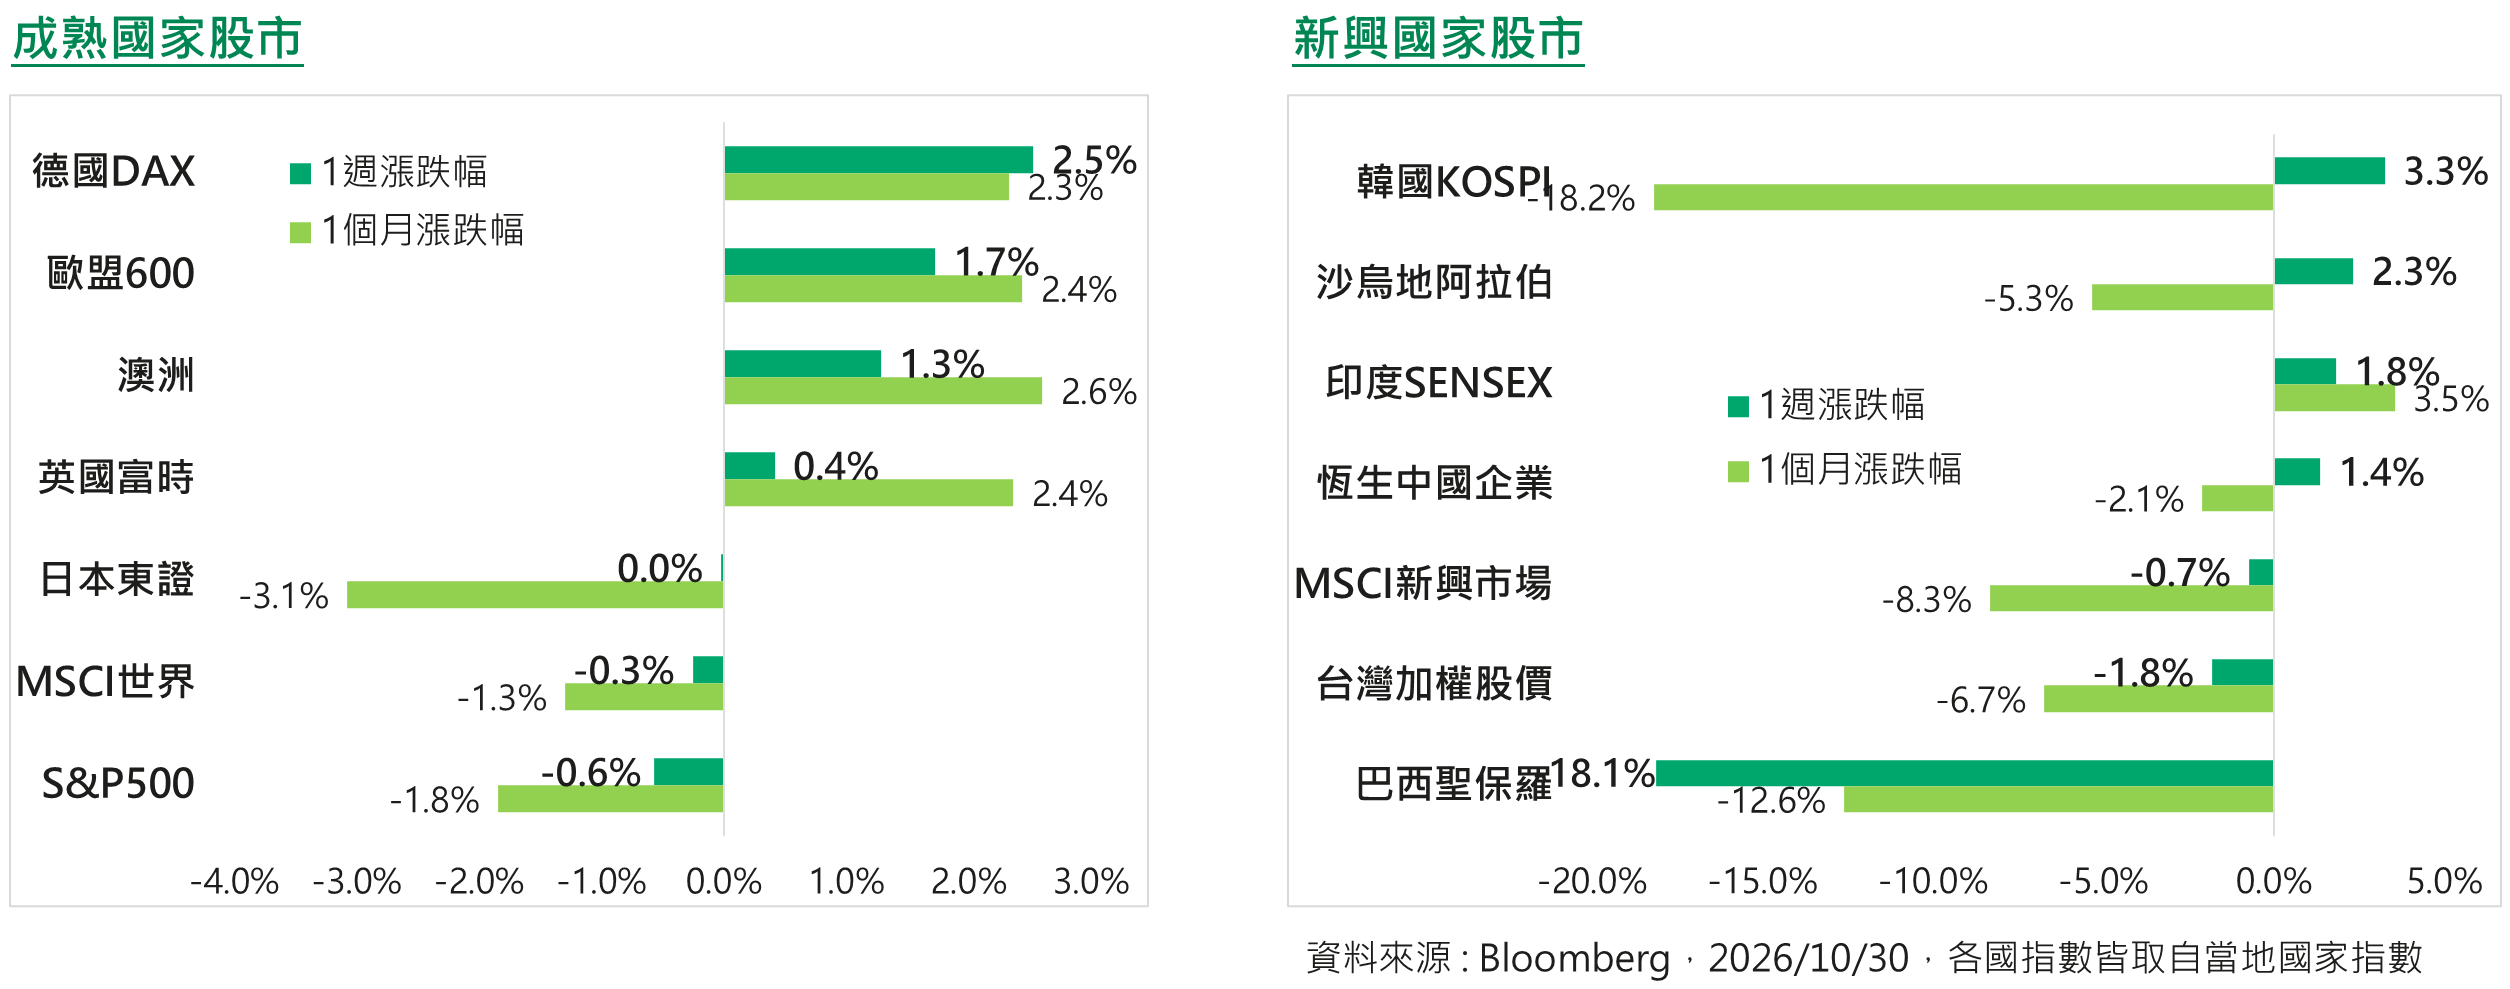
由於美國科技股獲利展望未獲市場青睞,使得資金轉向偏價值領域的歐股布局,歐盟600指數上週上漲1.7%,S&P500指數則下跌0.6%;新興股市中以巴西股市動盪較大,由於現任總統魯拉出乎意料於第二輪選舉勝出,先前波索洛納的慶祝行情被完全抵消。
上週產業、商品市場動態
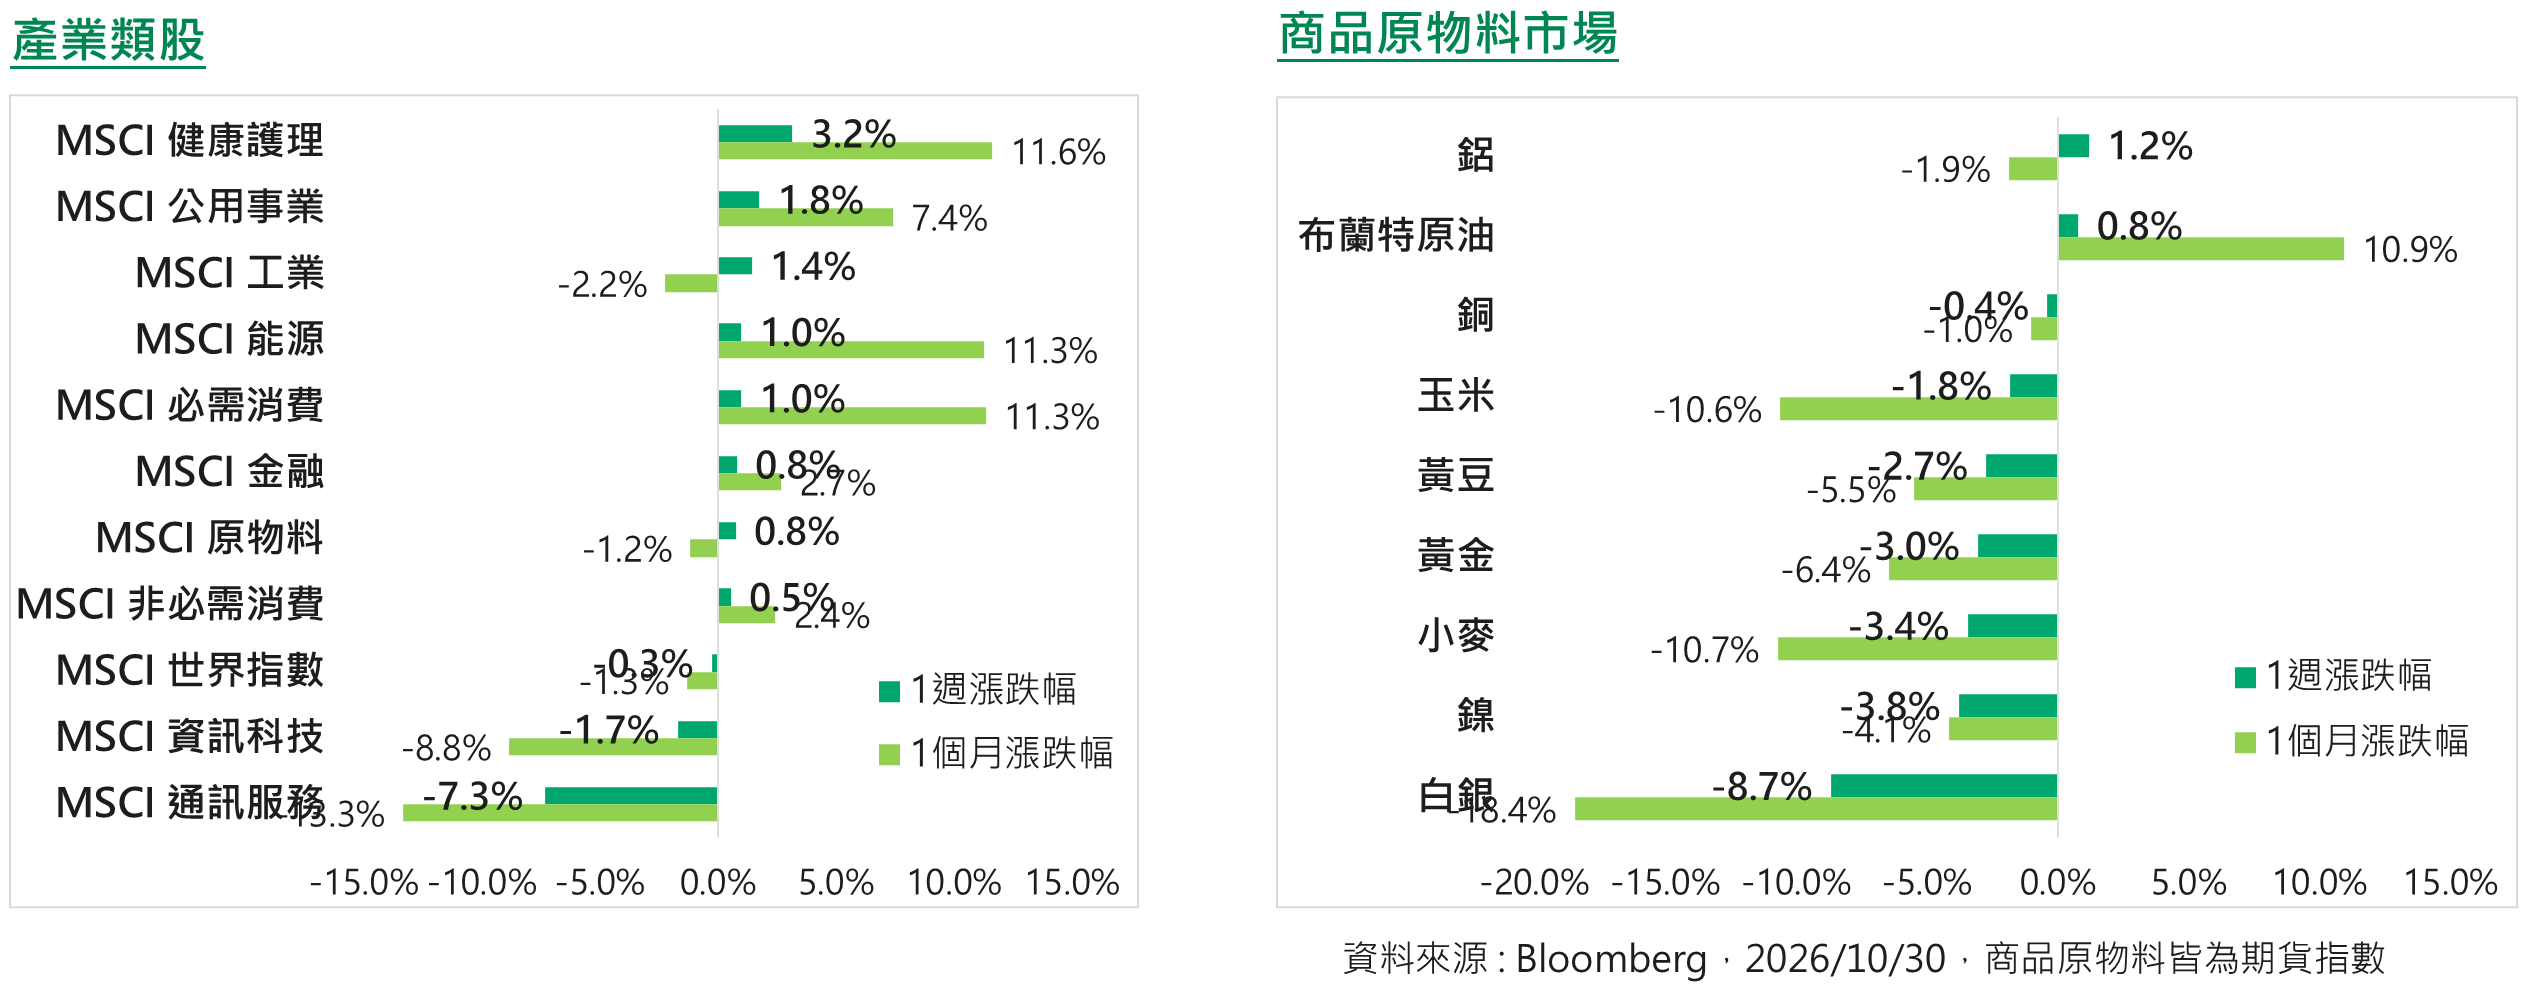
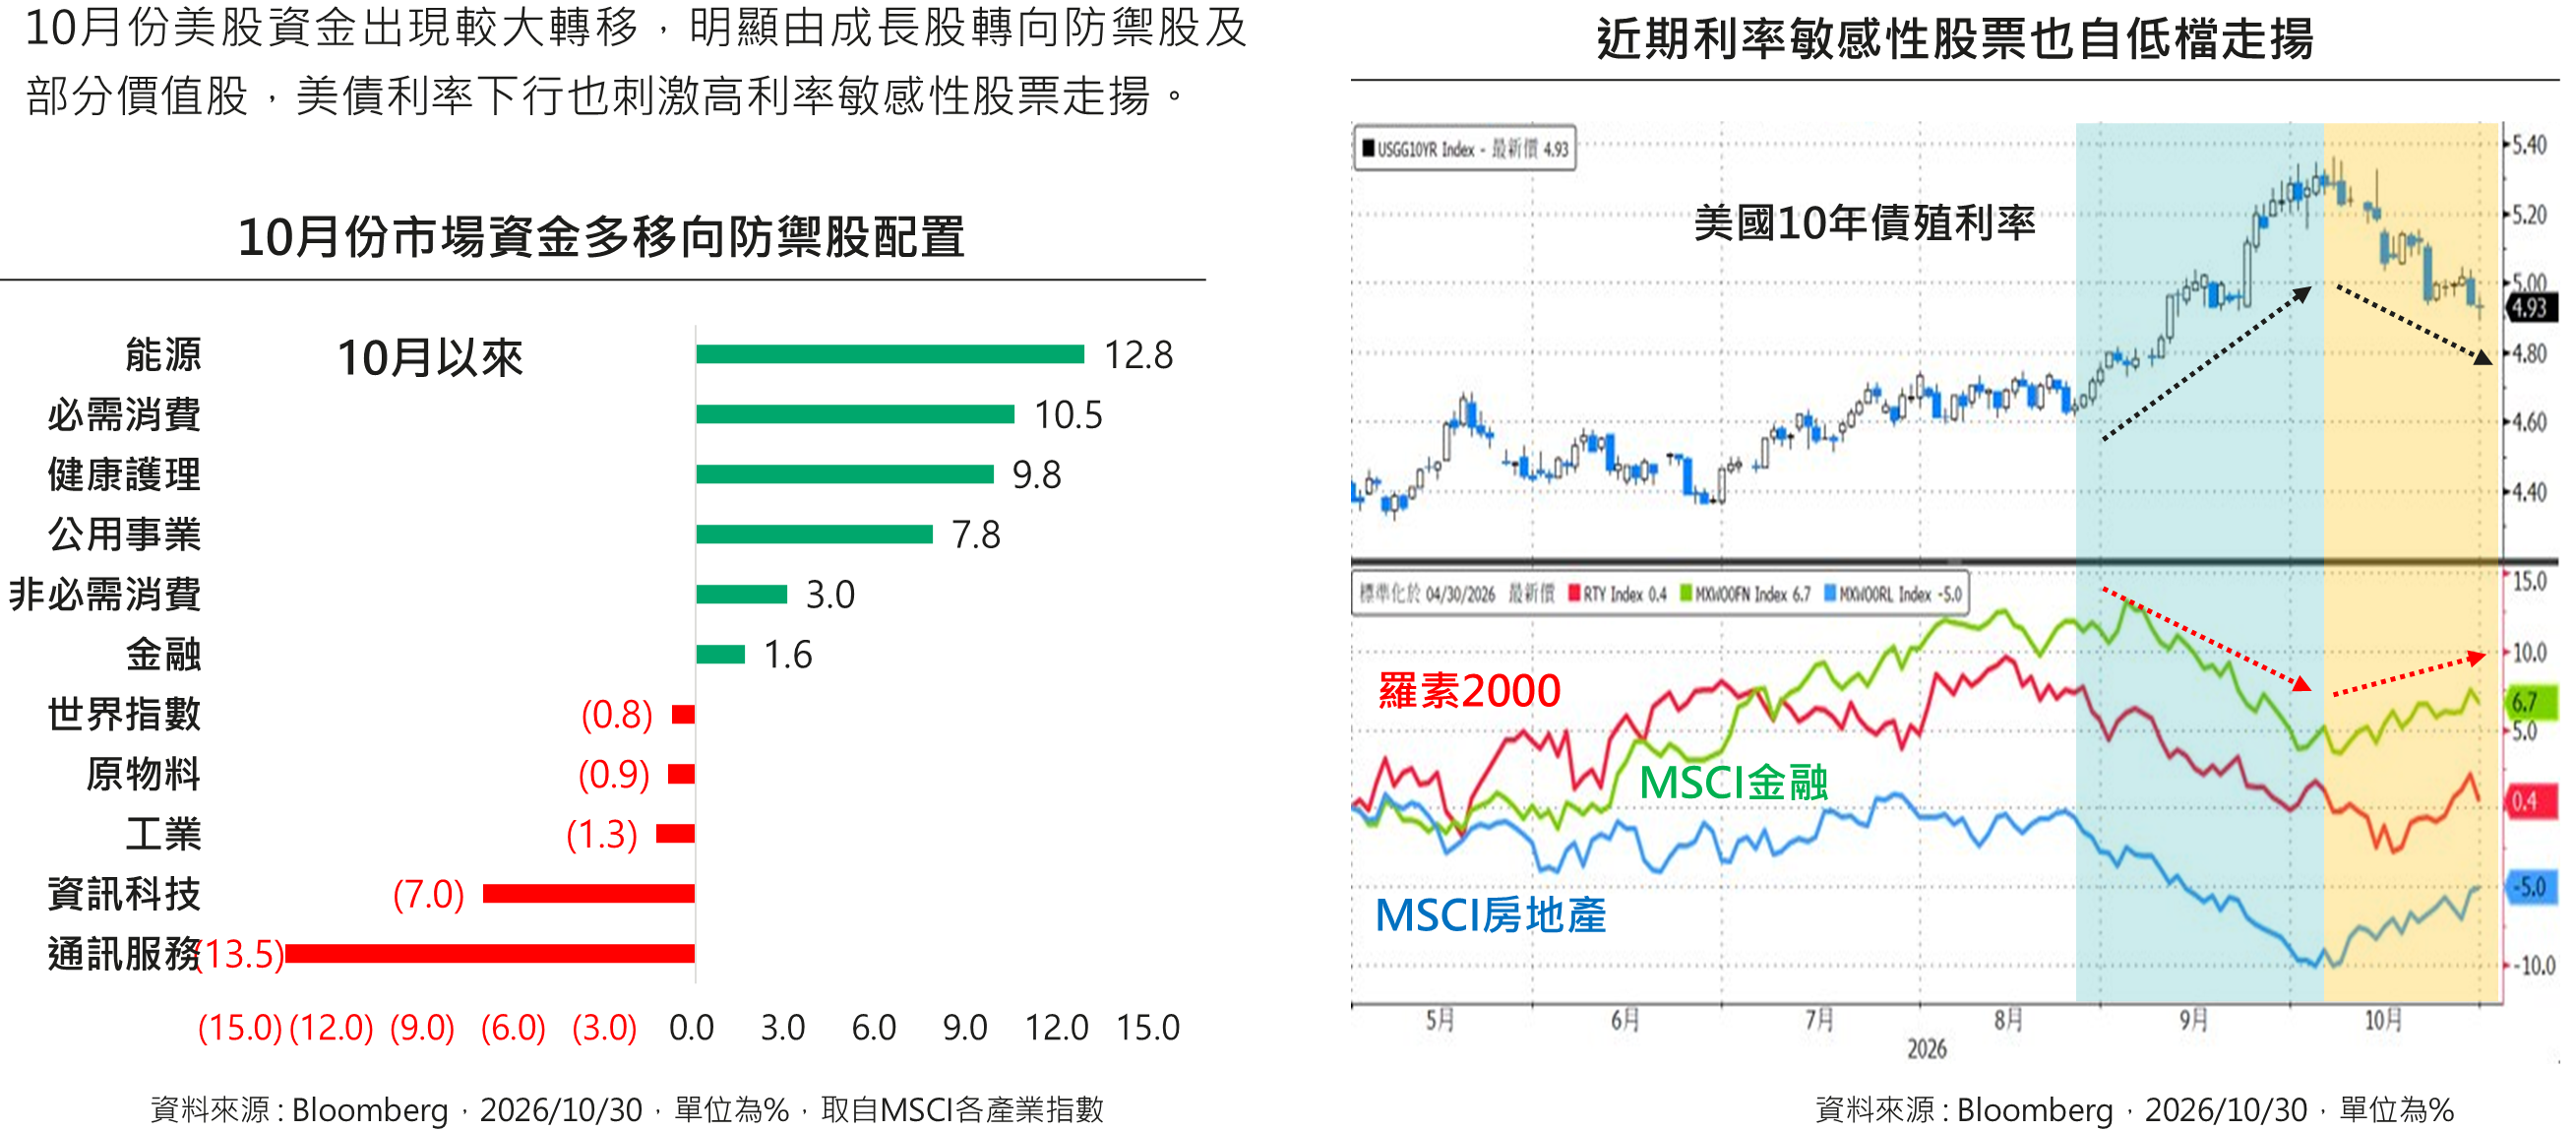
10月份在美國大型科技股財報不如預期下,市場資金明顯進行風險趨避,與AI關聯性較大的科技、通訊服務族群遭受較大賣壓,而資金並轉進價值及防禦類股。
上週匯率市場動態
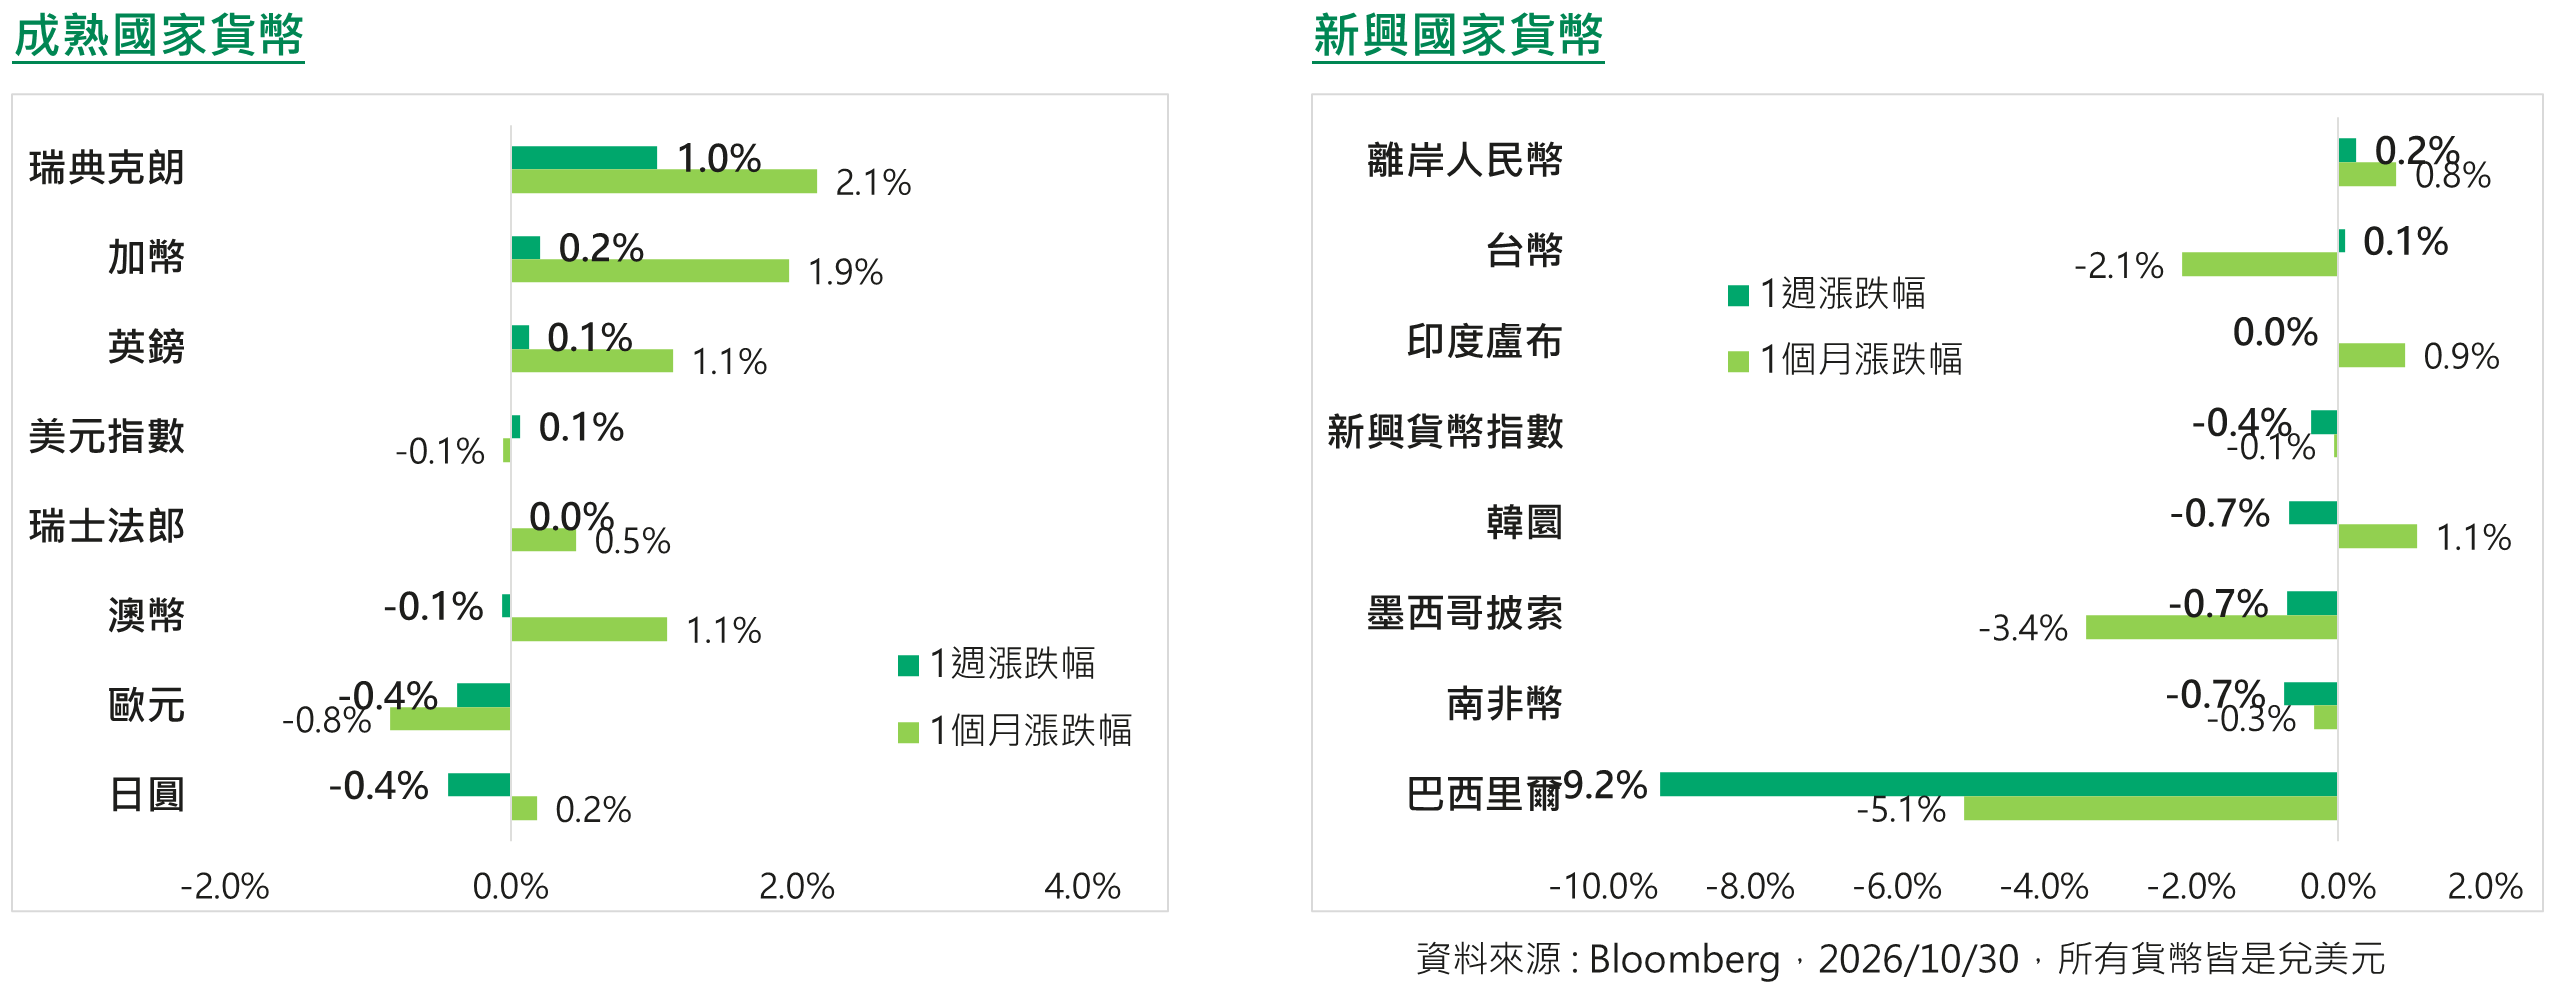
上週全球匯市漲跌互見,然主要貨幣單週波動不大,歐、日圓兌美元皆下跌0.4%,原物料貨幣下跌,巴西里爾則因選舉因素單週大跌9.2%。
上週債券市場動態
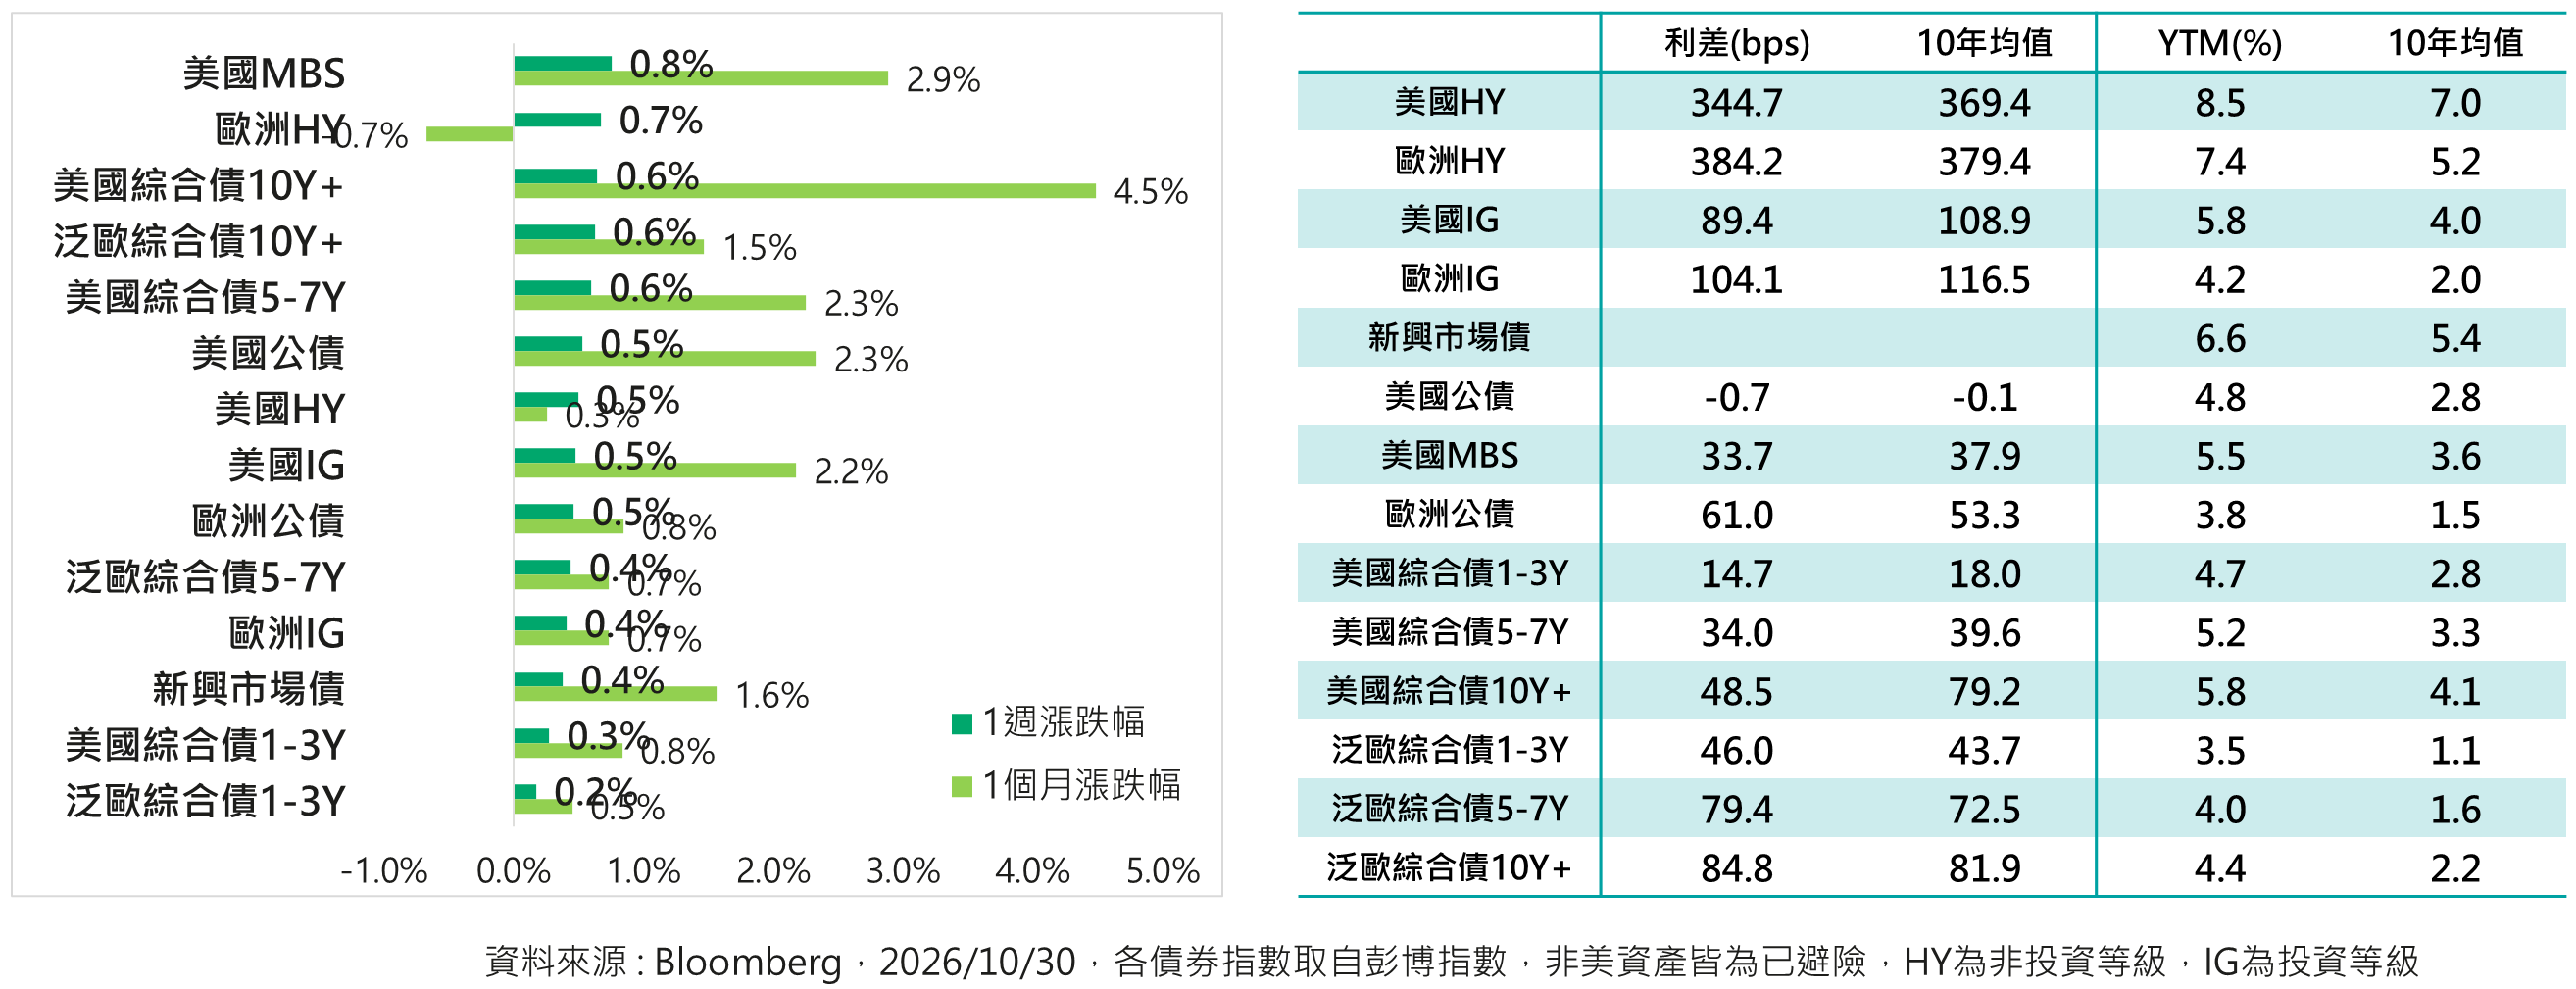
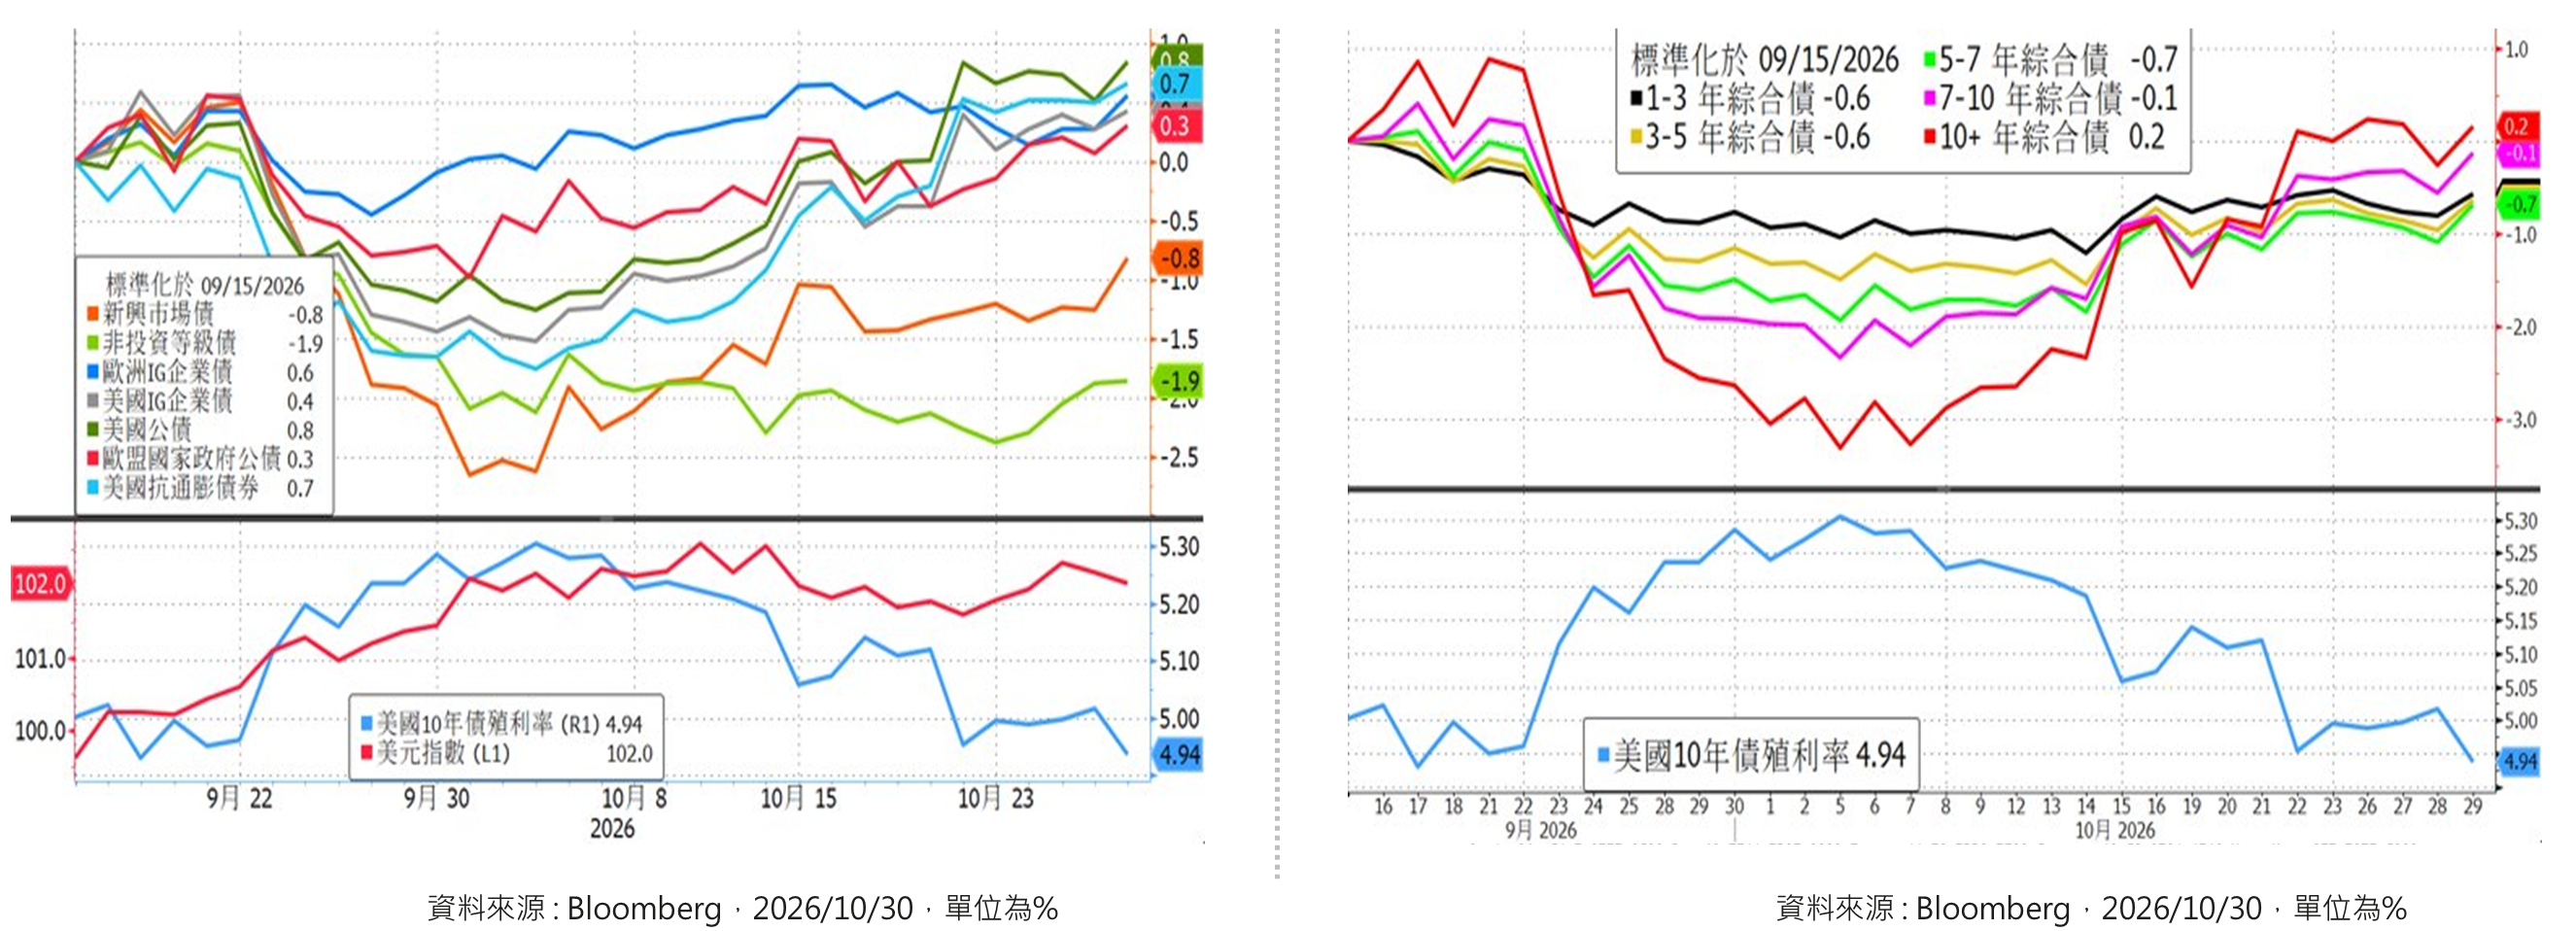
由於市場進行風險趨避,長債殖利率下行帶動敏感性性高之債種表現較佳,短天期債種漲幅則相對較低。
本週金融市場展望
2027年起改變FOMC會議型態
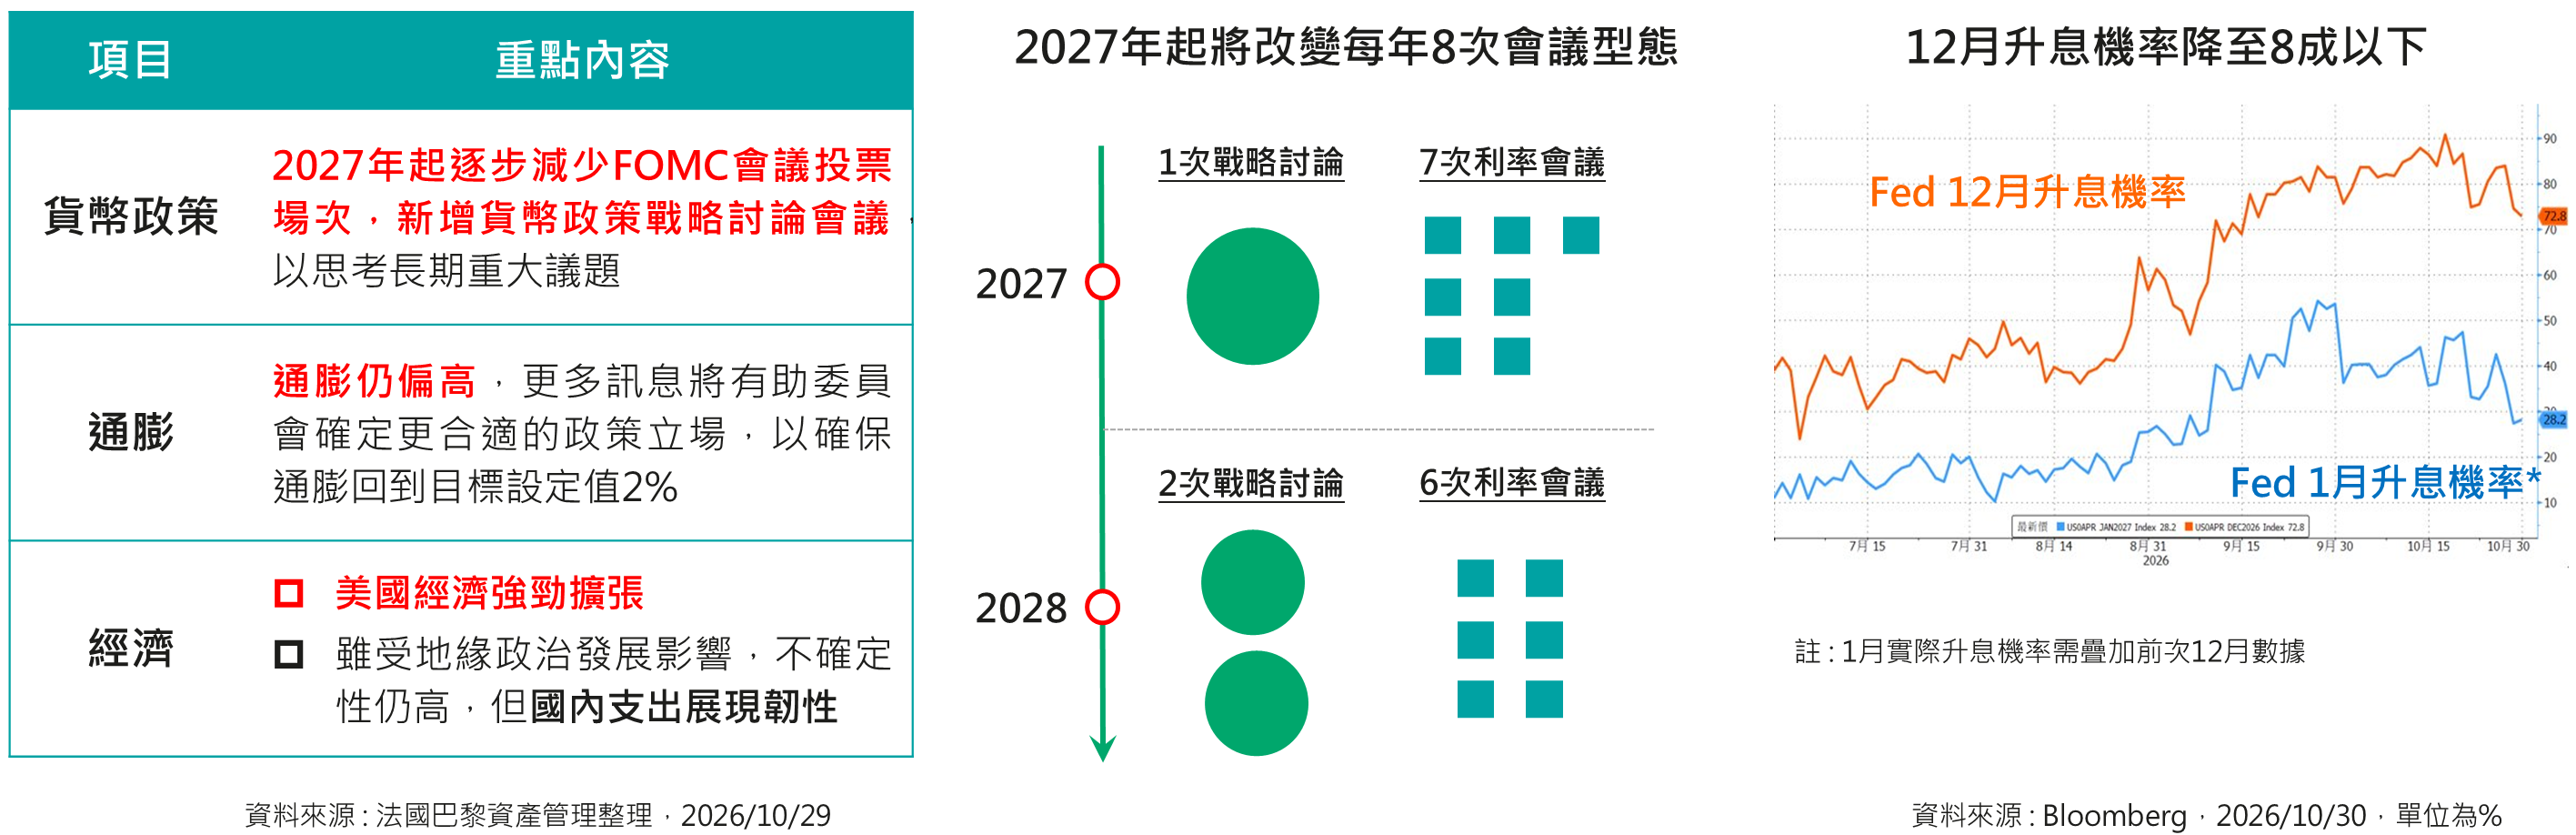
儘管上週FOMC會議如預期維持利率不變,但委員會對未來通膨看法仍認為目前處偏高水準;此外,本次會議宣布自2027年起將改變利率會議型態,將新增貨幣戰略討論時間,並減少利率決議會議次數,整體上仍依照Warsh過去想法減少向市場釋出過多訊息。
部分科技巨頭財報低於市場預期,加重AI疑慮
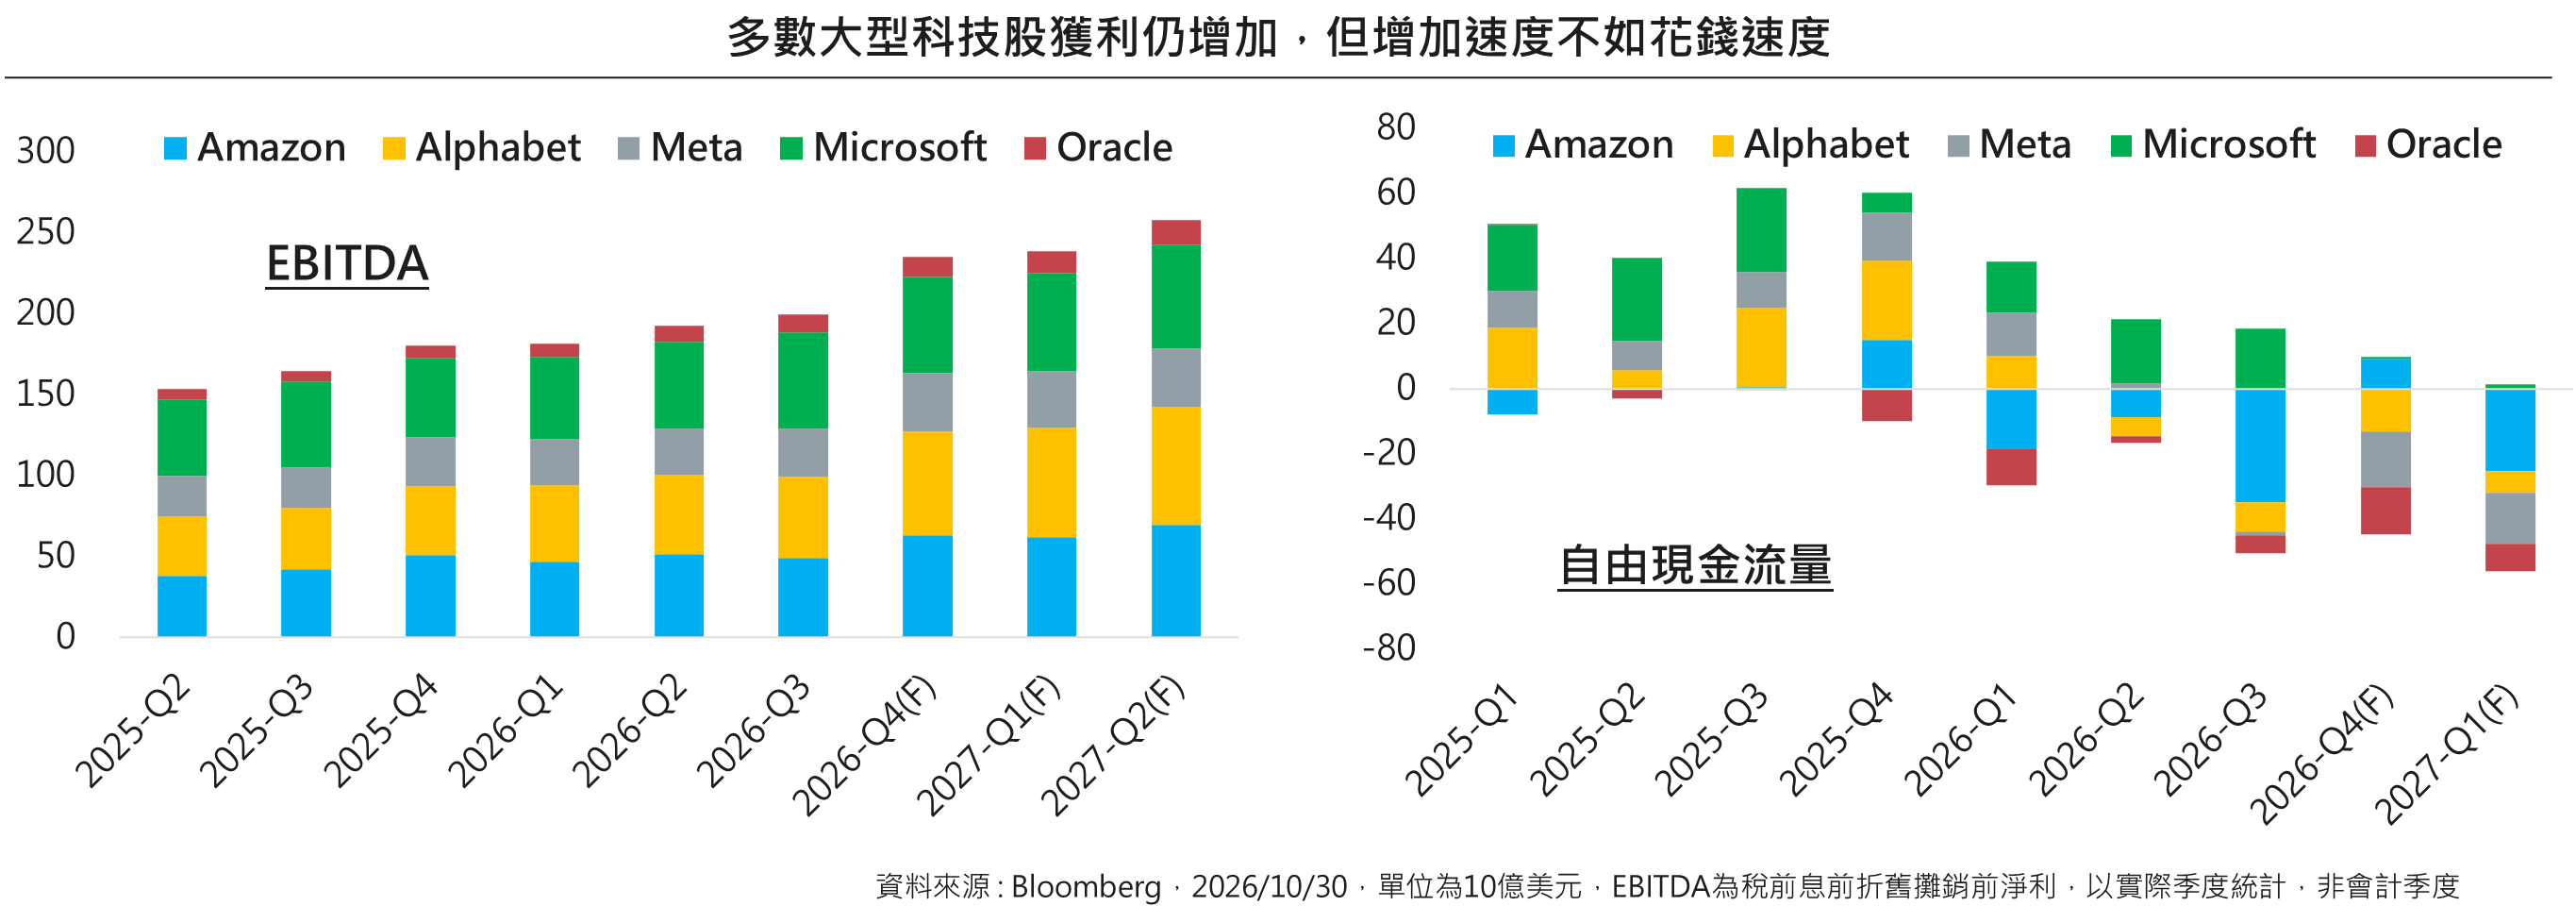
近期市場震盪主因多來自美國科技股財報發布不如預期,儘管整體獲利能力仍較過去增加,但市場依然質疑盈利速度跟不上花錢速度,除表外負債持續增加外,負自由現金流量也較前季大幅增加,加重AI股發展疑慮。
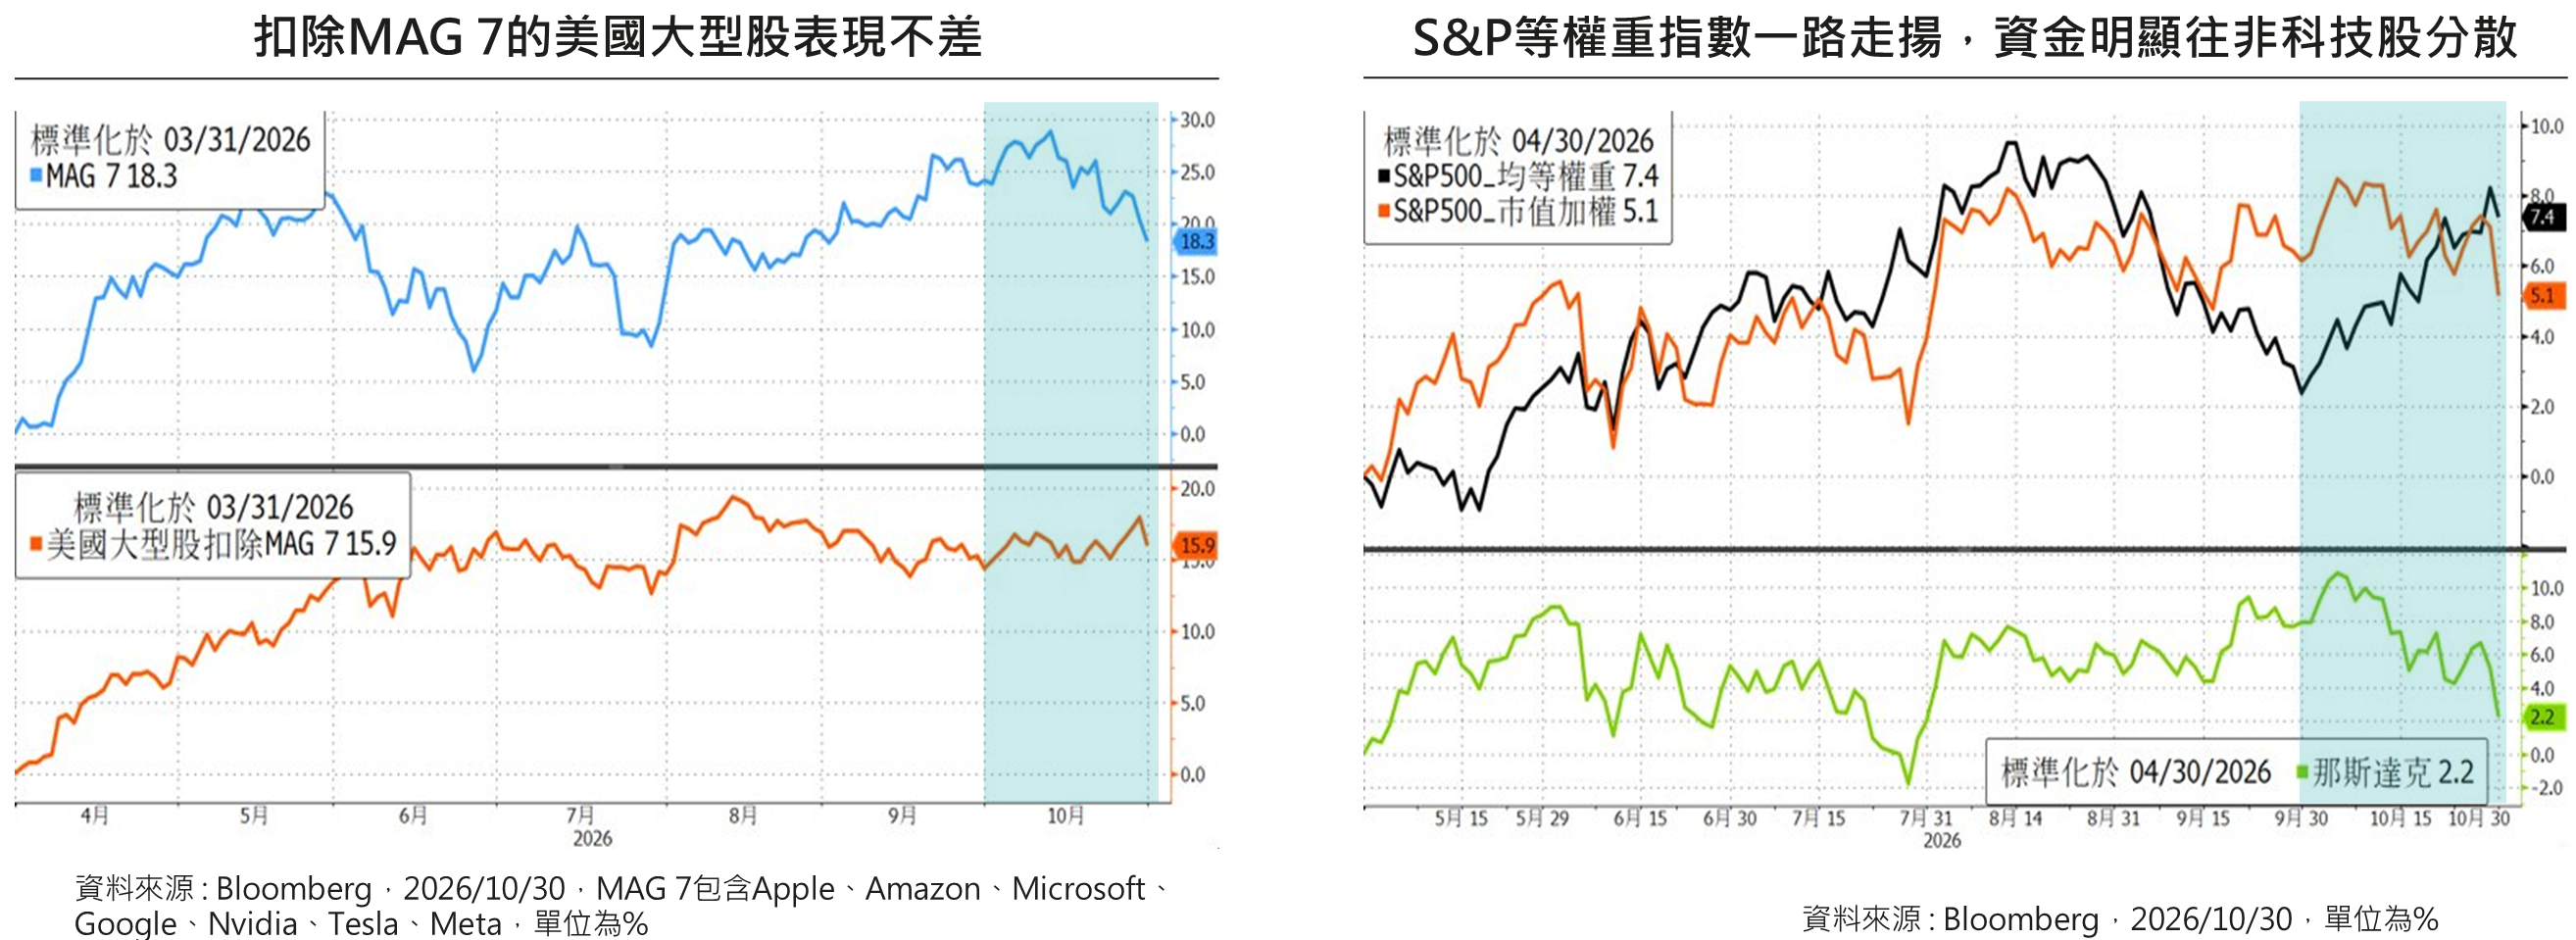
美股震央在MAG 7,其餘美股表現依然正向
雖然AI發展疑慮使美股指數出現較大震盪,但其震央明顯集中在MAG 7等大型科技股及半導體族群,可觀察到扣除MAG 7的美國大型股於10月份仍有正報酬表現,而等權重S&P500指數更是從10月起一路走揚,顯見資金明顯轉換跑道,其餘美股表現仍正向。
資金持續向價值及防禦資產避險,利率下行提振敏感性高資產
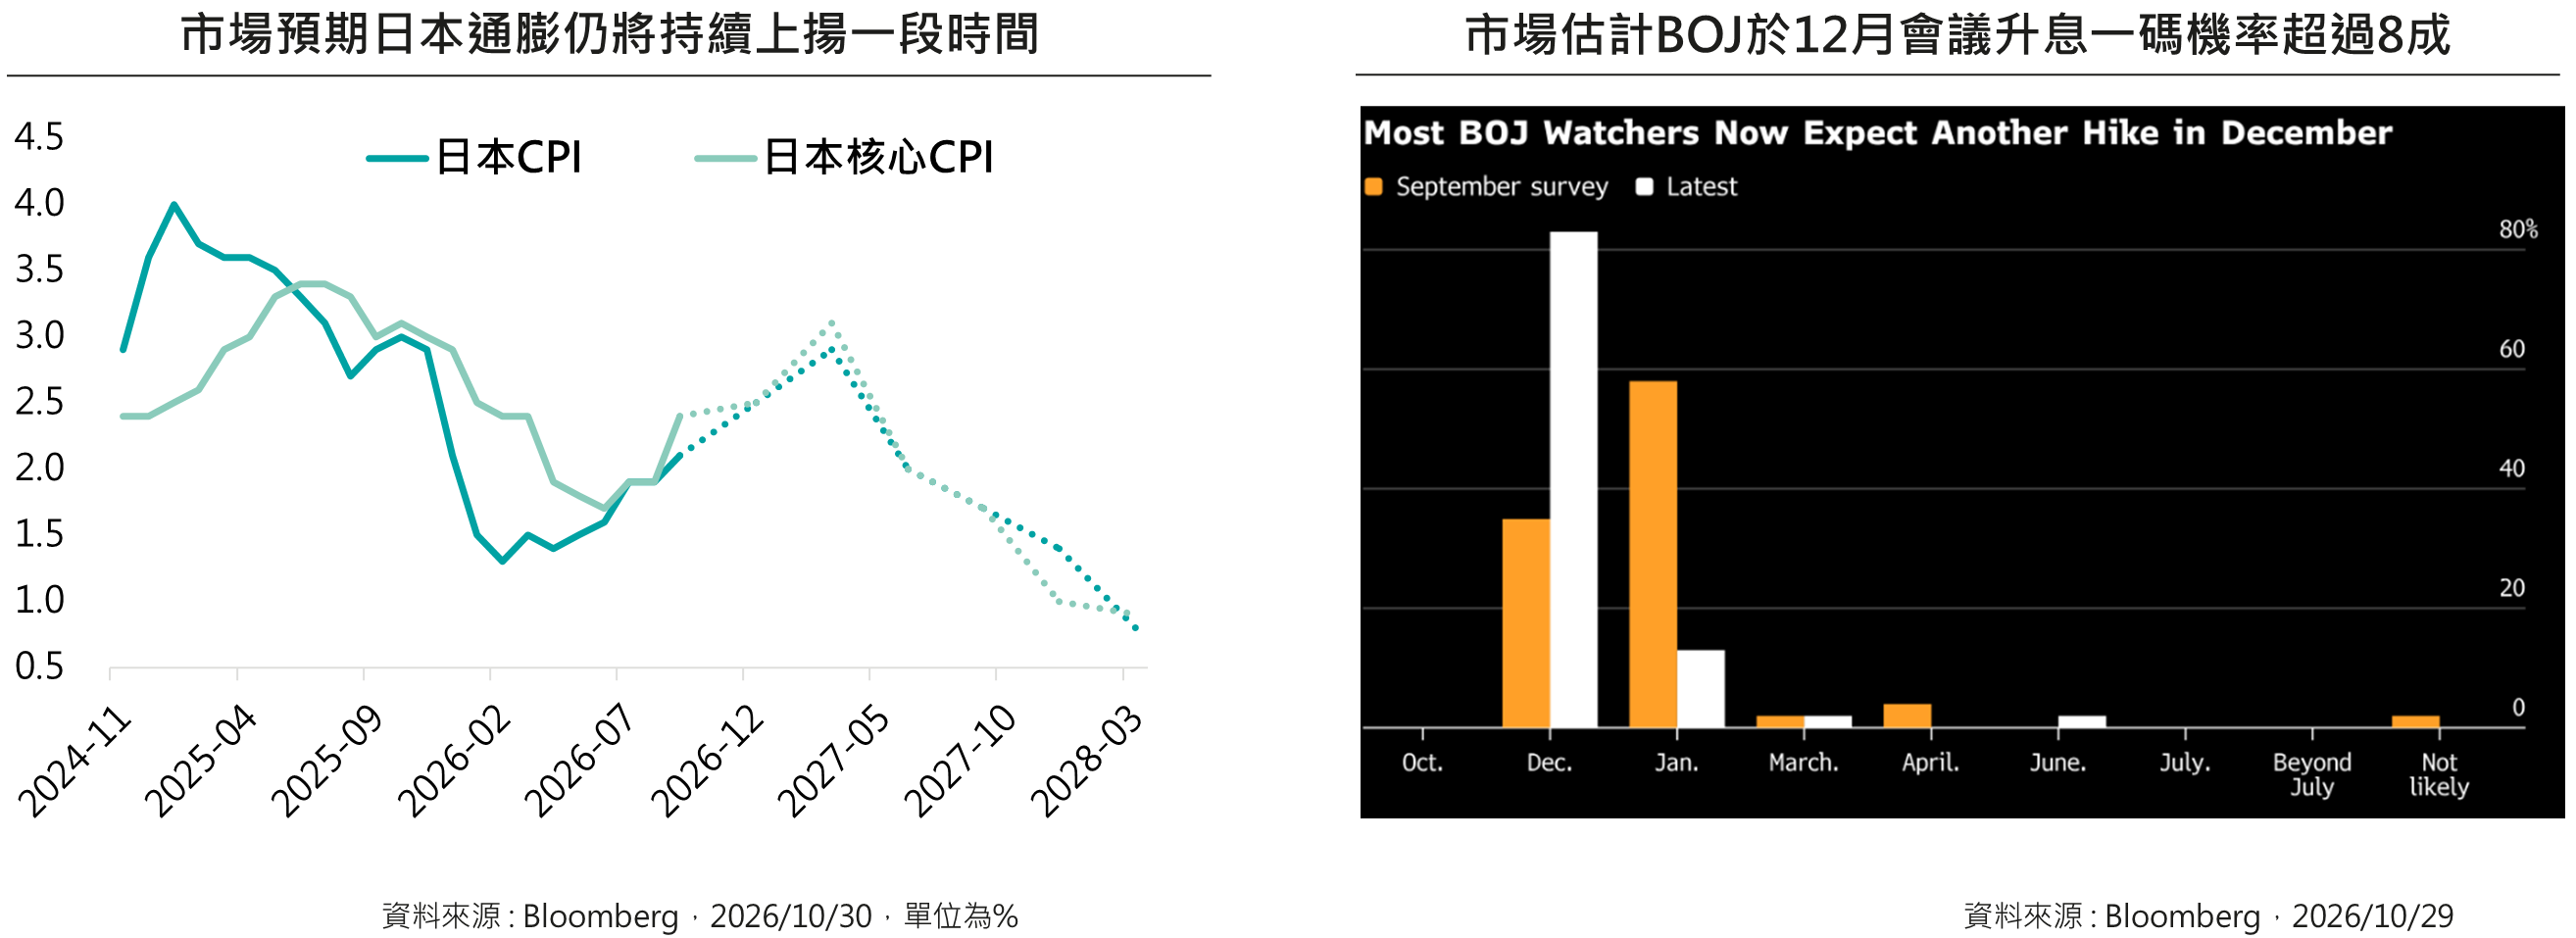
日本通膨估計上行,12月再升息一碼機率高
10月份BOJ如預期維持利率不變,但市場估計日本通膨走勢至2027上半年仍有明顯上行空間,須待2027下半年才有轉向下行機會,我們認為未來BOJ仍有2次升息空間,下次升息時點應會落於12月利率會議。
歐洲通膨仍有上行風險,12月再升息一碼機率高
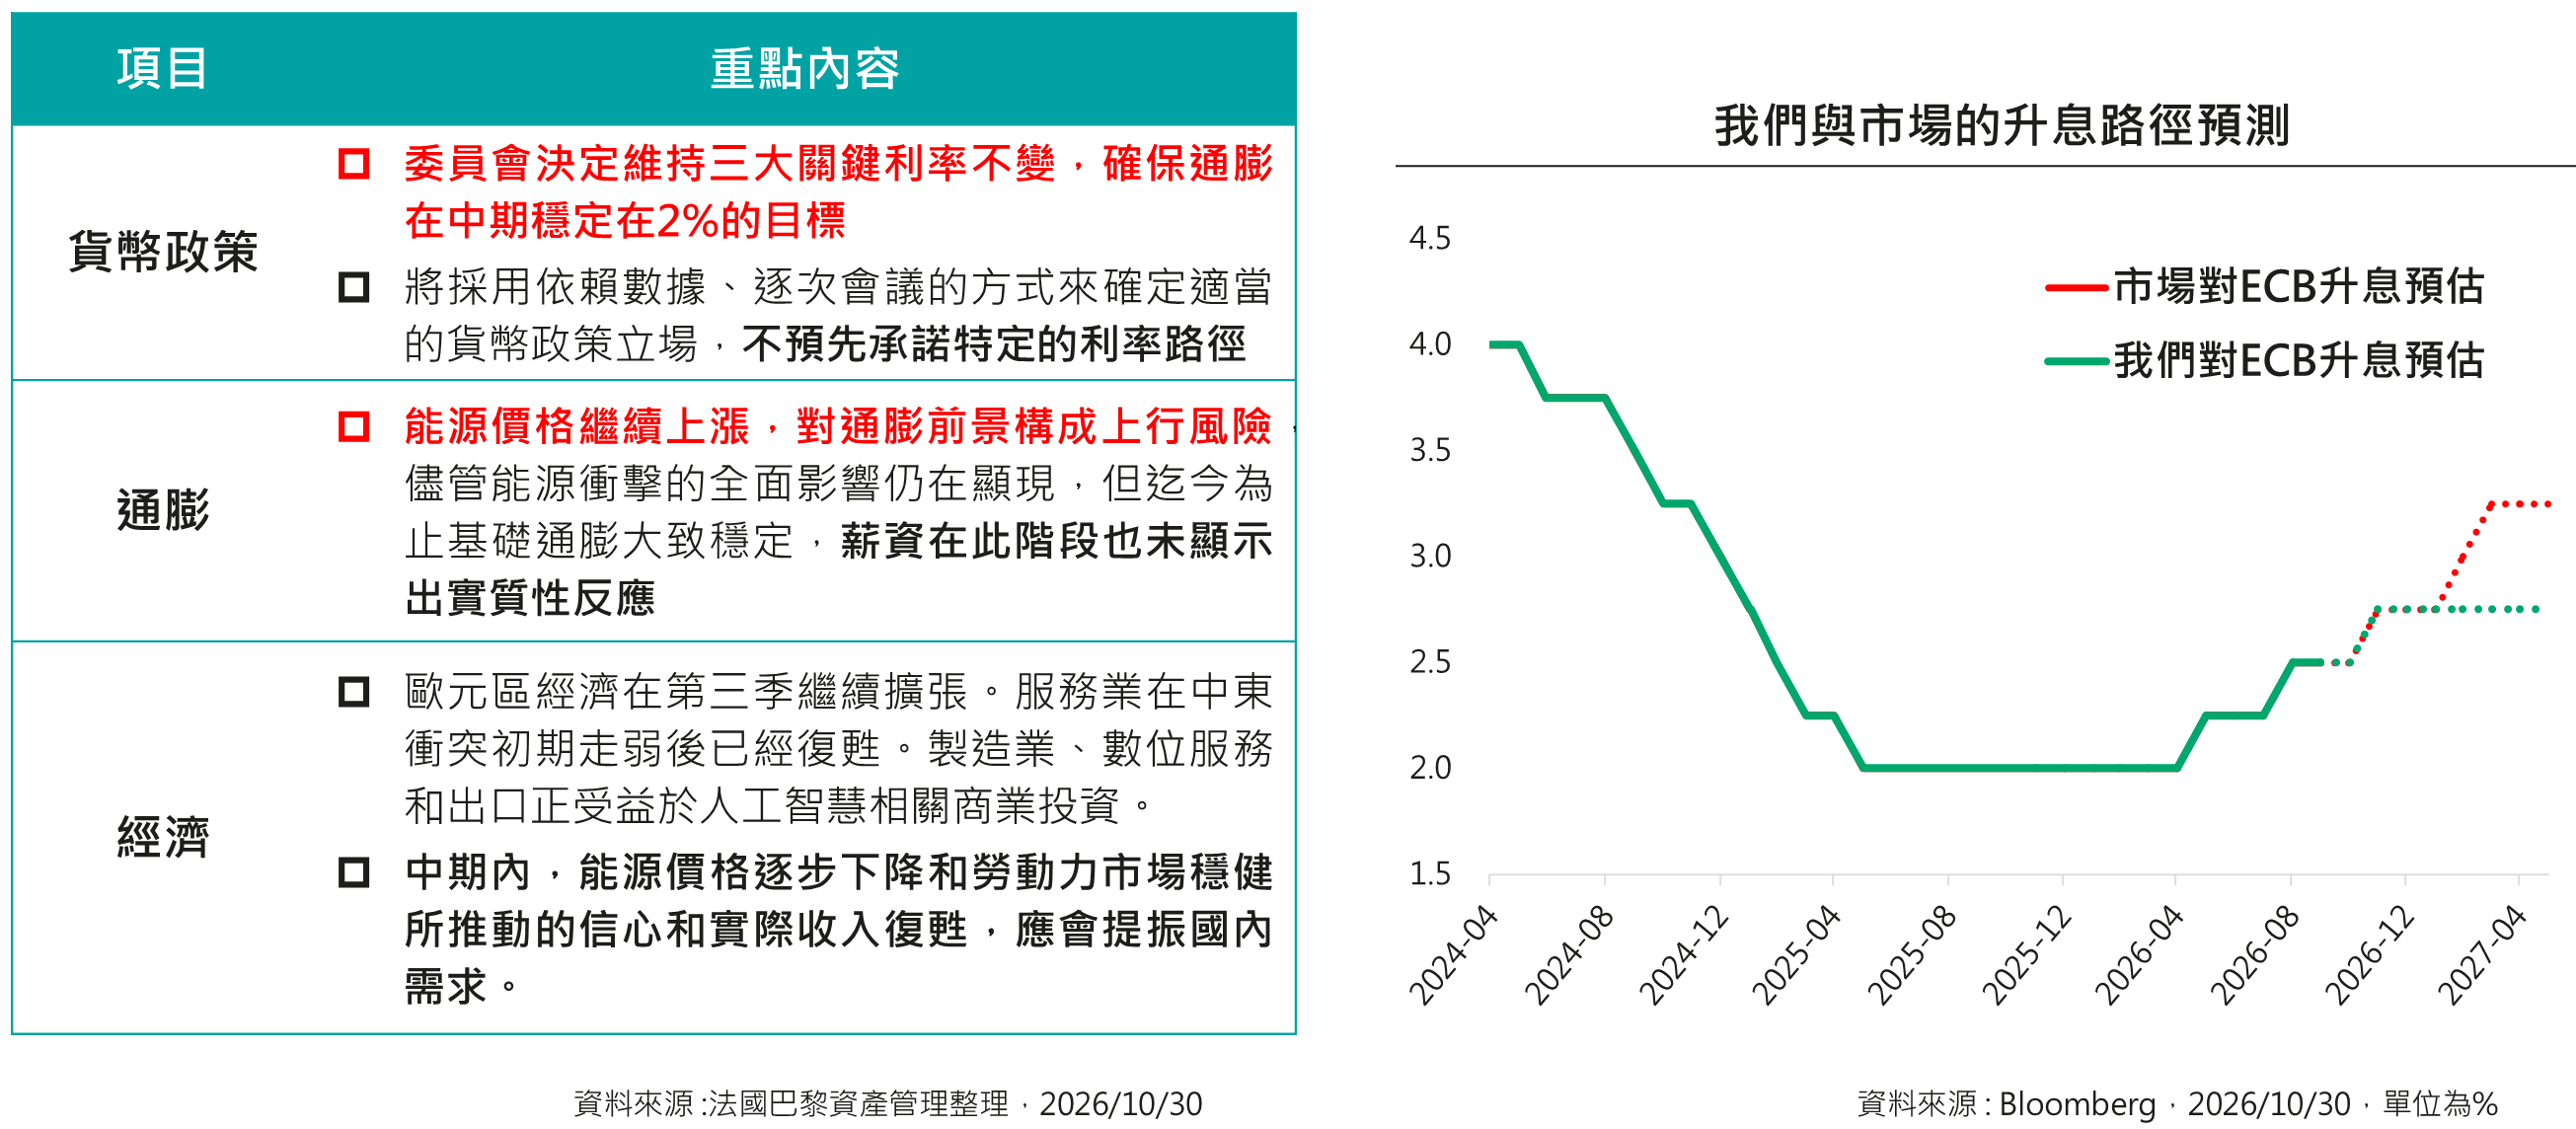
債市避險潮加大高利率敏感性資產漲勢
10月份以來市場資金加大風險趨避力道,美國長債殖利率明顯下行,帶動利率敏感性較高債種出現較大漲勢,包含新興債、投資等級債、長天期債種等,然非投資等級債券則受制於股市表現不佳而偏弱。
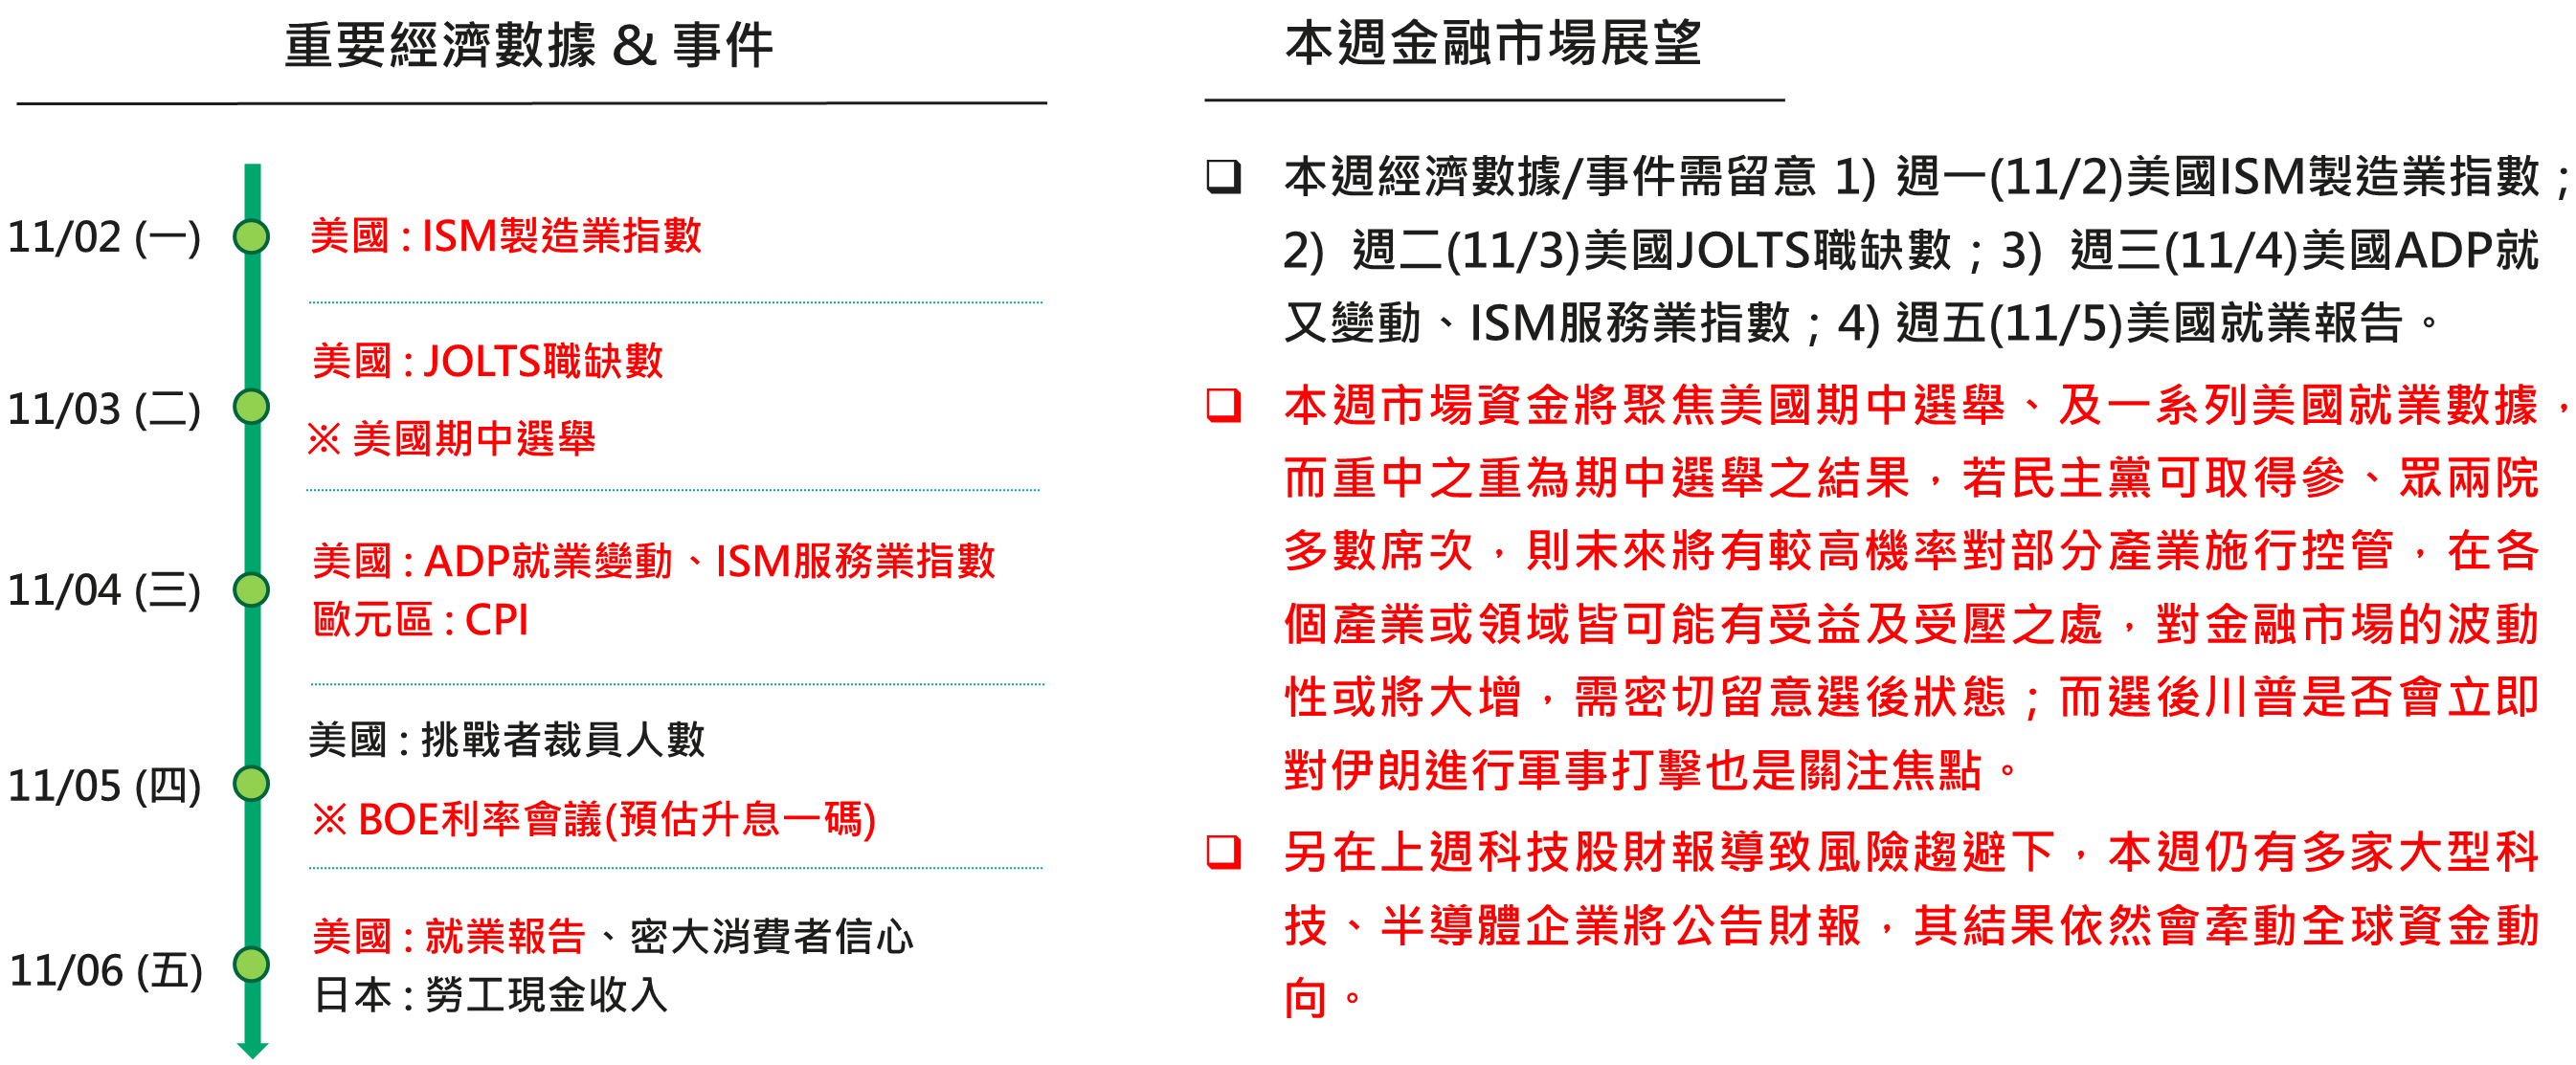
本週仍有多家重量級科技股發布財報
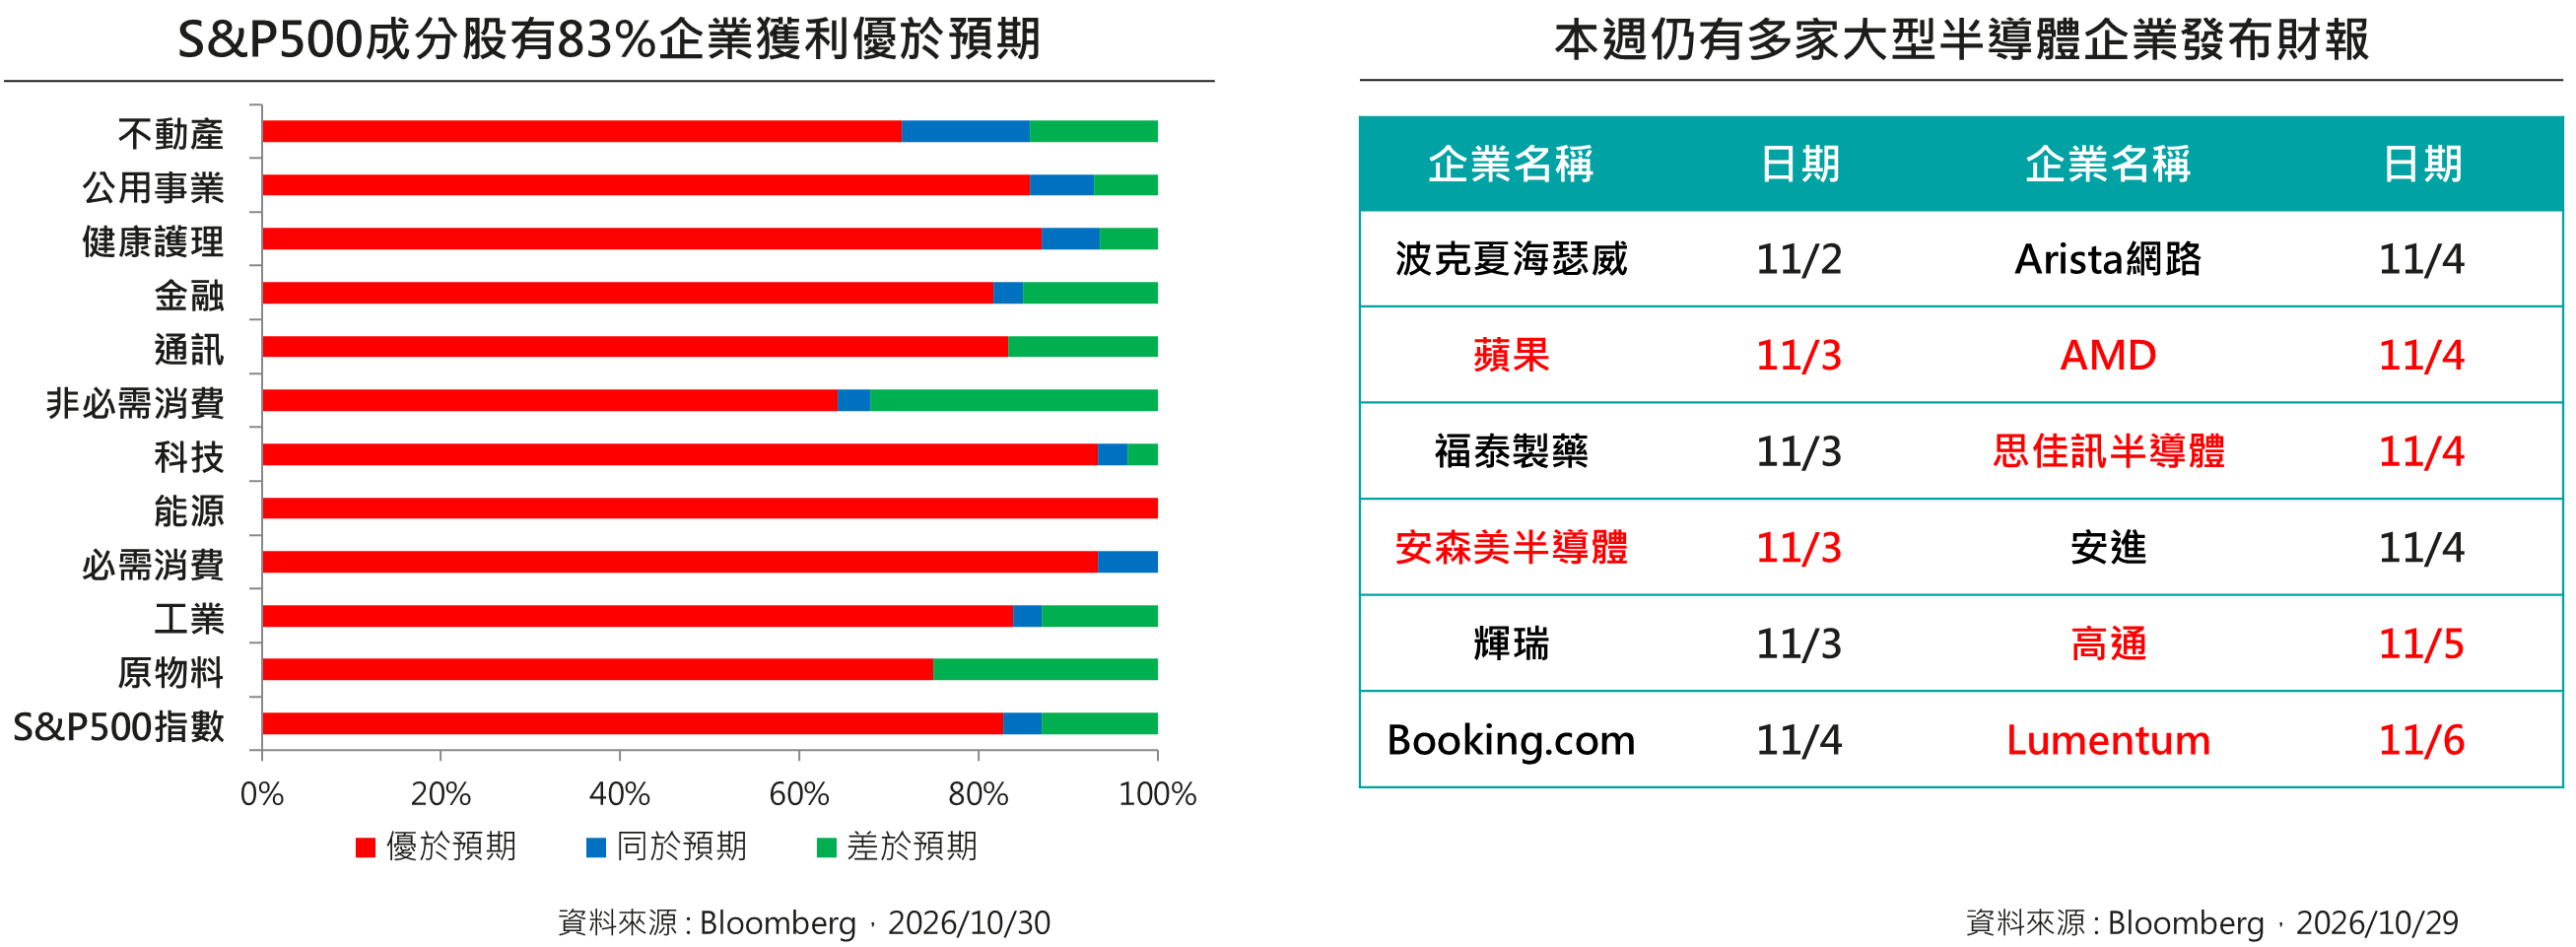
截至上週已有6成S&P500指數成分股發布財報,有83%企業獲利優於市場預期,而本週共有143家S&P500指數成分股發布財報,其中仍包含大型科技、半導體企業,其獲利展望依然會牽動全球金融市場走勢。