過去数週間におけるトランプ米大統領のいくつかの(時に矛盾している)ソーシャルメディアへの投稿は、イラン側によって否定されることもあったものの、原油価格は実際に下落し、投資家には戸惑いが広がりました。その後、米国とイランの緊張が再び高まる中で原油価格が20%程度も急騰したため、こうした市場の懐疑的な見方は正しかったように見えます。
当初の原油価格の下落は、世界の株式市場から好意的に受け止められましたが、その後の原油価格の急騰は米国やテクノロジー中心の株価指数にはほとんど悪影響を与えていません。一方で、欧州や日本、新興市場(テクノロジーを除く)などバリュー株の比率が高い株価指数は下落しています。
こうした乖離には、2つの要因が考えられます。まずテクノロジーの進化は、企業の利益成長や株価上昇にとって継続的にポジティブな要素となっています。新興国のテクノロジー株は米国とイランの紛争による直近の安値から24%上昇し、年初来で30%上昇しています(執筆時点)。
米国はテクノロジー株への信頼が戻ったことの恩恵を受けており、とりわけ米国のソフトウェア関連株は2月の混乱から回復に向かっています(ただし中国のソフトウェアは引き続き苦戦しています)。しかし、足元の株価の反発はテクノロジー株だけにとどまらず、幅広いセクターでもみられています。これは米国の経済データが、欧州とは対照的に、明るさをもたらしているためと言えるでしょう。最新のサービス業の購買担当者景気指数(PMI)では、米国の企業活動が加速する一方で、ドイツとフランスでは企業活動が縮小に入ったことを示唆しています。
幅広いセクターでのポジティブサプライズ
4月30日に発表された米国の1-3月期GDP速報値は前期比年率+2.0%と、2025年10-12月の低成長(+0.5%)から回復を示し、市場にはさらなる安堵感が広がりました。米国経済の成長は、企業の設備投資によって大きく牽引され、全体の+1.4%分の成長に寄与しました。これは人工知能(AI)関連産業が主な原動力となっており、テクノロジー以外の製造業の設備投資は引き続き減少しています。個人消費も低調でしたが、ガソリン価格の急騰によってより弱いものとなる懸念もあったため、まずまずの需要が確認されたとみられます。
こうした経済環境は、米国企業の決算発表にも表れています。S&P 500指数の半数以上の企業がすでに決算発表を行っていますが、1株当たり利益(EPS)は前年同期比でほぼ20%の増加となっています。テクノロジーセクターが好調であるだけではなく、すべてのセクターで良好な利益成長が見られました。テクノロジーセクターを除いても、EPSは18%の増加となっています。このようなセクターの広がりは、ラッセルバリュー指数やラッセル2000指数の利益成長率にも表れています。また、決算におけるサプライズ(市場予想との差)はS&P500指数で10.5%と、平均的な3%〜4%の水準を大きく上回っています。
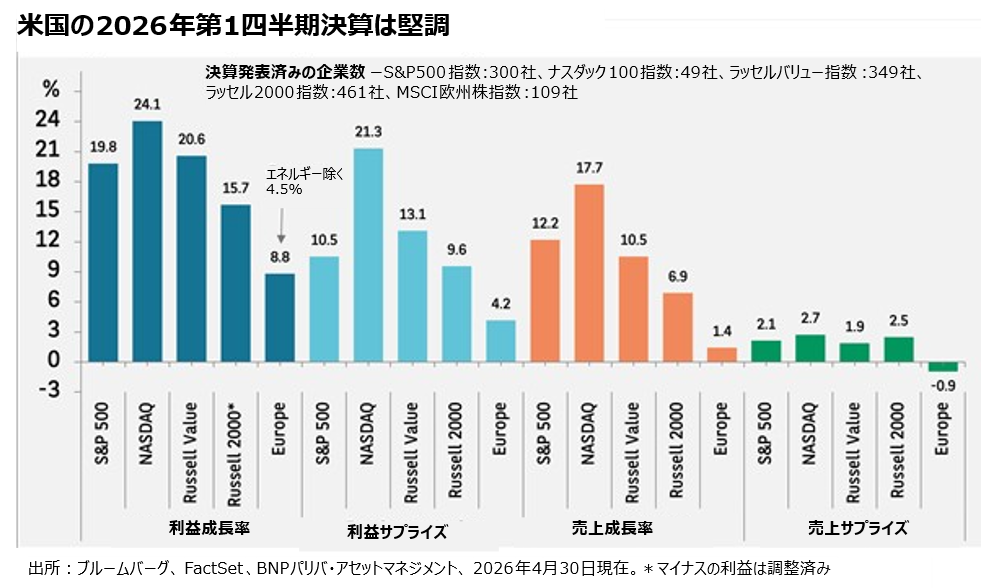
一方で欧州の決算データを見てみると、EPSの成長率は8.8%と悪くはありませんが、そのうち半分はエネルギーセクターによるもので(米国のEPS成長にエネルギーセクターからの寄与はほとんどありません)、決算サプライズや売上高の成長も大幅に米国を下回っています。
実際の決算データに加えて、米国の企業ガイダンス(今後の見通し)も力強いものとなっています。平均的に、決算時に発表されたガイダンスの約22%がポジティブですが、過去3カ月間ではこの比率が30%程度に達しており、経営陣は直面している不確実性にもかかわらず、総じて楽観的な見通しを持っていることが示されています。
イラン戦争が株式相場の持続的な上昇に対する最大の脅威であることに変わりはありませんが、少なくとも米国では、経済の強さとそれに伴う収益成長の見通しが依然として良好と言えそうです。
企業への参照は例証のみを目的としており、個別銘柄への投資を推奨するものではありません。
過去の実績は将来の成果を保証するものではありません。また、記載内容は、2026年4月30日現在の資本市場を説明したものであり、特定の金融商品への勧誘や推奨を意図したものではありません。
(オリジナル記事は5月1日に掲載されました。こちらをご覧ください。)


