A cura di Daniel Morris, Chief Market Strategist
Con l’avvio della stagione delle trimestrali del terzo trimestre, gli investitori mostrano un certo nervosismo, complici i recenti e bruschi rialzi dei rendimenti obbligazionari, che finora hanno avuto un impatto relativamente contenuto sui mercati azionari. Mentre l’indice MOVE, che misura la volatilità attesa sul mercato obbligazionario, è tornato sui livelli registrati all’inizio della guerra in Iran, l’indice VIX, che misura la volatilità del mercato azionario, rimane vicino ai minimi dell’anno.
Il ruolo dominante dell’hardware tecnologico nella crescita degli utili e nell’apprezzamento dei titoli azionari fa sì che eventuali annunci deludenti da parte delle aziende del settore possano avere ripercussioni significative sui mercati. Le aspettative sono elevate: a livello globale, per il settore si prevede un raddoppio degli utili rispetto allo stesso trimestre dell’anno precedente. Nei mercati emergenti, la crescita attesa è addirittura doppia.
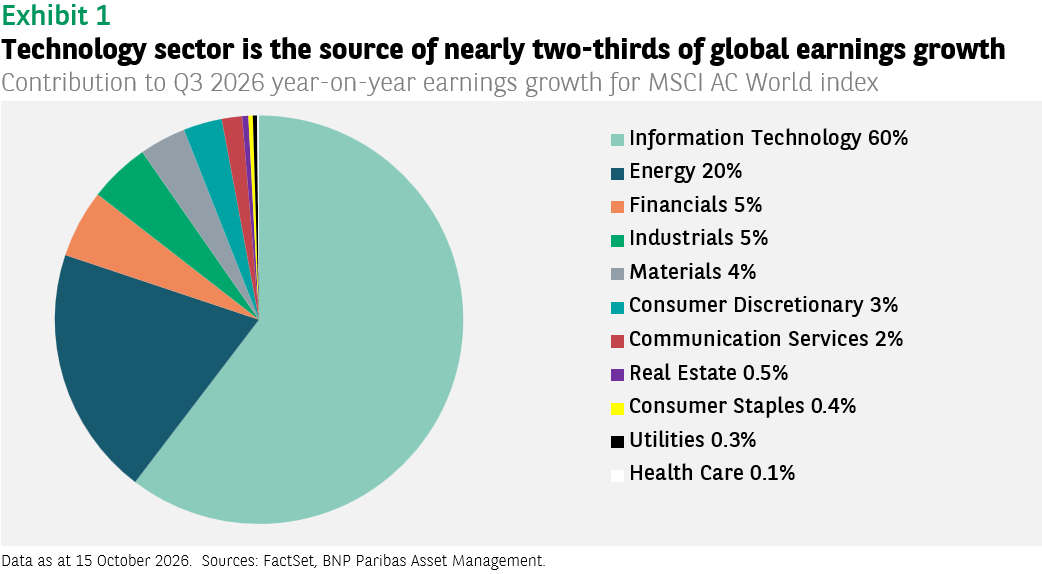
Si tratta di tassi di crescita nettamente superiori a quelli degli altri settori, tanto che alcuni osservatori considerano questa concentrazione della crescita degli utili un segnale di fragilità del mercato. È vero che gli utili del settore tecnologico saranno probabilmente i grandi protagonisti della stagione delle trimestrali. A questo comparto è infatti riconducibile quasi due terzi dell’incremento complessivo degli utili azionari a livello globale, seguito dal settore energetico, che contribuisce per il 20% (si veda il Grafico 1).
Tuttavia, il predominio del settore tecnologico nella crescita degli utili non è necessariamente un elemento negativo, a condizione che anche gli altri settori registrino una crescita sufficientemente solida, pur contribuendo in misura molto inferiore all’aumento complessivo dei profitti. Per questo trimestre, però, tale condizione è soddisfatta solo in parte.
La crescita mediana degli utili degli altri settori, esclusi quindi tecnologia ed energia, si attesta al 7%, un valore non particolarmente elevato. Il settore dei materiali è quello per cui si prevede la crescita più sostenuta, mentre le stime per la maggior parte degli altri comparti sono relativamente modeste (si veda il Grafico 2). Se questa tendenza dovesse proseguire nei prossimi trimestri, il mercato risulterebbe effettivamente vulnerabile, perché il settore tecnologico diventerebbe praticamente l’unico motore della crescita degli utili.
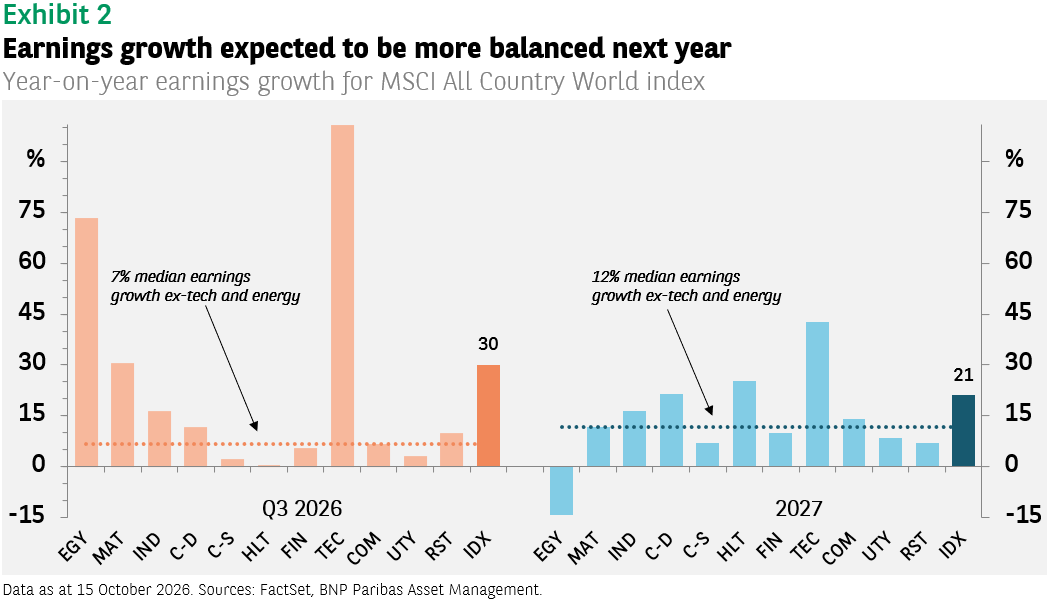
Per il 2027, tuttavia, le previsioni delineano uno scenario diverso. La crescita degli utili del settore energetico dovrebbe passare in territorio negativo, mentre quella del settore tecnologico dovrebbe rallentare. Per gli altri comparti, invece, il tasso di crescita dovrebbe salire al 12%, con una distribuzione più equilibrata tra i diversi settori. Una dinamica che dovrebbe essere sufficiente a sostenere la prosecuzione del rialzo dei mercati azionari.
Le previsioni per il terzo trimestre
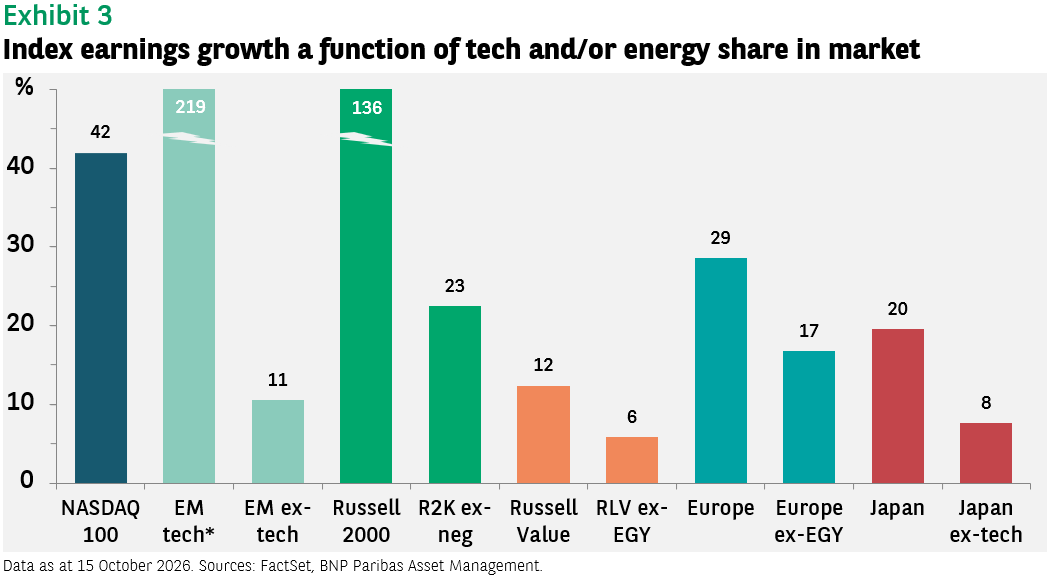
L’importanza dei settori tecnologico ed energetico per la crescita degli utili emerge anche dalle previsioni relative agli indici azionari dei diversi paesi e delle diverse regioni. Gli indici caratterizzati da un peso elevato dei titoli tecnologici o energetici presentano tassi di crescita degli utili sostenuti, che tuttavia si ridimensionano se si escludono questi comparti. Ad esempio, come già osservato, nei mercati emergenti gli utili delle società tecnologiche dovrebbero più che quadruplicare, mentre per gli altri settori la crescita prevista si ferma all’11%. In Europa, l’incremento del 29% atteso per gli utili dell’indice nel trimestre dipende in larga misura dal settore energetico. Escludendo quest’ultimo, il tasso di crescita scende al 17%, un livello comunque positivo (si veda il Grafico 3).
La volatilità del settore tecnologico nei mercati emergenti
Nonostante la nuova risalita dei prezzi del petrolio nell’ultima settimana e i dati sull’inflazione statunitense, misurata dall’indice dei prezzi al consumo (CPI), superiori alle attese, i rendimenti dei Treasury americani sono scesi di oltre 20 punti base rispetto al recente picco. Questo calo ha favorito un moderato recupero dei titoli azionari non tecnologici a livello globale. Il comparto dell’hardware tecnologico, invece, ha registrato una nuova ondata di vendite, concentrate soprattutto in Corea del Sud, come già accaduto lo scorso luglio.
Abbiamo sempre previsto una volatilità superiore alla media per il settore tecnologico, proprio per la novità e la portata del fenomeno dell’intelligenza artificiale. I rialzi delle quotazioni sono stati così consistenti, e le aspettative sugli utili così elevate, che anche un minimo cambiamento nel sentiment degli investitori può produrre oscillazioni di mercato proporzionalmente più ampie.
Manteniamo una valutazione positiva sulle prospettive di medio termine e riteniamo che la volatilità continuerà ad accompagnare una tendenza di fondo rialzista. Allo stesso tempo, gli effetti degli investimenti nell’intelligenza artificiale dovrebbero continuare a estendersi ad altri settori, soprattutto negli Stati Uniti, favorendo una crescita degli utili più diffusa, come illustrato nel Grafico 2.


