Fatti salienti
Il Fondo monetario internazionale ha innalzato le previsioni sulla crescita globale per il 2026, dal 3,0% stimato a luglio al 3,1%, ma ha confermato al 3,4% quelle per il 2027. L’istituzione si aspetta inoltre che l’inflazione mondiale salga al 4,7% quest’anno, dal 4,1% del 2025, per poi tornare al 4,1% nel 2027. Secondo il FMI, l’economia globale è rimasta resiliente grazie al reindirizzamento delle forniture energetiche, che ha attenuato le ripercussioni dei conflitti geopolitici, e al boom degli investimenti nell’intelligenza artificiale. Ha tuttavia esortato i Paesi a ricostituire le proprie riserve finanziarie e ad accrescere la capacità di far fronte a eventuali shock futuri.
Notizie dal mondo
A settembre l’inflazione annuale negli Stati Uniti è salita oltre le attese, attestandosi al 3,7% rispetto al 3,4% di agosto. La dinamica è stata determinata principalmente dal rincaro della benzina e dell’energia. L’inflazione core, che esclude i costi più volatili di generi alimentari ed energia, ha evidenziato un’accelerazione, dal 2,4% di agosto al 2,6% di settembre. I dati hanno rafforzato le aspettative di ulteriori rialzi dei tassi d’interesse da parte della Federal Reserve, provocando una flessione dei mercati azionari, che hanno poi recuperato terreno. Nella settimana conclusasi giovedì, l’indice S&P 500 è rimasto invariato, mentre il Nasdaq, a forte trazione tecnologica, ha ceduto il 2%. In Europa lo STOXX 600 ha fatto segnare un +2%*. Altrove, a settembre l’inflazione annuale dell’eurozona è stata confermata al 3,8%, in ascesa dal 3,2% di agosto.
* In dollari USA. Fonte: FactSet, dati al 15 ottobre 2026
Il numero sotto i riflettori: quattro anni
L’attuale fase rialzista, un periodo caratterizzato dall’aumento delle quotazioni azionarie, ha compiuto quattro anni la scorsa settimana. Il rally è iniziato nell’ottobre 2022, quando i mercati azionari sono risaliti dai minimi toccati in seguito alla stretta aggressiva delle banche centrali per contrastare l’impennata dell’inflazione post-pandemia. Stando alle rilevazioni, da allora gli indici MSCI World e S&P 500 hanno entrambi guadagnato quasi il 120%. Questa robusta performance è stata trainata dalla crescita degli utili aziendali e dall’ottimismo riguardo all’intelligenza artificiale, sebbene alcuni investitori abbiano messo in dubbio la sostenibilità del trend rialzista. Una simile fase si considera conclusa quando un indice perde almeno il 20% dal proprio picco.
Il grafico della settimana
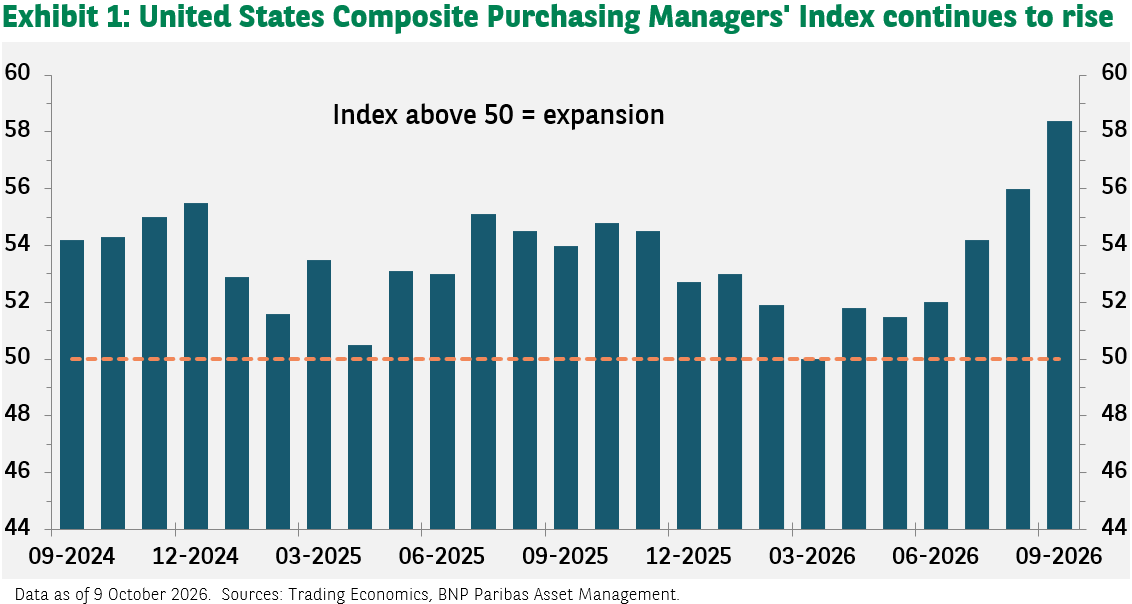
La più rapida ascesa dell’attività economica statunitense da oltre cinque anni contribuisce a mantenere gli investitori fiduciosi sulle prospettive dei mercati azionari. L’indice dei direttori agli acquisti (PMI) statunitense di S&P Global, che misura lo stato di salute del settore privato sulla base dei comparti manifatturiero e dei servizi, è passato dai 56 punti di agosto ai 58,4 di settembre. Un valore superiore a 50 denota un’espansione. La crescita ha accelerato sia nel settore manifatturiero sia in quello dei servizi, segnalando una solidità diffusa dell’economia statunitense. Gli investimenti nell’IA e la spesa per la difesa hanno stimolato l’attività manifatturiera, mentre l’accumulo di scorte si è tradotto in un incremento degli ordini e della produzione. Questo contesto favorevole continua a sostenere i mercati azionari e altri attivi a rischio, nonostante le attese di tassi d’interesse più alti.
La parola della settimana: microeconomia
La microeconomia studia il modo in cui singoli consumatori o imprese prendono decisioni economiche, ad esempio cosa acquistare o a quale prezzo vendere i propri prodotti. La scorsa settimana due professori statunitensi hanno vinto il Nobel per l’economia grazie ai loro studi sulla microeconomia. Robert E. Hall e Michael Woodford hanno sviluppato nuovi modelli che mostrano come le azioni congiunte di singole famiglie e imprese influenzino l’economia nel suo complesso. I loro modelli hanno aiutato le banche centrali ad affrontare shock come le crisi energetiche, ricorrendo alla politica monetaria per stabilizzare le economie.
Prossimamente
Lunedì la Cina pubblicherà il tasso di crescita del PIL per il terzo trimestre, mentre il Canada diffonderà i dati sull’inflazione di settembre. Mercoledì sarà il Regno Unito a comunicare le sue cifre dell’inflazione. L’eurozona svelerà giovedì l’ultima indagine sulla fiducia dei consumatori. Venerdì il Giappone renderà note le statistiche sull’inflazione e giungeranno diversi indici PMI relativi all’attività economica nell’eurozona, negli Stati Uniti, nel Regno Unito e in Giappone.


