
- Gli shock geopolitici ed economici hanno reso l’inflazione meno prevedibile, rafforzando la tesi a favore delle obbligazioni legate all’inflazione
- Rendimenti più elevati possono offrire un cuscinetto più forte e punti di ingresso più attraenti per questi titoli rispetto agli anni precedenti
- Un approccio diversificato e attivo è essenziale per orientarsi nelle dinamiche dell’inflazione e gestire la sensibilità ai tassi di interesse
Una serie di shock inflazionistici ha scosso l’economia globale negli ultimi anni – dalle chiusure legate alla pandemia, seguite da massicci stimoli fiscali destinati a proteggere imprese e famiglie, alle guerre in Ucraina e Iran, ai dazi e, più recentemente, al boom degli investimenti in materia di intelligenza artificiale (IA). Le banche centrali hanno avuto il compito di rispondere a questi shock di domanda e offerta, dovendo giudicarne l’entità e la persistenza per calibrare i tassi di politica monetaria.
Nonostante l’inflazione sia rimasta ben al di sopra degli obiettivi delle banche centrali per diversi anni, gli investitori non sembrano particolarmente preoccupati circa la disponibilità o capacità delle banche centrali di affrontare la corsa dei prezzi.
Ma tensioni geopolitiche, guerre commerciali, insicurezza energetica, interruzioni nelle catene di approvvigionamento e l’aumento degli investimenti in infrastrutture e IA stanno rimodellando le prospettive inflazionistiche.
Guardando al 2027, crediamo che, invece di presumere che ci sarà un ritorno alla relativa stabilità dei prezzi del decennio pre-pandemia, gli investitori potrebbero dover prepararsi a un mondo in cui l’inflazione potrebbe essere più elevata, ma sarà quasi certamente più volatile, meno prevedibile, con una gamma più ampia di possibili esiti.
Volatilità dell’inflazione: un cambiamento strutturale?
Per gli investitori, uno sfondo inflazionario più volatile cambia il modo in cui dovrebbero considerare la protezione dall’inflazione. Riteniamo che ciò rafforzi la tesi a favore delle obbligazioni legate all’inflazione (inflation-linked), soprattutto ora che i rendimenti reali (rendimenti aggiustati per l’inflazione) si sono normalizzati rispetto ai livelli pre-pandemia. Piuttosto che una risposta tattica al prossimo rilascio dell’inflazione, le obbligazioni inflation-linked possono costituire una componente strutturale di un portafoglio a reddito fisso o multi-asset.
È importante sottolineare che anche le valutazioni delle obbligazioni legate all’inflazione sono diventate più attraenti. I loro rendimenti reali sono ora significativamente più alti rispetto a gran parte degli ultimi due decenni, offrendo un significativo cuscinetto nel caso in cui le banche centrali dovessero inasprire ulteriormente la politica monetaria. Il grafico 1 mostra l’andamento dei rendimenti reali generici a 10 anni per i principali mercati obbligazionari legati all’inflazione USA, del Regno Unito, della Francia e dell’Italia.
Fonte: Bloomberg, al 31 ottobre 2026
Come funzionano le obbligazioni legate all’inflazione?
A differenza delle obbligazioni convenzionali, quelle legate all’inflazione hanno flussi di cassa che vengono adeguati in linea con l’inflazione realizzata, al fine di proteggere il potere d’acquisto dell’investitore. I loro pagamenti in capitale e coupon sono collegati a un indice d’inflazione, fornendo compensazione per le variazioni dei prezzi nel corso della durata dell’obbligazione.
Tuttavia, gli investitori dovrebbero essere consapevoli che le inflation-linked non sempre aumentano di valore ogni volta che l’inflazione aumenta. La loro performance mark-to-market dipende da tre fattori principali:
- Reddito reale da coupon: Come le obbligazioni convenzionali, quelle legate all’inflazione generano reddito attraverso il pagamento periodico di coupon (aggiustati per l’inflazione)
- Accumulo di inflazione: il pagamento del principale di un’obbligazione inflation-linked si muove in linea con l’indice dei prezzi al consumo sottostante e, nella maggior parte dei casi, con un minimo al valore nominale originario dell’obbligazione. Man mano che un’obbligazione invecchia, accumula inflazione tramite un aumento del capitale versato alla scadenza (ma che fa salire immediatamente il valore di mercato dell’obbligazione)
- Impatto sulla duration: Come le obbligazioni convenzionali, i prezzi delle obbligazioni legate all’inflazione sono sensibili alle fluttuazioni dei rendimenti. L’entità di questi movimenti dipende dalla duration dell’obbligazione o dalla sensibilità alle variazioni dei rendimenti. Tendono a sovraperformare le obbligazioni convenzionali quando gli investitori percepiscono un aumento del rischio di inflazione, riflesso in un ampliamento dello spread tra rendimenti nominali e reali su obbligazioni di scadenza comparabile (il cosiddetto spread inflazionario di pareggio)
Una critica comune alle obbligazioni legate all’inflazione è che un investitore che detiene un’obbligazione a 10 anni durante un periodo di inflazione elevata può finire per guadagnare meno dall’accumulo di inflazione rispetto a quello che perde sulla duration quando la banca centrale inasprisce la politica monetaria per contrastare l’aumento dell’inflazione. Questo spiega perché gli investitori in cerca di protezione contro l’inflazione si sono concentrati negli ultimi anni su fondi obbligazionari a breve termine.
Rendimenti reali e rendimenti relativi
Tuttavia, l’analisi è incompleta per un paio di motivi. Innanzitutto, i rendimenti iniziali contano. I rendimenti più alti di oggi offrono un cuscinetto molto più ampio contro l’aumento degli yield, soprattutto se un certo inasprimento della politica monetaria è già prezzato.
In secondo luogo, la maggior parte degli investitori possiede già duration altrove nelle proprie allocazioni in reddito fisso. Tuttavia, detenere rendimenti reali potrebbe potenzialmente essere la scelta migliore di fronte a un allarme inflazionistico che inizialmente ampli i breakeven, per poi permettere all’investitore di riscuotere quell’inflazione.
Per alcuni investitori, quindi, il focus è il rendimento relativo, non quello assoluto. Ad esempio, l’indice Bloomberg Inflation Protected Securities (TIPS) a 30 anni ha sovraperformato il suo indice Treasury di riferimento del 12,6% in termini di total return tra il 1° gennaio 2020 e il 12 dicembre 2024, un periodo che ha coperto l’inflazione pandemica, la guerra in Ucraina e un intero ciclo di rialzo della Federal Reserve.[i]
Questa performance è stata ottenuta nonostante l’aumento dei breakeven fosse temporaneo e la politica della banca centrale si muovesse in territorio restrittivo, con le obbligazioni legate all’inflazione che accumulavano l’inaspettato aumento dell’indice CPI.
Quindi, per gli investitori con un’allocazione a duration fissa, il ruolo delle obbligazioni inflation-linked in un portafoglio è quello di mirare a fornire diversificazione nel breve termine (quando i rendimenti reali divergono da quelli nominali) e un’assicurazione a lungo termine contro gli shock inflazionistici (attraverso il graduale processo di accumulazione dell’inflazione).
Puntare a questa assicurazione è più utile quando gli episodi di inflazione sono probabilmente più frequenti di quanto sia avvenuto negli ultimi trent’anni, e quando il costo dell’assicurazione (riflesso nei tassi di pareggio dell’inflazione) rimane basso.
Con tassi di inflazione breakeven intorno al 2,0-2,4% nell’area euro e negli Stati Uniti, l’ostacolo non sarà difficile da superare se l’economia globale continuerà a essere soggetta a shock di offerta.
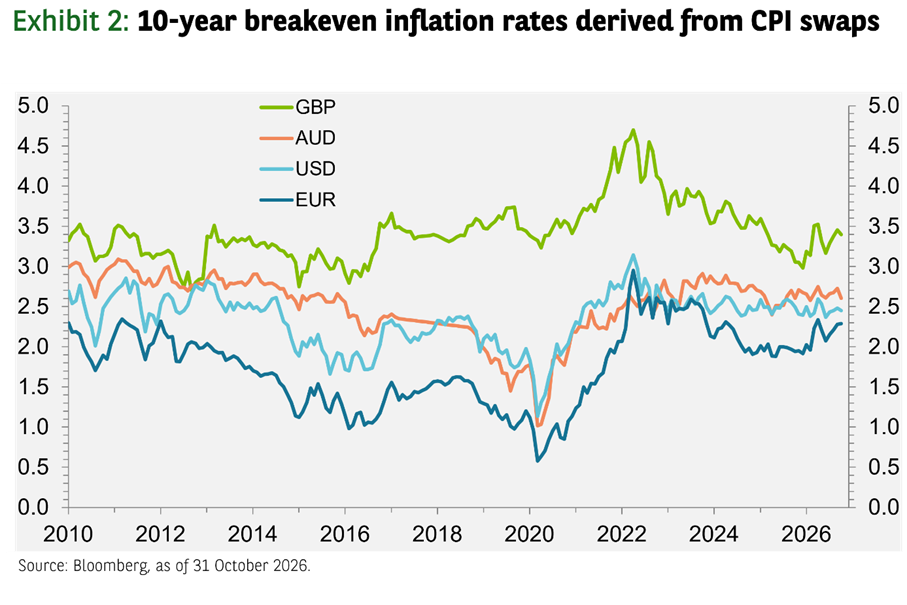
Fonte: Bloomberg, al 31 ottobre 2026
Gli investitori che desiderano ottenere protezione dalle sorprese inflazionistiche devono quindi porsi due domande: su quali mercati dovrebbero concentrarsi e quanta sensibilità ai tassi di interesse dovrebbero assumersi.
Adottare un approccio globale
L’inflazione può essere un fenomeno globale, ma non si evolve in modo uniforme tra i vari paesi.
Gli Stati Uniti, la zona euro e il Regno Unito possono sperimentare dinamiche inflazionistiche e cicli di politica monetaria differenti. Di conseguenza, le opportunità nelle obbligazioni legate all’inflazione possono spostarsi tra i mercati nel tempo.
Ad esempio, i TIPS statunitensi sono stati attraenti durante gli annunci tariffari del Liberation Day’ del 2025, mentre lo shock energetico legato all’Iran nel 2026 ha spostato l’attenzione verso le obbligazioni legate all’inflazione in Europa e nel Regno Unito. Un universo globale di investimento offre quindi accesso a una gamma più ampia di opportunità e consente agli investitori di diversificare le loro fonti di esposizione all’inflazione invece di affidarsi a un unico mercato.
Gestire i rischi legati all’inflazione e ai tassi d’interesse
Scegliere il mercato giusto è solo una parte della sfida. Gli investitori devono anche considerare la scadenza, la duration e le aspettative di inflazione già riflesse nei prezzi delle obbligazioni.
Gli indici obbligazionari passivi legati all’inflazione sono tipicamente pesati in base all’emissione in circolazione o alla capitalizzazione di mercato. Ciò non fornisce necessariamente l’esposizione più attraente e può comportare una significativa sensibilità ai tassi di interesse. Le obbligazioni legate all’inflazione del Regno Unito, ad esempio, danno un contributo sproporzionato, sia in termini di peso che di duration, agli indici globali legati all’inflazione.
L’inflazione vertiginosa e il forte aumento dei tassi di interesse registrati nel 2022 illustrano perché la duration è importante. Gli investitori che cercano protezione contro l’inflazione potrebbero non voler assumersi un’esposizione sostanziale ai rischi dei tassi di interesse associati alle obbligazioni a scadenza più lunga durante periodi in cui le banche centrali stanno inasprendo aggressivamente la politica monetaria.
In queste circostanze, gli investitori possono preferire la parte più breve della curva dei rendimenti, cercando di cogliere l’esposizione all’inflazione limitando al contempo parte della volatilità associata alle obbligazioni a lunga duration.
Un approccio gestito attivamente consente ai gestori di portafoglio di regolare l’esposizione tra paesi e scadenze, gestire la sensibilità al rendimento reale e valutare se le aspettative di inflazione del mercato offrano un valore attraente.
L’obiettivo è individuare dove gli investitori vengono meglio compensati per i rischi che si assumono, piuttosto che semplicemente replicare la composizione del mercato obbligazionario legato all’inflazione.
Cosa significa questo per gli investitori?
L’argomento a favore delle obbligazioni legate all’inflazione si basa su tre considerazioni:
- Protezione contro l’inflazione oltre i movimenti di mercato a breve termine: un ambiente inflazionario più imprevedibile favorisce la considerazione delle obbligazioni legate all’inflazione come un’allocazione strutturale del portafoglio piuttosto che tattica
- Rendimenti reali più attraenti: gli investitori possono ora combinare la ricerca di protezione contro l’inflazione con rendimenti reali positivi, a differenza di gran parte del decennio precedente
- Maggiore margine per un posizionamento selettivo: un approccio globale e attivamente gestito può aiutare gli investitori a orientarsi tra le differenze nelle aspettative di inflazione, nei rendimenti reali e nella duration sui vari mercati
Con l’inflazione che diventa sempre meno prevedibile, la domanda per gli investitori non è più solo quando cercare protezione contro l’inflazione, ma come integrarla al meglio nella loro allocazione a lungo termine.
[i] Bloomberg


