
A cura dei gestori di portafoglio di BNP Paribas Asset Management, Lazare Hounhouayenou, Fadi Berbari e Mathieu Jourde
- Due anni dopo il rapporto sulla competitività 2024 di Mario Draghi, l’attuazione delle raccomandazioni è disomogenea; mentre sicurezza e difesa hanno registrato progressi significativi, altri settori sono avanzati più lentamente
- Si registra una crescita sostanziale degli investimenti in diverse aree strategiche, tra cui un bilancio della difesa in crescita e 21,1 miliardi di euro destinati a progetti per le materie prime critiche.
- L’attenzione si sta spostando dagli annunci politici all’attuazione, dove la sfida principale per gli investitori consiste nell’identificare quali società ed emittenti siano in grado di convertire con successo l’aumento della spesa UE in utili sostenibili e rendimenti economici duraturi.
Nel settembre 2024, l’ex Presidente della Banca Centrale Europea, Mario Draghi, ha presentato un rapporto fondamentale sul futuro della competitività europea.
Il documento ha evidenziato debolezze strutturali in termini di produttività, investimenti e capacità industriale rispetto a Stati Uniti e Cina e ha formulato 383 raccomandazioni che spaziano su diversi settori.
La sua tesi centrale era che l’Europa dovesse mobilitare investimenti pubblici e privati sostanzialmente più elevati – inizialmente stimati tra 750 e 800 miliardi di euro all’anno – e snellire i processi decisionali per poter salvaguardare l’autonomia strategica.
Da allora tale agenda è diventata un punto di riferimento per la politica industriale e di sicurezza dell’Unione europea.
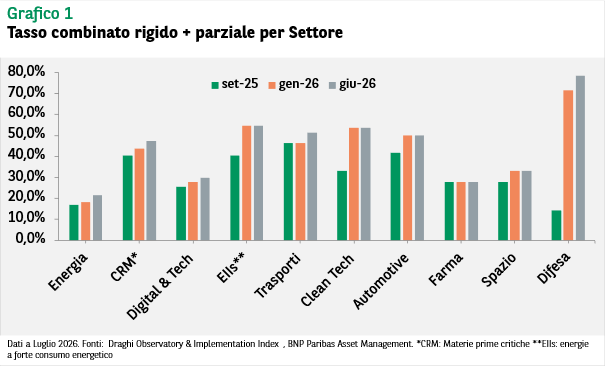
A due anni di distanza, il cosiddetto ‘Draghi Implementation Index’ mostra che il 15,7% delle raccomandazioni è stato pienamente attuato, mentre il tasso combinato rigido-più-parziale – una misura di quanto il rapporto di Draghi sulla competitività sia stato trasformato in legge vincolante – si attesta al 41,3%.[i] I progressi sono disomogenei ma tangibili nelle aree legate alla sicurezza. La difesa ha raggiunto il 78,6% (stretto più parziale), ma la digitalizzazione e le tecnologie avanzate (29,8%), i farmaci (27,8%) e l’energia (21,7%) sono avanzati più lentamente. Questi risultati indicano che l’erogazione è stata più forte dove la competitività si sovrappone agli imperativi di sicurezza.
I mercati potenziali si stanno espandendo
Nel settore della difesa, gli stati membri dell’UE hanno speso 418 miliardi di euro nel 2025 e si prevede che raggiungeranno i 454 miliardi di euro nel 2026, con trend che indicano una crescita ulteriore fino a 547 miliardi di euro entro il 2029.[ii]
Una quota significativa delle spese per attrezzature e investimenti è destinata all’industria europea, generando opportunità pluriennali quantificabili in centinaia di miliardi di euro. La domanda aggiuntiva per i fornitori di difesa non tradizionali potrebbe arrivare fino a 500 miliardi di euro nel 2026–29.[iii]
Il raggiungimento di accordi sui grandi programmi congiunti può risultare complesso, come dimostrato recentemente da Germania e Francia: la cancellazione del piano iniziale per il sistema di combattimento aereo di prossima generazione (Future Combat Air System) e per il sistema di combattimento terrestre principale (Main Ground Combat System) ridurrà le economie di scala.[iv]
Nello settore spaziale, è passata alla fase di implementazione la costellazione IRIS (Infrastructure for Resilience, Interconnectivity and Security by Satellite), con un costo totale di 15,6 miliardi di euro.
Il raggiungimento di accordi sui grandi programmi congiunti può risultare complesso, come dimostrato recentemente da Germania e Francia: la cancellazione del piano iniziale per il sistema di combattimento aereo di prossima generazione (Future Combat Air System) e per il sistema di combattimento terrestre principale (Main Ground Combat System) ridurrà le economie di scala. Nel settore spaziale, è passata alla fase di implementazione la costellazione IRIS (Infrastructure for Resilience, Interconnectivity and Security by Satellite), con un costo totale di 15,6 miliardi di euro.
I principali contratti di produzione assegnati tra agosto e settembre 2026 coprono la maggior parte del programma dei 348 satelliti, con i primi lanci previsti per il 2029.[v]
Inoltre, la sovranità spaziale ha acquisito maggiore priorità nell’agenda strategica europea: l’interruzione della connettività Starshield in Ucraina, avvenuta il 14 ottobre 2026, ha messo in luce la dipendenza dell’Europa dalle infrastrutture spaziali statunitensi.Sebbene il satellite Eutelsat OneWeb e IRIS offrano alternative controllate dall’Europa, l’Europa manca ancora della scala di Starlink e di una capacità sovrana di allerta missilistica basata sullo spazio. La limitata capacità di lancio limitata rimane un’ulteriore vulnerabilità.
Tale urgenza sta rafforzando il sostegno politico al Progetto Bromo (proposta di consolidamento delle attività di produzione satellitare di Airbus, Thales e Leonardo).
Ulteriori investimenti in comunicazioni sicure, sistemi di allerta missilistica e osservazione terrestre dovrebbero sostenere la pipeline degli ordini. Tuttavia, in assenza di una maggiore capacità di lancio, l’Europa rischia di sviluppare capacità satellitari sovrane pur rimanendo dipendente dalle infrastrutture statunitensi per il loro dispiegamento.
Le materie prime e le tecnologie pulite rafforzano lo scenario di fondo
Le materie prime critiche offrono una pipeline di progetti in crescita: i 46 nuovi progetti strategici selezionati nell’ottobre 2026 ai sensi della Critical Raw Act dovrebbero mobilitare circa 21,1 miliardi di euro in investimenti pubblici e privati, aumentando la capacità di litio, nichel, cobalto, terre rare e materiali correlati per batterie, difesa e magneti permanenti.[vi]
Le tecnologie pulite e la transizione energetica continuano a presentare, a nostro avviso, opportunità su larga scala. Il framework originale di Draghi, di circa 750 a 800 miliardi di euro in bisogni di investimento aggiuntivi annui, resta un riferimento utile, mentre l’analisi McKinsey evidenzia una spesa globale in tecnologie pulite da diverse migliaia di milioni di euro entro la metà degli anni 2030, con un valore accessibile sostanziale per gli attori europei nell’e-mobilità, nelle reti e nelle tecnologie correlate.[vii]
La digitalizzazione e le tecnologie avanzate offrono mercati a lungo termine legati all’AI e alla connettività industriale.
Le misure di politica industriale stanno rafforzando queste dinamiche. La misura dell’UE sull’acciaio, in vigore dal 1° luglio 2026, stabilisce una quota esente da dazi di 18,3 milioni di tonnellate, con un dazio del 50% per le quantità eccedenti quota, a sostegno dell’utilizzo della capacità domestica.[viii] Le designazioni strategiche per i materiali critici e le modifiche delle norme sul contenuto locale delle batterie rafforzano ulteriormente l’ambiente operativo per i produttori europei.
Le valutazioni azionarie nei settori esposti si sono adeguate rispetto ai picchi precedenti, creando interessanti punti di ingresso insieme ad aspettative di crescita degli utili ancora elevate nella difesa.
| Valutazione indicizzata | PE NTM* ~ad un anno | PE NTM ora (approx) | EPS CAGR** ora (approx) |
PEG*** ad un anno |
PEG attuale |
Rendimento FCF**** ad un anno |
Rendimento FCF attuale |
Capitalizzazione di mercato Variazione ad un anno |
|---|---|---|---|---|---|---|---|---|
| MSCI World | 20.1 | 17.6 | 19.0 | 1.2 | 1.0 | 3.1 | 3.4 | 12.6% |
| MSCI Europe | 14.9 | 14.0 | 13.5 | 1.3 | 1.1 | 4.0 | 4.8 | 5.2% |
| MSCI Europe Aerospaziale e Difesa | 29.4 | 23.6 | 18.3 | 1.9 | 1.5 | 2.8 | 3.5 | -5.0% |
| MSCI Europe Industrials | 21.3 | 19.3 | 16.7 | 1.6 | 1.3 | 3.8 | 4.4 | -1.3% |
| MSCI Europe Energy | 10.1 | 9.1 | 10.0 | 1.3 | 0.8 | 8.1 | 13.3 | 48.2% |
| MSCI Europe IT | 27.9 | 24.9 | 26.7 | 1.3 | 1.1 | 2.8 | 2.1 | 27.7% |
| MSCI Europe Materiali | 16.9 | 15.9 | 15.9 | 1.5 | 1.1 | 3.0 | 4.1 | 6.7% |
| MSCI Europe Utilities | 14.2 | 14.8 | 9.9 | 1.9 | 1.6 | -1.8 | -2.0 | 15.7% |
*PE: Rapporto prezzo/utili, NTM: Prossimi dodici mesi. **EPS: Profitto per azione, CAGR: Tasso di crescita annuo composto. PEG: rapporto prezzo/utili sulla crescita. FCF: Flusso di cassa libero
Fonte consensus Factset al 19 ottobre 2026, le performance passate non indicano risultati futuri
I mercati del reddito fisso continuano a registrare un aumento delle emissioni legate alla difesa e alle infrastrutture. L’ingresso di nuovi emittenti, principalmente in euro, sta aprendo la strada a un ampliamento del mercato, con nuove aziende dell’Europa orientale e dei paesi nordici che ora ricorrono al mercato degli eurobond per finanziare le proprie esigenze. Le iniezioni di liquidità dell’UE stanno alimentando un intero ecosistema in tutta Europa.
2027: Dall’ambizione politica all’esecuzione degli investimenti
L’agenda di autonomia strategica dell’Europa si sta traducendo sempre più in investimenti tangibili nei settori della difesa, delle infrastrutture energetiche, dello spazio e delle catene di approvvigionamento critiche. Per gli investitori, tuttavia, l’opportunità sta diventando più selettiva.
Nel settore azionario, l’attenzione si sta spostando dagli annunci di politica e dal volume degli ordini verso le aziende in grado di convertire consistenti portafogli ordini e gli investimenti in capacità produttiva in utili e flussi di cassa sostenibili.
Nel mercato del reddito fisso, l’aumento degli investimenti crea ulteriori opportunità di emissione, ma richiede anche una maggiore differenziazione. La selezione del settore è fondamentale e le agenzie di rating stanno distinguendo nettamente tra le aziende che beneficiano dell’ombrello dell’UE (con conseguenti upgrade, come nel settore della difesa) e quelle che perdono slancio di fronte alla feroce concorrenza globale.
La questione chiave sugli investimenti per il 2027 non è quindi più semplicemente se l’Europa spenderà di più, ma quali società ed emittenti saranno in grado di tradurre l’autonomia strategica in rendimenti economici duraturi.
[i] Draghi Observatory & Implementation Index – EPIC
[ii] Agenzia Europea per la Difesa
[iii] Un’opportunità da 500 miliardi di euro per le imprese non della difesa | BCG


