A cura di Daniel Morris, Chief Market Strategist
Al di là dell’andamento dei mercati obbligazionari europei, a dominare la scena sui mercati azionari è stato il ritorno della volatilità tra i titoli dei semiconduttori e dell’hardware tecnologico dei mercati emergenti. L’indice che raggruppa queste società è tornato ad avvicinarsi ai minimi di fine luglio, pur mantenendosi ancora dell’1,8% al di sopra di quei livelli. Rispetto al picco raggiunto a luglio, il calo è del 28%, ma il bilancio da inizio anno resta ampiamente positivo, con un rialzo del 47%.
Sebbene la flessione rispetto ai massimi sia un dato negativo, un livello di volatilità così elevato non dovrebbe sorprendere. Le stime sull’impatto dell’intelligenza artificiale sull’economia e sugli utili aziendali sono infatti ancora molto divergenti. A dimostrarlo è il forte aumento della deviazione standard delle previsioni relative ai titoli tecnologici hardware dei mercati emergenti, passata da 10 a inizio anno a 82 oggi. Per contro, la dispersione delle stime relative ai titoli non tecnologici è rimasta pressoché invariata, intorno a 5 (si veda il Grafico 4).
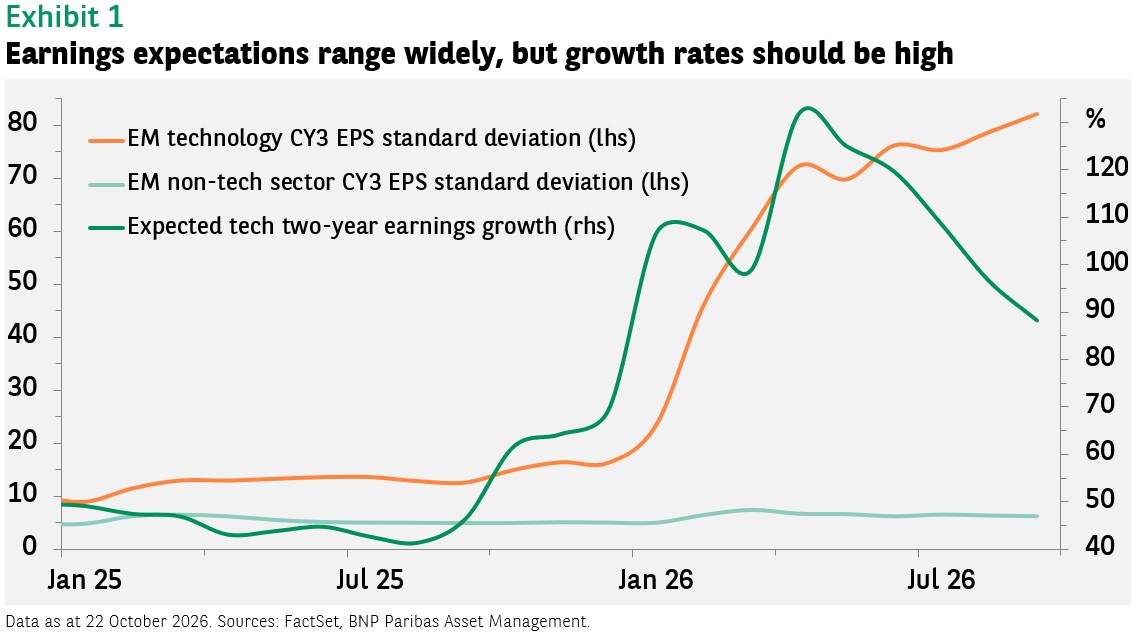
In un contesto caratterizzato da un’incertezza così elevata, anche una nuova informazione apparentemente marginale può modificare sensibilmente le previsioni sugli utili aziendali e, di conseguenza, provocare forti oscillazioni delle quotazioni.
Per gli investitori con un orizzonte di lungo periodo, tuttavia, ciò che conta davvero è che la crescita degli utili nei prossimi anni dovrebbe rimanere decisamente sostenuta: le previsioni attuali indicano infatti un incremento vicino al 90% nell’arco dei prossimi due anni. Che alla fine la crescita effettiva risulti leggermente superiore o inferiore a queste stime è un aspetto secondario.


