
Le azioni dei mercati emergenti stanno attraversando una fase particolarmente positiva. Da inizio anno hanno nettamente battuto i mercati sviluppati e, considerando il periodo dall’inizio del 2025, hanno registrato – in termini di dollari USA – rendimenti pari a circa il doppio di quelli dell’indice MSCI World.
Questo recupero arriva però dopo un lungo periodo di sottoperformance iniziato nel 2010. La domanda per gli investitori è quindi se il recente rialzo sia destinato a rivelarsi temporaneo oppure se possa trasformarsi in un ciclo più duraturo, come quelli iniziati nel 1987 e nel 2001 (si veda il Grafico 1).
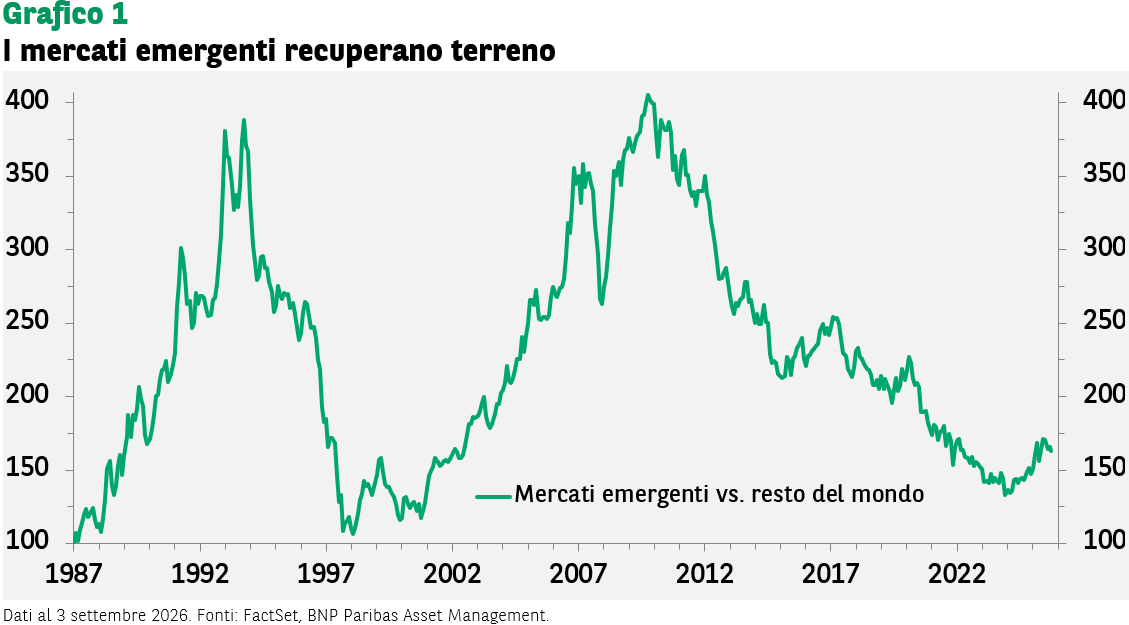
Per provare a rispondere, è utile capire quali fattori abbiano sostenuto i rendimenti superiori degli ultimi mesi. Si possono distinguere due fasi ben precise di sovraperformance delle azioni emergenti (si veda il Grafico 2).
La prima, nel 2025, è stata trainata soprattutto dai titoli cinesi del commercio al dettaglio, compresi i grandi operatori dell’e-commerce, e dalle società attive nei media e nei servizi interattivi, una categoria che comprende motori di ricerca, social media e piattaforme di networking. Quest’anno, però, questi titoli sono rimasti nettamente indietro. Nel grafico sottostante abbiamo raggruppato questi comparti, insieme a quello del software e dei servizi, in un’unica categoria più ampia denominata “software tecnologico”.
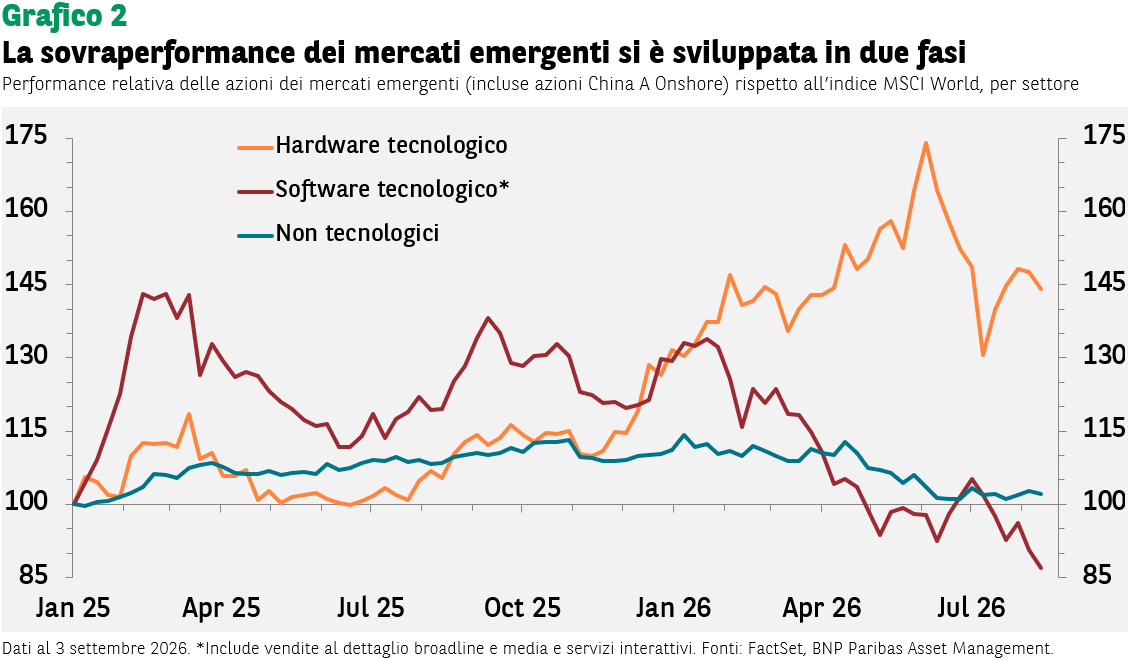
Nella seconda fase, invece, la leadership è passata ai produttori di hardware tecnologico e semiconduttori. Nonostante le vendite iniziate verso la fine di giugno, questi titoli mostrano ancora un rialzo di circa il 45% da inizio anno.
Nel calcolo relativo all’“hardware tecnologico” abbiamo incluso anche l’indice China A Onshore, che comprende alcune delle principali società cinesi attive nell’intelligenza artificiale e nella robotica e quotate sul mercato domestico.
Il resto dei titoli dei mercati emergenti, invece, ha registrato un andamento sostanzialmente in linea con quello delle società comparabili dei mercati sviluppati.
Da questo punto di vista, la possibilità che la sovraperformance dei mercati emergenti prosegua dipende essenzialmente da due fattori: una ripresa dei titoli cinesi dell’e-commerce e dei media interattivi, oppure il proseguimento del rialzo delle società di hardware tecnologico e semiconduttori.
Un importante punto di forza delle società software cinesi è rappresentato dalle valutazioni: i loro multipli sono all’incirca la metà di quelli delle aziende statunitensi comparabili. Va però ricordato che queste società hanno spesso trattato a sconto rispetto alle concorrenti americane e che, come sempre, valutazioni basse non garantiscono necessariamente rendimenti futuri più elevati.
Le prospettive per i produttori di hardware e semiconduttori appaiono probabilmente più favorevoli, perché poggiano sulla previsione di una crescita degli utili ancora robusta. I risultati dell’ultima stagione di trimestrali sono stati solidi e, nel complesso, superiori alle attese.
Le stime sugli utili vengono inoltre progressivamente riviste al rialzo. Esistono certamente dubbi legittimi sulla redditività, nel medio periodo, degli enormi investimenti effettuati dagli hyperscaler statunitensi. Nel breve termine, tuttavia, questo potrebbe avere un’importanza relativa per le aziende tecnologiche dei mercati emergenti, che sono tra le principali beneficiarie di questa ondata di investimenti.
È infatti probabile che gli hyperscaler continuino a spendere ancora per qualche tempo, indipendentemente dal giudizio dei mercati sull’effettiva convenienza di questi investimenti.
Per un’analisi più approfondita, si rimanda all’articolo Picks, shovels and deep value: Un riesame delle azioni dei mercati emergenti di Zhikai Chen, responsabile delle strategie azionarie Asia e Mercati Emergenti Globali.
Fonti dei dati: Bloomberg, FactSet, BNP Paribas Asset Management; al 3 settembre 2026, salvo diversamente specificato. Le performance passate non vanno considerate indicative di rendimenti futuri.


