
A cura di Daniel Morris, Chief Market Strategist
Alla fine, questa volta i sondaggi ci hanno visto giusto. Anzi, semmai hanno sottostimato il successo del Partito Democratico nelle diverse consultazioni elettorali. Ma quanto peseranno questi risultati sulla crescita economica degli Stati Uniti e sull’andamento dei mercati finanziari?
Uno degli esercizi a cui gli analisti amano dedicarsi consiste nel confrontare i rendimenti dei mercati dopo le elezioni di metà mandato, oppure nei periodi in cui la presidenza e il Congresso sono controllati da partiti diversi. Per quanto interessante, si tratta di un’analisi di scarsa utilità pratica, perché si basa sull’ipotesi che tutte le altre condizioni rimangano invariate e che l’unico elemento a cambiare sia la composizione del governo.
Nella realtà, naturalmente, le cose stanno ben diversamente. I tassi d’interesse, la crescita del PIL e l’inflazione, solo per citare alcuni fattori, possono variare sensibilmente e hanno un peso ben maggiore sull’andamento dei mercati.
In generale, le decisioni prese a Washington hanno un’influenza piuttosto limitata sull’economia e sui mercati finanziari. L’eccezione si verifica quando un unico partito controlla sia la Casa Bianca sia entrambi i rami del Congresso, ovvero la Camera dei Rappresentanti e il Senato.
In queste circostanze, infatti, è più facile approvare provvedimenti legislativi di ampia portata, come l’Obamacare o il One Big Beautiful Bill, capaci di incidere in modo significativo sull’economia nel suo complesso o, quantomeno, su determinati settori. Quando invece il potere è diviso tra i due partiti, la necessità di raggiungere compromessi per approvare le leggi tende a ridurne l’impatto.
Negli ultimi anni, il controllo completo delle istituzioni da parte di un solo partito si è verificato soprattutto all’inizio dei mandati presidenziali. Le successive elezioni di metà mandato hanno poi spesso consegnato all’opposizione il controllo di uno o di entrambi i rami del Congresso.
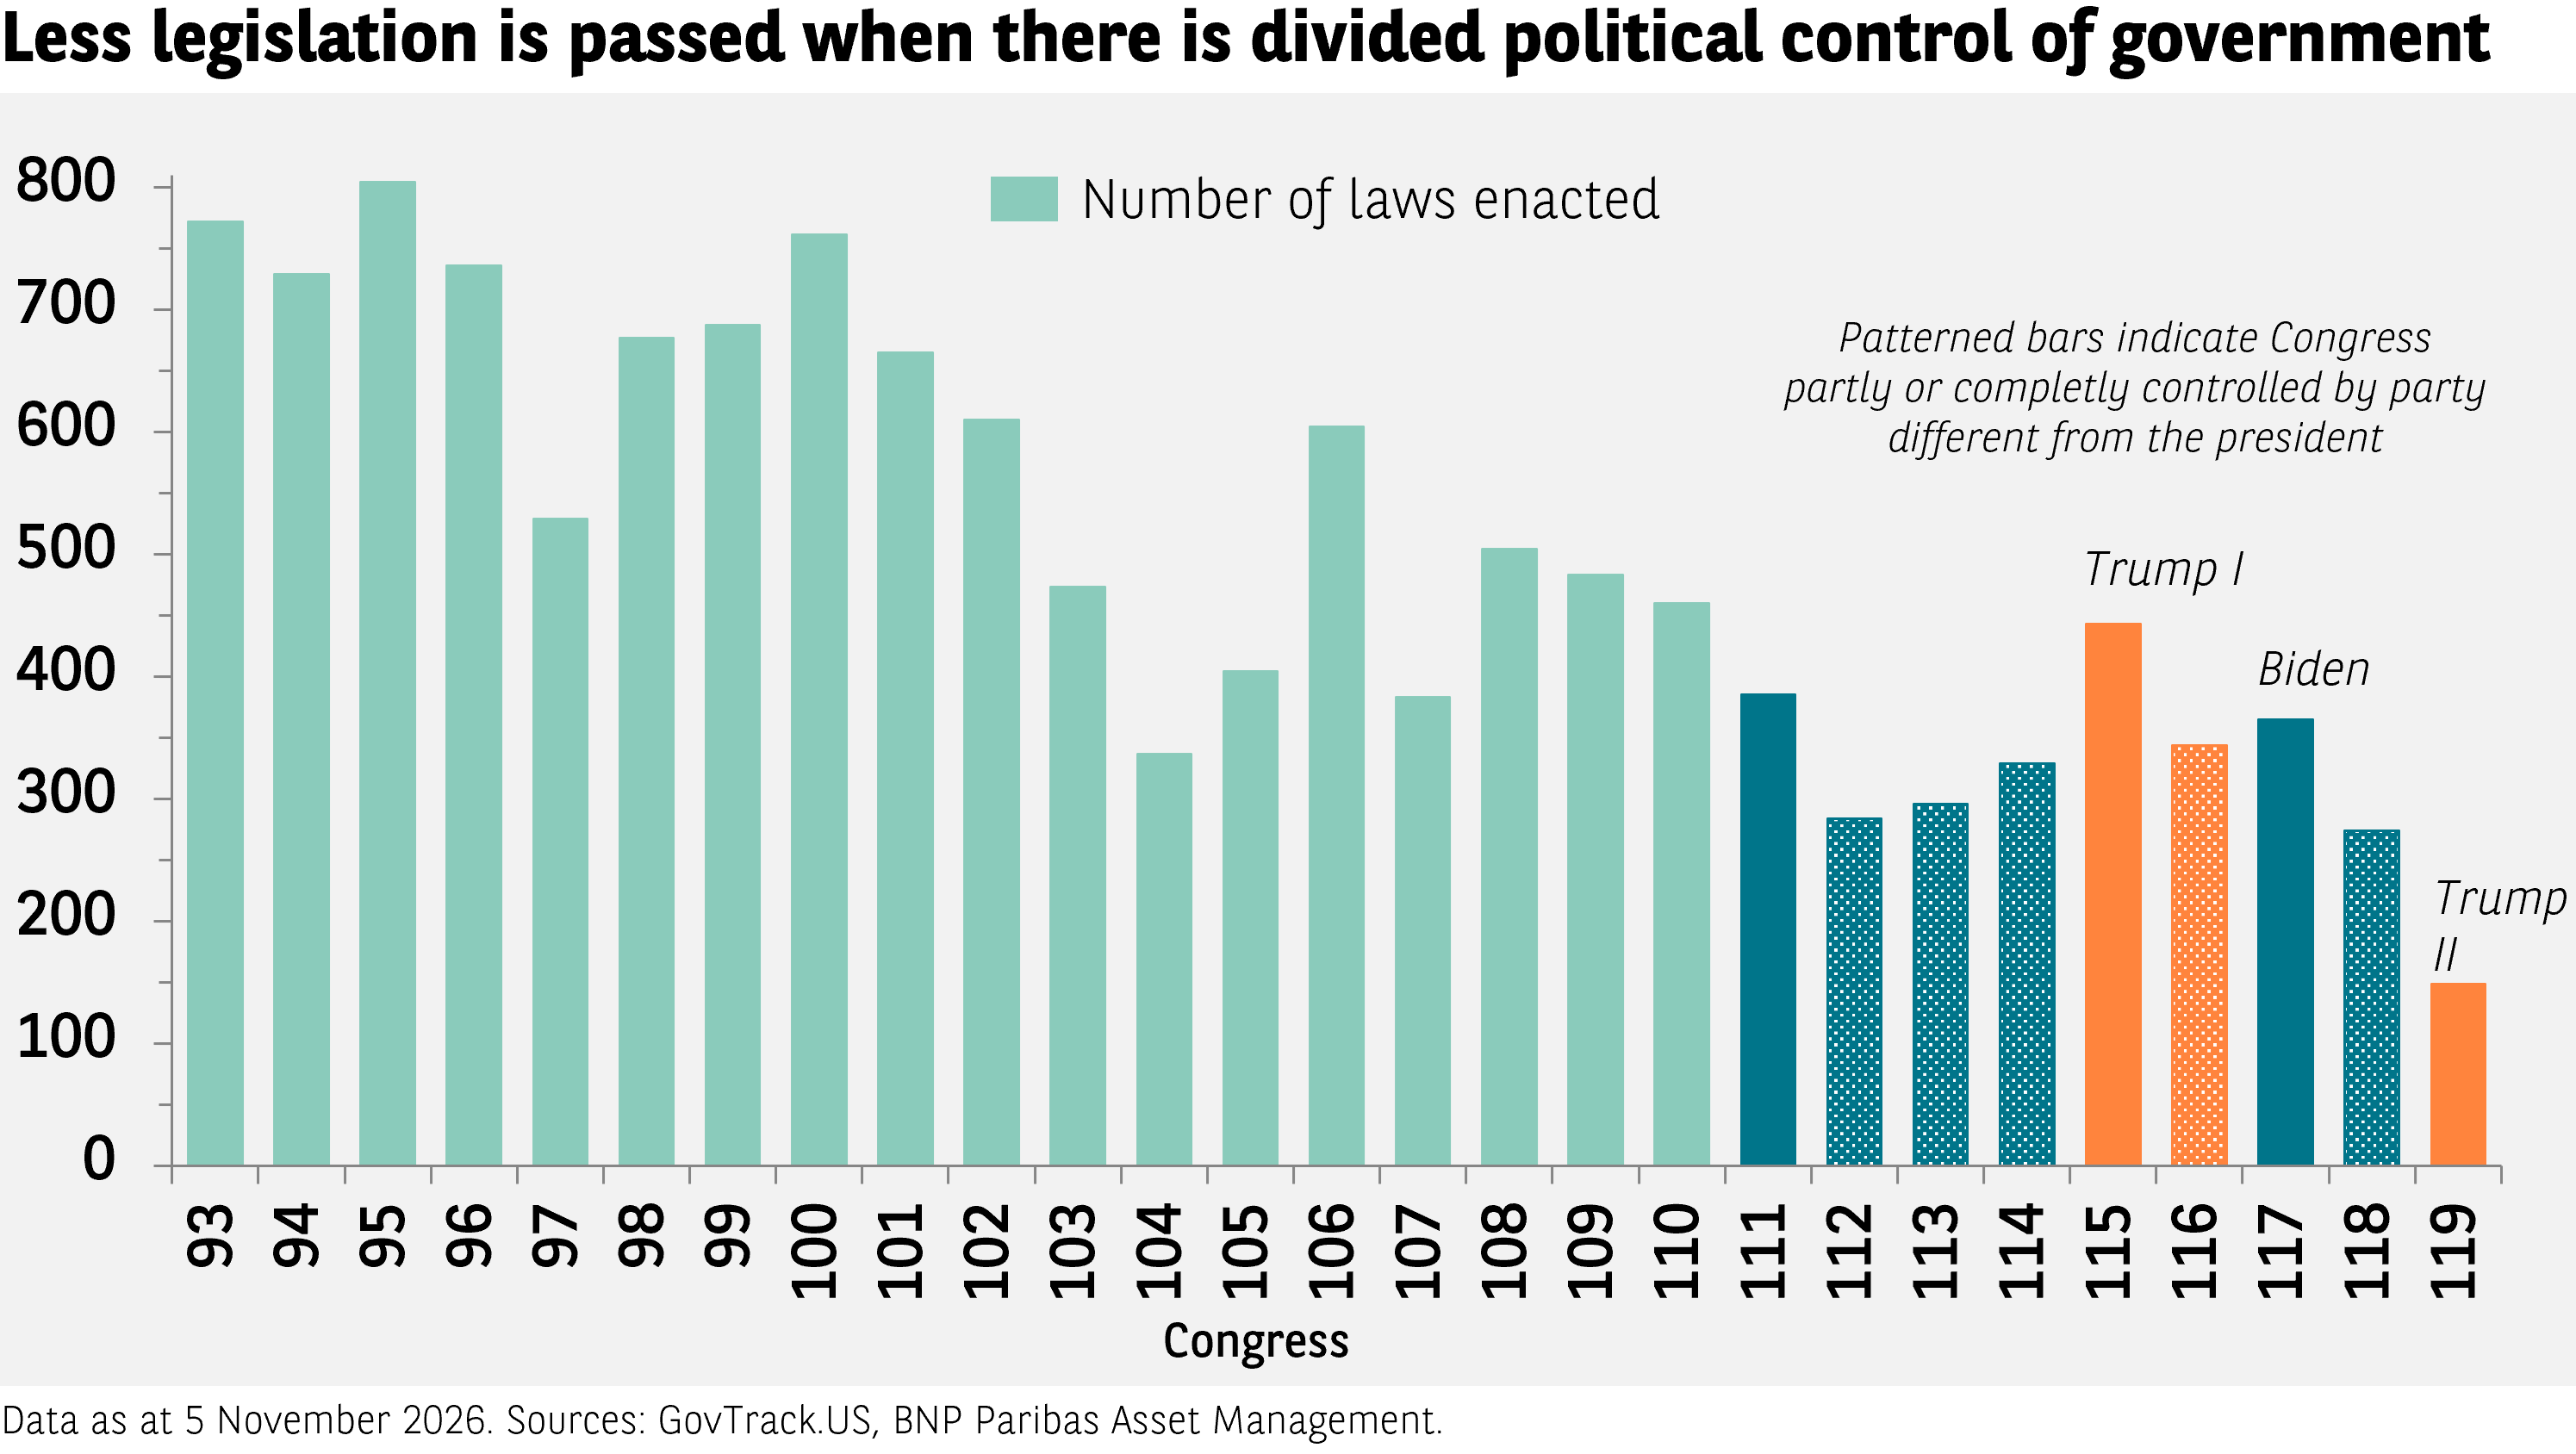
Per questo motivo, lo scenario che gli investitori avevano delineato prima delle recenti elezioni statali e locali dovrebbe rimanere sostanzialmente invariato. Continuiamo a mantenere una visione positiva sulle prospettive dei mercati azionari, sostenuta dai dati macroeconomici recenti, che confermano un quadro favorevole. Anche i risultati della stagione delle trimestrali del terzo trimestre sono stati buoni, pur lasciando un leggero senso di delusione, mentre le prospettive per i prossimi trimestri restano incoraggianti. Gli indici meno esposti al settore tecnologico, come il Russell Value, hanno mostrato una tendenza al rialzo piuttosto costante.
La recente ondata di vendite sui titoli tecnologici rappresenta invece la prosecuzione di una fase di debolezza iniziata a fine giugno. Le elezioni di metà mandato hanno aggiunto un ulteriore elemento di incertezza. Gli investitori temono infatti che il controllo democratico dei governi e delle assemblee legislative statali possa rallentare la realizzazione di nuovi data center, un settore su cui si basa una quota consistente della crescita attesa degli utili.
Nel complesso, ci aspettiamo che l’economia continui a crescere a ritmi sostanzialmente in linea con quelli attuali, indipendentemente dagli sviluppi politici a Washington. Uno scenario che dovrebbe favorire ulteriori rialzi dei mercati azionari nel medio termine, pur in presenza di una volatilità potenzialmente superiore alla media.
Fonti dei dati: Bloomberg, FactSet, BNP Paribas Asset Management; al 5 novembre 2026, salvo diversamente specificato. Le performance passate non vanno considerate indicative di rendimenti futuri.


