
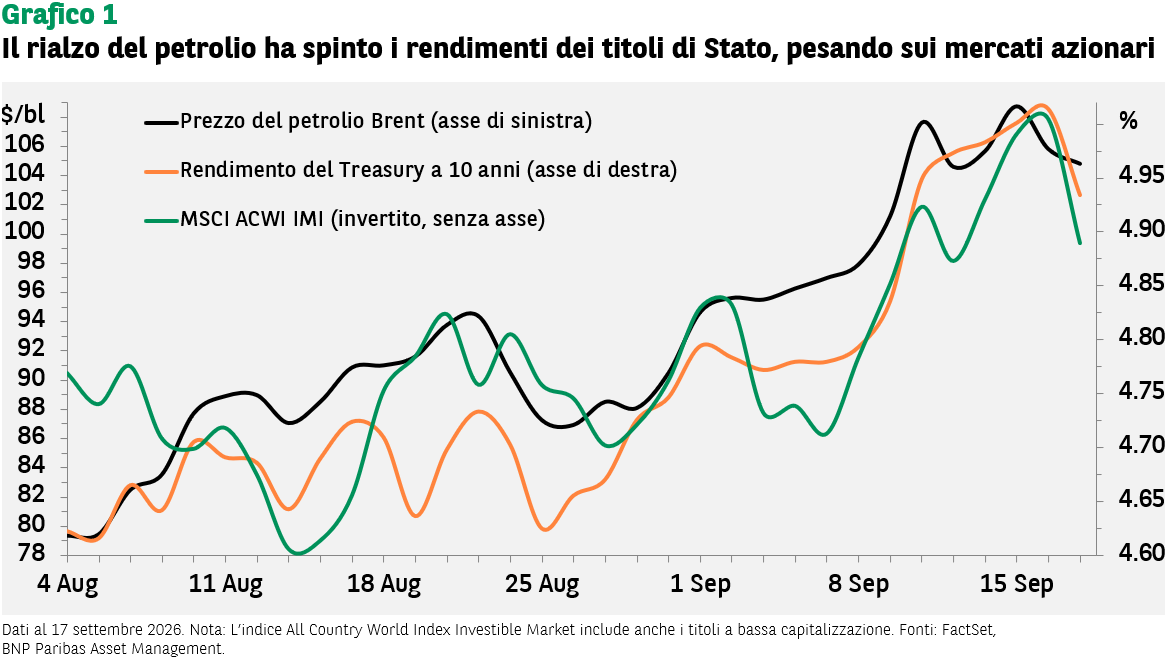
L’ultimo rialzo dei prezzi del petrolio è stato accompagnato da un aumento dei rendimenti dei titoli di Stato a livello globale, che a sua volta ha pesato sui mercati azionari, spingendoli al ribasso (si veda il Grafico 1). Le aspettative sui tassi dei fed fund restano importanti, ma in larga parte sembrano essere già incorporate nelle quotazioni di mercato.
Dall’inizio della guerra con l’Iran, questa è la sesta volta che il petrolio registra una brusca impennata. In tutti i casi precedenti, al rialzo è seguita una fase di discesa dei prezzi (si veda il Grafico 2). Ci aspettiamo che questo schema possa ripetersi anche nei prossimi mesi.
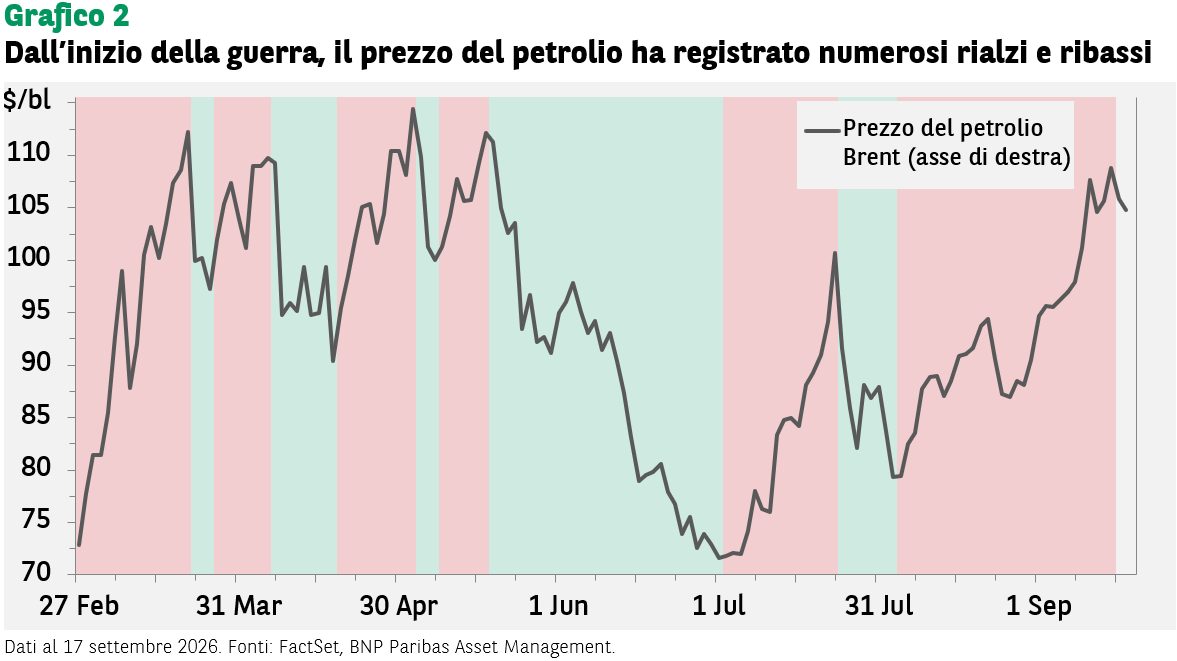
Analizzare questi episodi può quindi aiutarci a capire se la reazione dei mercati all’attuale aumento del petrolio sia simile a quella osservata in passato e, soprattutto, a individuare qualche indicazione su ciò che potrebbe accadere in seguito.
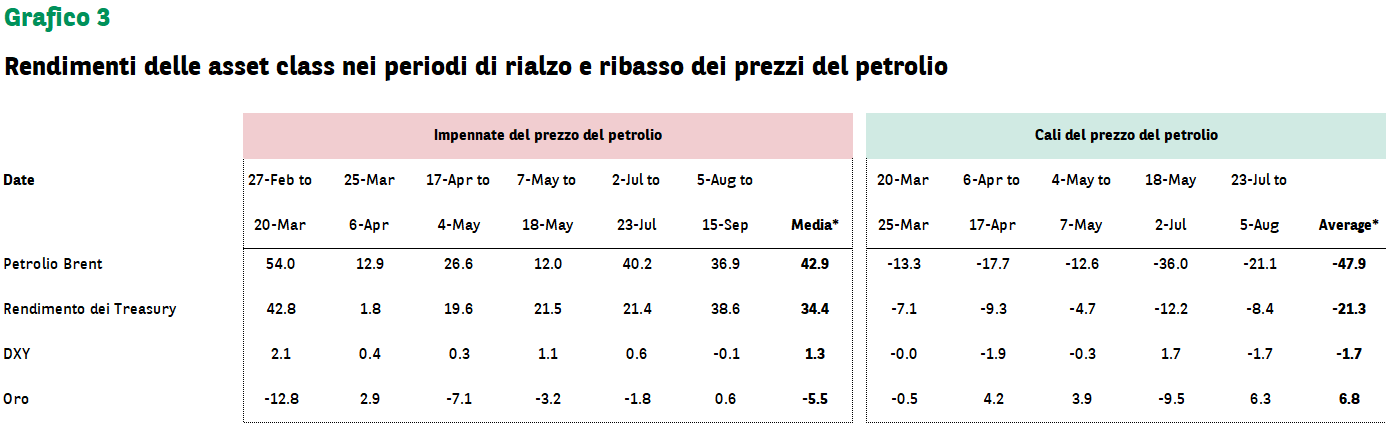
Non sorprende che il settore energetico abbia sovraperformato in quasi tutti gli episodi caratterizzati da forti rialzi del petrolio. È inoltre l’unico settore ad aver registrato, in media, rendimenti positivi considerando tutti e sei gli episodi (si veda il Grafico 3). Anche il comparto dei materiali ha mostrato una buona tenuta, beneficiando del generale apprezzamento delle materie prime, anche se il rendimento medio del settore è rimasto comunque negativo.
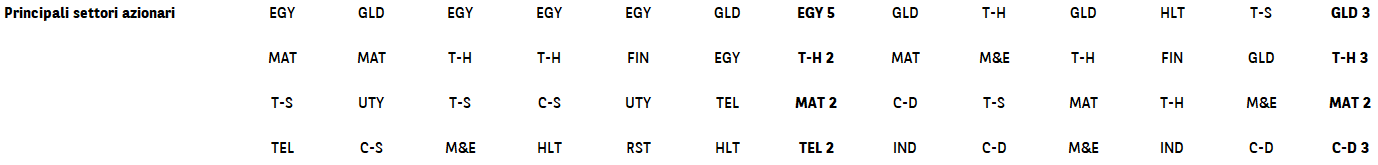
Altri settori difensivi sui quali gli investitori avrebbero potuto puntare non hanno invece offerto la stessa protezione. Le utility, per esempio, sono entrate tra i quattro settori con le migliori performance soltanto in due dei sei episodi analizzati. Meglio hanno fatto i servizi di telecomunicazione, che si sono classificati al quarto posto.
Il secondo settore con la performance migliore è stato quello dell’hardware tecnologico, nonostante abbia comunque chiuso in negativo in quattro dei sei episodi. Normalmente, l’aumento dei tassi d’interesse tende a penalizzare in modo più marcato i titoli tecnologici. Il motivo è che una parte maggiore dei loro utili è attesa più avanti nel tempo rispetto ad altri settori: quando cresce il tasso utilizzato per attualizzare questi profitti futuri, il loro valore presente diminuisce più sensibilmente.
Oggi, tuttavia, una quota significativa della crescita degli utili del settore tecnologico è attesa in un orizzonte più vicino, grazie al boom dell’intelligenza artificiale. Questo potrebbe aver attenuato l’impatto dell’aumento dei tassi.
C’è però un’altra possibile spiegazione, forse ancora più importante: il tema dell’intelligenza artificiale è diventato talmente forte che le variazioni dei tassi d’interesse sembrano incidere solo in misura limitata sui rendimenti del settore. Il vero motore rimane la crescita degli utili.
Il principale rischio per il comparto tecnologico è quindi rappresentato da tutto ciò che può mettere in discussione le prospettive di crescita dei profitti. È quanto accaduto, almeno temporaneamente, con le recenti discussioni sulla necessità di rallentare o regolare il ritmo di sviluppo dei modelli di intelligenza artificiale più avanzati.
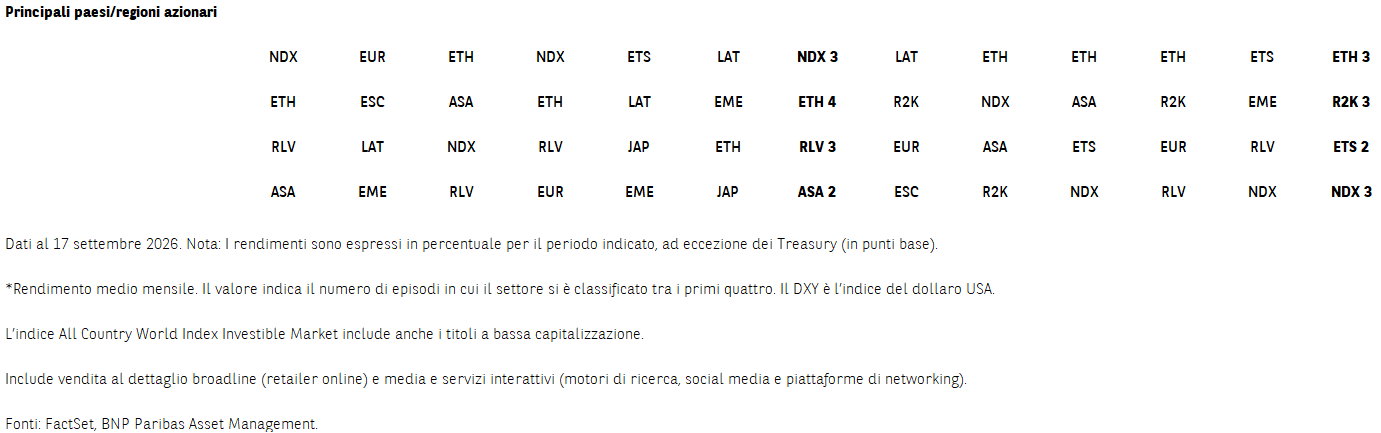
La performance degli indici azionari dei diversi paesi e delle varie aree geografiche riflette in larga parte la loro composizione settoriale. Il Nasdaq, i titoli tecnologici dei mercati emergenti e l’indice MSCI Emerging Markets Asia sono stati tra quelli che hanno sovraperformato con maggiore continuità, grazie all’elevato peso dell’hardware tecnologico al loro interno. Un altro indice che si è distinto è stato il Russell 1000 Value, caratterizzato da una presenza significativa di società del settore energetico.
Dopo il rialzo, si spera nella discesa
A un certo punto, l’attuale aumento del prezzo del petrolio dovrebbe invertirsi. Come potrebbero quindi posizionarsi gli investitori per beneficiare dell’eventuale rimbalzo dei mercati?
Un elemento particolarmente evidente è la correlazione negativa tra oro e tassi d’interesse. Nei periodi in cui il prezzo del petrolio è sceso, l’oro ha registrato in media un rialzo mensile vicino al 7%. La stessa dinamica si è riflessa nella sovraperformance delle società minerarie aurifere e, più in generale, del settore dei materiali.
Anche l’hardware tecnologico si è nuovamente collocato ai primi posti, rafforzando l’idea che le oscillazioni del petrolio e dei tassi d’interesse non siano tra i principali fattori in grado di determinare l’andamento del settore. È anche per questo motivo che manteniamo una visione positiva sullo sviluppo di lungo periodo delle infrastrutture legate all’intelligenza artificiale.
L’elenco degli indici nazionali e regionali con le migliori performance riflette ancora una volta l’andamento dei settori sottostanti: tornano infatti i titoli tecnologici dei mercati emergenti e il Nasdaq, ai quali si aggiungono le società software dei mercati emergenti.
Un’altra novità è rappresentata dal Russell 2000, l’indice delle small cap statunitensi, che continua a essere particolarmente sensibile alle variazioni dei tassi d’interesse. Considerando che le prospettive di crescita degli utili delle società che compongono l’indice sono migliori rispetto a quelle di molti altri grandi indici, un contesto caratterizzato da tassi stabili o in diminuzione dovrebbe offrire sostegno ai rendimenti futuri.
Fonti dei dati: Bloomberg, FactSet, BNP Paribas Asset Management; al 17 settembre 2026, salvo diversamente specificato. Le performance passate non vanno considerate indicative di rendimenti futuri.


