
- Las bolsas tienen margen para subir en 2027, con el apoyo de un entorno económico favorable y de los avances de la IA. A corto plazo, prevemos altibajos.
- Anticipamos la persistencia de dos brechas: la que separa las tecnológicas del resto de mercados, y dentro del propio sector, la que distingue las empresas fabricantes de semiconductores y las de software.
- Aún es pronto para saber qué empresas sacarán más partido a la IA a largo plazo. Entretanto, el crecimiento previsto de los beneficios puede ofrecer oportunidades a los inversores dispuestos a asumir la volatilidad.
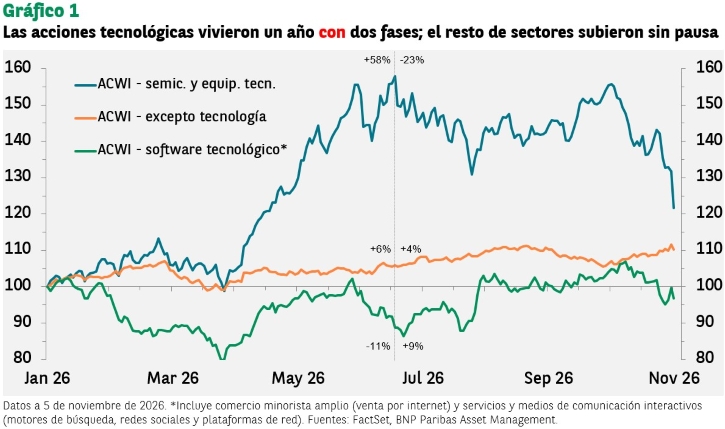
La evolución bursátil de 2026 ilustra hasta qué punto pueden divergir las cotizaciones dentro de un mismo sector. Es probable que las grandes brechas que han caracterizado a las bolsas en 2026 (primero entre las acciones de tecnología y las de los demás sectores, y en segundo lugar entre las acciones de semiconductores y equipos y las de software, incluidos los hiperescaladores) persistan en 2027.
La rentabilidad registrada por las acciones tecnológicas en 2026 mostró dos fases diferenciadas: la primera mitad del año fue escenario de un enorme repunte del segmento de semiconductores y equipamiento a nivel global, del 58 % en términos de divisa local.1 Esta ganancia se vio parcialmente contrarrestada por las caídas de las empresas de software (entre ellas los hiperescaladores, como los principales clientes de las compañías de semiconductores y equipos) y de aquellas cuyos modelos de negocio se veían amenazados por la IA.
En el segundo semestre, el descenso de la confianza en el panorama de gasto en bienes de equipo desencadenó un cambio de tendencia en las cotizaciones: las acciones de semiconductores y equipamiento se dejaron un 23 %, mientras que las de software se resarcieron de sus pérdidas con una subida del 9 %.2
Por su parte, las acciones no tecnológicas subieron sin pausa (gráfico 1).
Crecimiento pese a incertidumbre en torno a los beneficios de las tecnológicas
Anticipamos la persistencia de las diferencias entre las tecnológicas y el resto del mercado, pero la pregunta clave es: ¿qué patrón veremos?
Parte de la elevada volatilidad registrada recientemente por las acciones tecnológicas obedece a la incertidumbre extrema en torno al futuro desarrollo de la IA y su impacto en la sociedad, la economía y los beneficios de las empresas. El mercado revisa casi a diario sus expectativas sobre qué empresas ganarán terreno y cuáles lo perderán. Así ocurrió en enero de 2025, cuando la start-up china DeepSeek presentó su modelo de IA.
Esta incertidumbre también se refleja en las previsiones de los analistas. En los últimos dos años, la dispersión de sus estimaciones de beneficio para las acciones tecnológicas, medida por la desviación estándar, se ha multiplicado por más de cinco. En el resto del mercado se ha mantenido estable (gráfico 2).
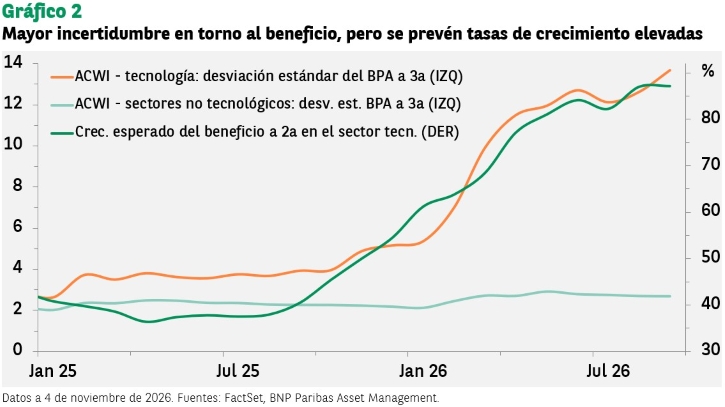
Dado el rango tan amplio de previsiones de beneficio, incluso la noticia más insignificante podría tener un gran impacto en la cotización de las acciones, y es probable que esta dinámica siga caracterizando al universo de la inversión en IA.
En cuanto al patrón que podríamos ver el año que viene, pensamos que las acciones de semiconductores y equipamiento registrarán buenos niveles de rentabilidad, a la luz de los niveles todavía muy altos de gasto previsto en bienes de equipo.
La evolución de las acciones de software (incluidos los hiperescaladores) es más difícil de pronosticar. Además de la feroz competencia que mantienen entre sí, es poco probable que todas las inversiones que se realizan actualmente generen una rentabilidad suficiente y oportuna.
Dicho esto, la generación de ingresos aumenta a medida que las empresas aprenden a incorporar la IA en sus actividades y experimentan ganancias de productividad significativas. Por su parte, los consumidores también podrían estar dispuestos a pagar más en el futuro por las ventajas derivadas de las herramientas de IA.
Mirar más allá de la volatilidad
Los inversores no deberían perder de vista las oportunidades en el medio plazo. Básicamente, se trata de lo rápido que crecerán los beneficios en el sector tecnológico: según las estimaciones de consenso, podrían hacerlo casi en un 90 % en los próximos dos años.
Incluso si dicho crecimiento resulta ser “solamente” del 70 %, ello todavía apuntaría a una fuerte apreciación de las acciones, sobre todo teniendo en cuenta que sus valoraciones son actualmente inferiores a la media. La unidad tipificada (puntuación Z) del ratio precio/valor contable (PER), que indica en qué medida las valoraciones se encuentran por debajo de su media histórica, es aproximadamente de -0,2 para el índice Nasdaq 100 y de -1,4 para las acciones tecnológicas de mercados emergentes. A pesar de la volatilidad de los últimos meses, la trayectoria de beneficio sigue siendo positiva.
No obstante, esta dinámica de elevadas rentabilidades potenciales junto a una volatilidad igualmente alta plantea un reto para aquellos que desean participar en las ganancias, pero les preocupan los vaivenes pronunciados de las cotizaciones.
Los trozos de la “tarta” de la IA continuarán creciendo y disminuyendo (y en ciertos casos, desapareciendo). Algunos de los desafíos en adelante son el mayor coste de la financiación, el aumento de la competencia (sobre todo desde China) y las restricciones del suministro de energía. No obstante, nosotros creemos que la tarta seguirá creciendo a lo largo del tiempo. Un inversor que pueda aceptar la volatilidad podría darse cuenta de que existe potencial de rentabilidades superiores a las del conjunto del mercado en el medio plazo.
Al mismo tiempo, la volatilidad elevada ofrece oportunidades significativas a las gestoras capaces de identificar a los ganadores y evitar a los perdedores.
El conjunto del mercado
Por supuesto, pocos inversores dedicarían la totalidad de su cartera a la IA: el sector tecnológico solamente representa en torno a un 40% del índice MSCI All Country World por capitalización de mercado.
Como puede verse en el gráfico 1, las rentabilidades en los demás sectores se han mantenido positivas, gracias al fuerte crecimiento en EE. UU. y al avance lento pero constante de Europa. La temporada de publicación de resultados más reciente reveló ganancias de doble dígito en muchos de los grandes índices de renta variable, y los pronósticos para el año que viene también son buenos (del 18 % para el índice MSCI ACWI). Creemos que este entorno económico favorable va a continuar, incluso con la expectativa de que los tipos de interés sean más elevados de media en 2027 que en 2026.
No obstante, la oportunidad podría radicar en identificar a las empresas capaces de incorporar la IA en sus actividades y de acelerar el crecimiento de su beneficio. Aquí es donde EE. UU. podría tener ventaja: en la medida en que la IA permite a las empresas reducir los costes laborales, las compañías americanas figuran entre las más rápidas a la hora de ajustar el tamaño de su plantilla, a diferencia de las de Europa y Japón. Esta dinámica tiene sus propias implicaciones para la demanda de consumo en función de la rapidez con la que los empleados despedidos encuentran nuevo trabajo, pero actualmente, el desempleo adulto en EE. UU. se mantiene bajo y estable.
Desde una perspectiva de mercado, las rentabilidades superiores del índice Russell Value respecto a otros indicadores con una composición sectorial similar quizá ya refleja este fenómeno.
Las empresas europeas con mayor potencial podrían ser aquellas capaces de rentabilizar el considerable volumen de fondos destinado a fomentar la autonomía estratégica de la región en sectores como la defensa y la infraestructura.
El entorno macroeconómico favorable a nivel global es un buen augurio para la renta variable en 2027. Es probable que la IA continúe determinando de manera exagerada las rentabilidades bursátiles, y que se mantenga la dinámica divergente entre las compañías de software (incluidos los hiperescaladores) y los fabricantes de semiconductores y equipos.
A medio plazo somos optimistas, aunque prevemos altibajos. Fuera del sector tecnológico, esperamos un crecimiento sólido y vemos mayor potencial de revalorización en aquellas empresas que mejor sepan aprovechar la IA.
[1] Fuente: FactSet, BNP Paribas Asset Management.
[2] A 5 de noviembre de 2026.


