
- La atención está pasando de las inversiones puramente “verdes” a financiar la transición de negocios con emisiones elevadas, poniendo énfasis en la credibilidad de su buen gobierno y su competencia técnica.
- Existe una necesidad apremiante de equilibrar la reducción de las emisiones con la adaptación al cambio climático y las estrategias positivas para la naturaleza, empleando nuevos marcos operativos para evaluar las dependencias corporativas de los ecosistemas y los riesgos climáticos físicos.
- Aunque la inteligencia artificial (IA) promete ganancias de productividad, los inversores deben considerar su impacto medioambiental absoluto y sus consecuencias sociales, aprovechando al mismo tiempo la interacción con emisores y autoridades para abordar los riesgos sistémicos.
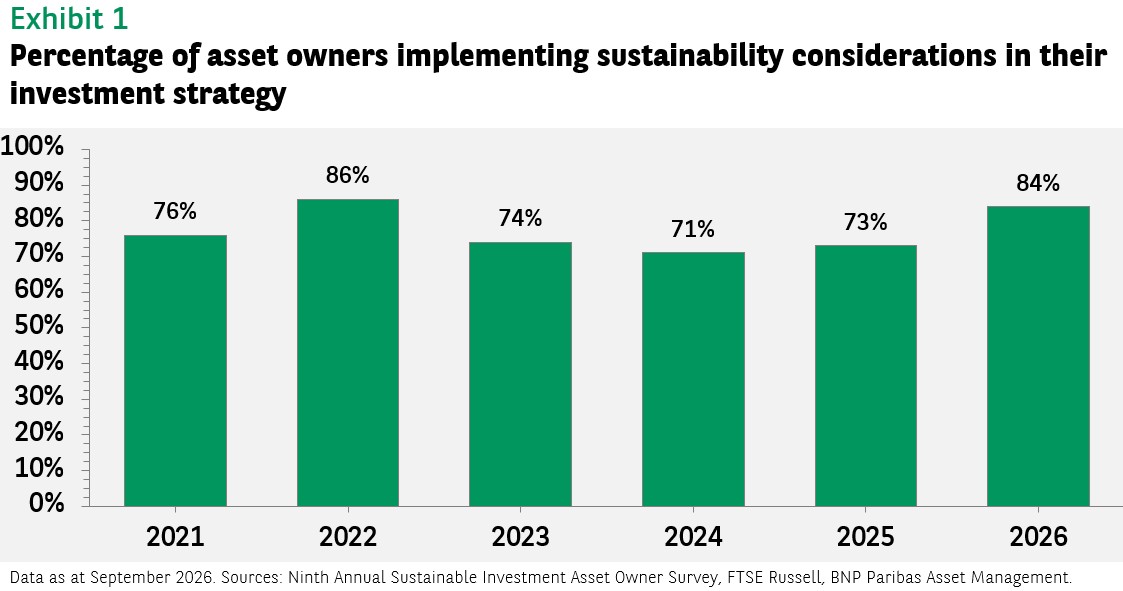
De cara a 2027, la sostenibilidad es un aspecto esencial para comprender la multitud de cambios que se están produciendo en el mundo y sus implicaciones potenciales para los inversores. Tal como destaca FTSE Russell, la adopción de la sostenibilidad ha repuntado hasta los niveles casi en máximos de 2022: un 84 % de los propietarios de activos están integrando consideraciones de sostenibilidad en sus procesos de inversión en 2026.1
Las presiones medioambientales, la fragmentación geopolítica, el cambio demográfico y la innovación tecnológica están reconfigurando las economías y los modelos de negocio. Estas fuerzas interconectadas crean oportunidades, pero también riesgos, que el análisis financiero tradicional quizá no pueda capturar plenamente. Por ejemplo, el énfasis creciente en la soberanía ejerce presión sobre las cadenas de suministro alimentarias, de energía y de minerales esenciales, y los resultados suelen alinear prioridades de sostenibilidad con consideraciones políticas.
Para los inversores, el reto consiste en distinguir las oportunidades duraderas de las narrativas atractivas y en comprender dónde los riesgos podrían no estar todavía adecuadamente reflejados en las cotizaciones, y de esta manera, tomar decisiones de inversión mejor fundadas y lograr resultados resilientes en el largo plazo.
Recientemente hemos reunido todas estas consideraciones en nuestra Estrategia de Sostenibilidad Global para 2026 – 2030.
De la energía verde a la transición
El conjunto de oportunidades relacionadas con la transición trasciende la mera inversión en la generación de energía limpia. El creciente énfasis global en la seguridad, la asequibilidad y la fiabilidad energéticas dirige cada vez más la atención hacia las inversiones necesarias en redes de transmisión, almacenamiento, electrificación y nuevas tecnologías de producción de energía.
De cara a 2027 anticipamos un mayor hincapié en la financiación de la transición de empresas con mayores emisiones, junto a la inversión en actividades ya verdes. Los sectores extractivos o con una elevada generación de carbono necesitan capital para transformar sus actividades, sobre todo cuando siguen existiendo importantes barreras tecnológicas y financieras.
El factor diferenciador en la financiación de la transición será la credibilidad. Los inversores deben mirar más allá de los objetivos fijados por las empresas y considerar qué capacidades técnicas, financieras y de buen gobierno han dispuesto para alcanzarlos. La implementación de análisis y marcos orientados al futuro deberían ayudarles a distinguir a las empresas que avanzan de manera palpable de aquellas cuyas ambiciones permanecen desconectadas de sus decisiones de negocio.
Acción por el clima: ampliar el enfoque de mitigación para incluir la adaptación
Con 2030 ya en el horizonte, queda cada vez menos tiempo para lograr reducciones de las emisiones en el corto plazo. Pero en línea con la urgencia creciente de la mitigación, también se hace más apremiante adaptarse a unos riesgos climáticos físicos cada vez más evidentes.
Comprender estos riesgos requiere prestar atención a la ubicación de los activos, a los cambios meteorológicos a gran escala y a la preparación institucional. Dicho esto, la necesidad de adaptarse crea oportunidades para un conjunto diferente de soluciones climáticas, como la infraestructura resiliente, la agricultura de precisión o la financiación alternativa de riesgos. Identificar estos riesgos y oportunidades cobrará una importancia creciente.
Más allá de los activos reales, donde poco a poco surgen nuevas oportunidades para invertir más en adaptación y resiliencia con herramientas de análisis de riesgos cada vez mejores y una creciente concienciación, la inversión en adaptación en los mercados de activos cotizados también podría presentar oportunidades. La infraestructura medioambiental, por ejemplo, es un nicho concentrado y a futuro de este crecimiento, capaz de ayudar a compañías de financiación que desarrollan nuevas soluciones de adaptación a implementarlas a mayor escala.
Naturaleza: evaluar mejor cómo avanza la transición
La naturaleza pertenece tanto a este debate como la resiliencia. La dependencia de los servicios del agua, la tierra y los ecosistemas afecta a la capacidad operativa y la continuidad de las cadenas de suministro. El análisis de inversiones debe considerar no solo a negocios que proporcionan soluciones relacionadas con la naturaleza, sino también la manera en que las empresas existentes reducen sus dependencias y presiones sobre los ecosistemas.
Un desarrollo a seguir de cerca en 2027 es el Nature Transition Framework de la Finance for Biodiversity Foundation, que estamos ayudando a desarrollar. Su objetivo es plasmar las directrices existentes, incluida la labor del Grupo de Trabajo sobre Divulgación Financiera relacionada con la Naturaleza (TFND) en materia de planificación de la transición, en una evaluación más coherente y pragmática del avance de las empresas hacia una economía positiva para la naturaleza.
Según el calendario actual, la consulta y publicación tendrán lugar en 2027, siempre que se hayan completado a tiempo las fases previas. Su contribución potencial es práctica: ayudar a los inversores a evaluar emisores, establecer prioridades de diálogo y monitorizar el progreso. El objetivo debería ser tomar mejores decisiones de inversión y de administración responsable, y no meramente añadir otra capa de divulgación de información.
IA: más allá de la promesa de eficiencia
La innovación tecnológica seguirá formando parte del conjunto de oportunidades relacionadas con la sostenibilidad. No cabe duda de que la IA puede mejorar la productividad de los recursos naturales, pero no debemos confundir las ganancias de eficiencia con un descenso de las presiones medioambientales absolutas.
Un menor consumo de recursos por actividad puede verse contrarrestado por un aumento de la demanda, el efecto repunte conocido como la paradoja de Jevons. Así, los inversores deben evaluar los requisitos absolutos de energía, agua y recursos junto a las ventajas de aplicaciones individuales.
Además, la IA promete elevar la productividad de los recursos humanos, lo cual podría aportar dividendos a los accionistas en el corto plazo, pero tener muchos efectos adversos potenciales más tarde al perderse o alterarse los trabajos.
En 2027, el reto será distinguir entre aplicaciones que aportan valor económico y medioambiental duradero y aquellas cuyos beneficios se ven anulados por consecuencias negativas. El buen gobierno y la responsabilidad son igualmente importantes.
La colaboración con los inversores puede ayudar a desarrollar expectativas compartidas allí donde los criterios son incompletos, sin dejar de concentrarse en la manera en que despliega y escala la tecnología.
Aspectos regulatorios y de divulgación
Abordar estas oportunidades y desafíos suele requerir condiciones más allá del control de inversores y empresas individuales. De cara a 2027 debería prestarse atención a cómo los marcos regulatorios y de divulgación pueden facilitar la toma de decisiones sopesadas a nivel global.
Una información sobre sostenibilidad más clara puede ayudar a los inversores a evaluar el avance de las empresas y a distinguir entre enfoques de inversión, incluidas las estrategias de transición. La revisión del Reglamento sobre la divulgación de información relativa a la sostenibilidad en el sector de los servicios financieros (SFDR) de la Unión Europea, cuyos requisitos y fechas de aplicación finales siguen estando sujetos al proceso legislativo, es un ejemplo de esta discusión más amplia.
En todas las jurisdicciones, la simplificación debería preservar la información que necesitan los inversores. Descripciones de producto claras, aseveraciones creíbles y datos corporativos útiles respaldan la confianza y permiten tomar decisiones de asignación bien fundadas. Una mayor coherencia en los marcos de transición y de divulgación ayudaría a los inversores a navegar las diferenciales regionales mientras siguen concentrados en información útil y no en la mera divulgación adicional.
El riesgo sistémico requiere una administración responsable sistémica
El cambio climático, la pérdida de naturaleza, y las presiones sociales pueden afectar a los sistemas generales de los que dependen las carteras diversificadas. Sin embargo, la selección de valores por sí sola no puede abordar todos los riesgos para la rentabilidad a largo plazo.
Por este motivo, la administración responsable (stewardship) necesita conectar la interacción con emisores con el fomento de políticas públicas específicas. El diálogo con los emisores puede identificar barreras a la inversión, y hablar con las autoridades puede ayudar a dilucidar las condiciones necesarias para superarlas. La colaboración debería concentrarse en cuestiones estratégicas relevantes, reconociendo los límites de la influencia de cualquier inversor individual.
En 2027, el fomento de políticas públicas debería abordar de manera creciente los motores subyacentes de riesgo sistémico, con el objetivo de respaldar condiciones que permitan a emisores e inversores actuar y reforzar la resiliencia de la economía en su conjunto.
La transición continúa
De cara a 2027, los temas explorados en este informe de perspectivas son una mera parte de un entorno amplio de retos y oportunidades. Los giros políticos y los cambios demográficos también merecen seguirse muy de cerca.
No perder de vista ninguno de estos temas interconectados será esencial para comprender nuevos riesgos y oportunidades y utilizarlos como base para nuestro enfoque en el nuevo año.
[1] LSEG: FTSE Russell’s 9th Annual Sustainable Investment Asset Owner Survey 2026.


