
- Pese a los retos significativos a los que se ha enfrentado en 2026, el mercado europeo de crédito con grado de inversión (IG) ha mostrado una resiliencia notable.
- Si bien se anticipa una volatilidad persistente, sus perspectivas son favorables, respaldadas por el crecimiento económico y por fundamentales corporativos saludables.
- Creemos que los actuales niveles de TIR total proporcionan un punto de entrada atractivo a los inversores, ayudan a contrarrestar las presiones de los mayores tipos de interés y respaldan la demanda a largo plazo.
2026 ha estado marcado por retos significativos, como la mayor volatilidad del precio del dinero, unos precios de la energía elevados, preocupación persistente en torno a la inflación y giros frecuentes en las expectativas de política monetaria.
Estos factores han eclipsado en gran medida los riesgos que dominaban el debate a comienzos de año, sobre todo los relacionados con el impacto de la inteligencia artificial (IA) sobre los modelos de negocio y los temores en torno a los mercados de crédito no cotizado.
Pese a la incertidumbre geopolítica persistente, el mercado europeo de crédito IG ha mostrado una resiliencia notable. Dicho esto, la dispersión en el mercado ha aumentado desde el verano, y tanto los sectores cíclicos como la deuda high yield (HY) se han rezagado.
En Europa, la fuerte subida de las rentabilidades al vencimiento (TIR) de la deuda soberana dejó las rentabilidades totales en territorio negativo, lo cual hizo mella en los flujos de inversión. No obstante, los bonos IG han permanecido sólidos y batido a otros segmentos de renta fija, sobre todo el crédito HY europeo.
Expectativas para el nuevo año
De cara a 2027, pensamos que la volatilidad permanecerá elevada en un entorno de preocupación fiscal, mayores necesidades de financiación pública, elecciones en varias grandes economías e incertidumbre en torno a las futuras medidas de los bancos centrales.
Pese a todo esto, el segmento del crédito todavía nos inspira confianza. El crecimiento económico permanece positivo, los fundamentales corporativos son saludables, y las TIR totales continúan ofreciendo un punto de entrada atractivo a los inversores. En última instancia, estos factores deberían respaldar la demanda de crédito pese a rachas de volatilidad periódicas.
En general, los inversores expresan tres preocupaciones clave en torno al crédito europeo: el impacto del aumento de los tipos de interés en los fundamentales de las empresas; las perspectivas de flujos de capital hacia la clase de activos; y las consecuencias potenciales de una oferta elevada en el mercado primario. Cada uno de estos temores nos parece válido, pero creemos que, en última instancia, se exagera su importancia.
El factor TIR
La primera preocupación es si la fuerte subida de los intereses de la deuda podría acabar deteriorando los balances de las empresas y poner en peligro sus calificaciones. Aunque este riesgo es más relevante para los emisores muy apalancados en el universo HY, las empresas IG europeas comienzan este periodo de mayores tipos de interés desde una posición de fortaleza.
Si bien es cierto que algunos sectores y emisores se enfrentan a retos estructurales y cíclicos, junto a costes de financiación crecientes, el panorama general es todavía favorable: la generación de tesorería es sólida, la rentabilidad sigue siendo saludable, y el apalancamiento es por lo general limitado.
Las últimas temporadas de publicación de resultados han confirmado estas tendencias, con un crecimiento de ingresos aún resiliente y una mejora continuada de las medidas de crédito. La solidez de los beneficios debería seguir compensando parte de la presión de un periodo prolongado de tipos de interés elevados.
Así, nuestra expectativa es que los fundamentales de los emisores IG van a permanecer por lo general estables. Sin embargo, somos más selectivos en el segmento HY de menor calificación, donde las necesidades de refinanciación son más elevadas en el corto plazo y la flexibilidad financiera es más limitada.
Influencia de la política monetaria
La segunda cuestión guarda relación con el impacto de un entorno de mayores tipos de interés sobre la demanda de crédito. Históricamente, las rentabilidades totales negativas han tendido a mermar los flujos de inversión, y el reciente aumento de volatilidad del precio del dinero ha desencadenado periodos de salida de capital de los mercados de crédito; no obstante, las salidas han permanecido relativamente moderadas respecto a episodios de tensión previos.
Creemos que esta resiliencia obedece en gran medida a las TIR significativamente más altas que ofrece la renta fija hoy en día. Los actuales niveles de TIR son cada vez más atractivos para un amplio abanico de inversores, entre ellos fondos de pensiones, aseguradoras y productos de rentabilidad fija hasta el vencimiento.
Pese a considerar que el entorno estructural de flujos sigue siendo favorable, una recuperación sostenida de las entradas requerirá una mayor estabilidad en la deuda soberana subyacente y una menor volatilidad del precio del dinero. Una vez termine esta fase de ajuste, la combinación de renta atractiva y fundamentales sólidos debería animar a los inversores a elevar sus asignaciones en la clase de activos.
Problemas de emisión
La última preocupación es la absorción de la oferta de bonos, sobre todo dadas las necesidades de financiación de los hiperescaladores y las inversiones relacionadas con la IA. Este ha sido uno de los riesgos citados con más frecuencia entre los inversores IG en los últimos doce meses.
Mientras que la emisión ha sido particularmente dinámica en el mercado americano, con un total de unos 180.000 millones de dólares, de momento ha sido mucho más moderada en Europa, con tan solo 25.000 millones de euros en el año hasta la fecha1.
Aunque todavía es posible que se emitan bonos adicionales antes de que termine el año, la volatilidad del mercado podría animar a los emisores a adoptar un enfoque más mesurado en el corto plazo. De cara a 2027, la emisión de los hiperescaladores podría acelerarse más si cabe.
No obstante, creemos que si la emisión se distribuye por distintos vencimientos y se programa mejor a lo largo del tiempo, los inversores podrían anticipar mejor las necesidades de financiación siempre que los emisores continúen mostrando fuertes niveles de ingresos y modelos de negocio sólidos.
Oportunidades en el horizonte
En general, la deuda corporativa europea continúa inspirándonos optimismo, al estar respaldada por la solidez de los fundamentales corporativos, una actividad económica resiliente y niveles atractivos de TIR total. Si bien es probable que la volatilidad permanezca elevada y que la dispersión de diferenciales aumente más si cabe, estas condiciones también deberían brindar a los inversores activos oportunidades para generar alfa.
Seguimos viendo oportunidades atractivas en ciertas áreas del mercado, entre ellas la deuda subordinada de emisores financieros high yield de mayor calidad y partes del sector inmobiliario.
En un entorno caracterizado por una mayor diferenciación entre emisores, la selección de valores será cada vez más importante a la hora de capturar futuras oportunidades.
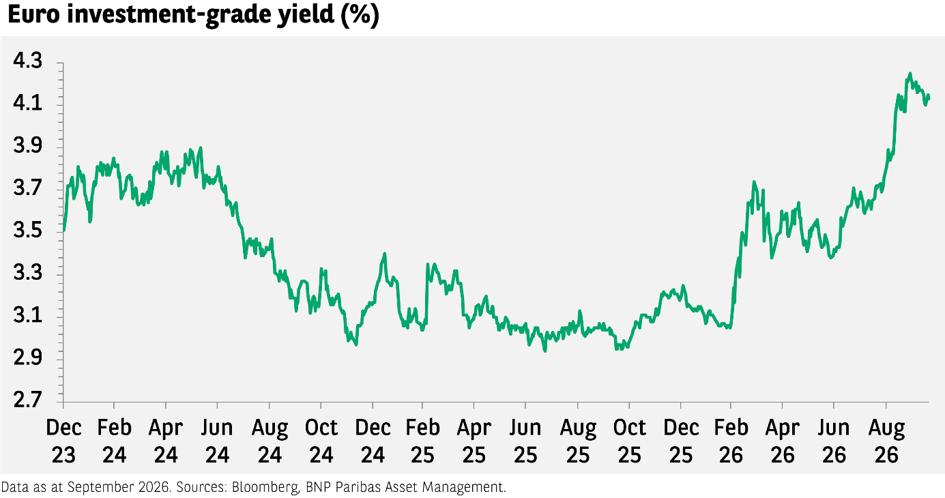
[1] Fuente: Bloomberg, a 30 de octubre de 2026.


