
- Dos años después de publicarse el informe de competitividad de Mario Draghi en 2024, la implementación de sus recomendaciones es irregular: pese a haberse avanzado de manera significativa en los ámbitos de la seguridad y la defensa, el progreso en otros sectores ha sido más lento.
- La inversión está creciendo de manera considerable en varias áreas estratégicas, en el marco de un presupuesto de defensa creciente y 21.100 millones de euros destinados a proyectos de materias primas fundamentales.
- La atención está pasando de los anuncios de medidas a su ejecución. El principal reto para los inversores a este respecto es identificar qué empresas y emisores pueden convertir con éxito el mayor gasto en la UE en beneficios sostenibles y rentabilidad económica duradera.
En septiembre de 2024, el expresidente del Banco Central Europeo, Mario Draghi, presentó un informe histórico sobre el futuro de la competitividad europea. El estudio diagnosticaba debilidades estructurales de productividad, inversión y capacidad industrial respecto a EE. UU. y China, y realizaba 383 recomendaciones abarcando varios sectores.
Su tesis central era que Europa debía elevar de manera sustancial la inversión pública y privada (hasta un nivel estimado de entre 750.000 y 800.000 millones de euros anuales) y optimizar la toma de decisiones para salvaguardar su autonomía estratégica.
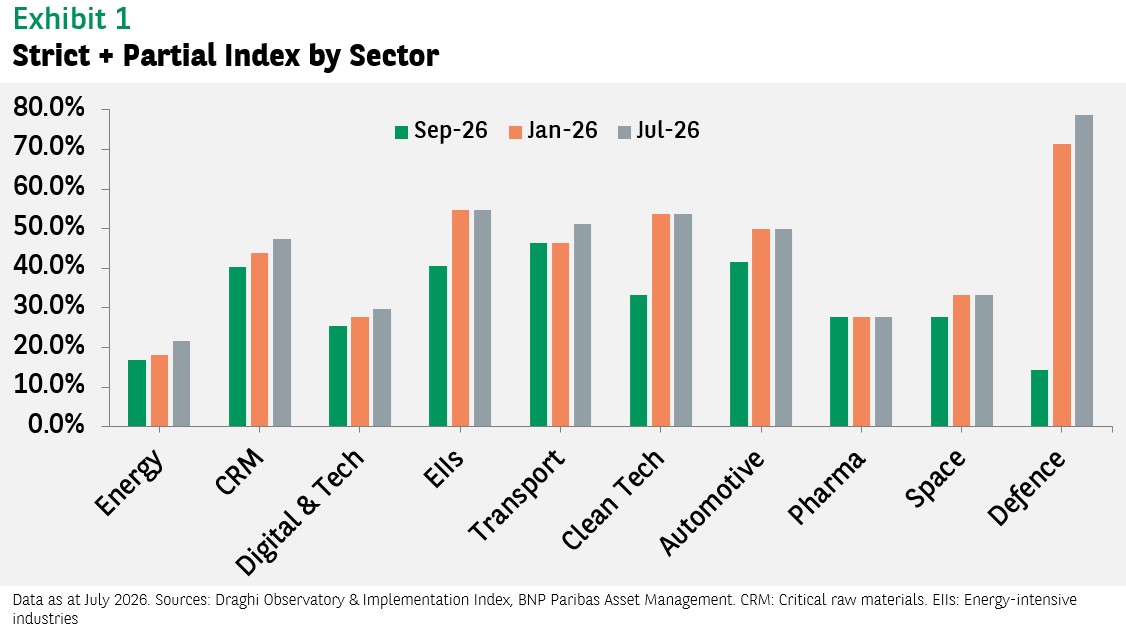
Desde entonces, esta agenda se ha convertido en un punto de referencia para la política industrial y de seguridad de la UE. Dos años más tarde, el llamado Índice de Implementación de Draghi muestra que el 15,7 % de las recomendaciones se han implementado íntegramente, mientras que la tasa combinada «estricta + parcial» (que mide en qué medida el informe Draghi sobre competitividad se ha convertido en legislación vinculante) es del 41,3 %.1
En áreas vinculadas a la seguridad, el progreso es irregular pero tangible. El sector de la defensa ha alcanzado un 78,6 % (estricto + parcial), mientras que la digitalización y la tecnología avanzada (29,8 %), farmacia (27,8 %) y energía (21,7 %) han avanzado con mayor lentitud. Esto indica que los resultados han sido más sólidos allí donde la competitividad coincide con los imperativos de seguridad.
Los mercados finales se expanden
Los Estados miembros de la UE se gastaron 418.000 millones de euros en defensa en 2025; se prevé que esta cifra alcanzará los 454.000 millones en 2026, y las tendencias apuntan a nuevo crecimiento hasta 547.000 millones de euros de cara a 2029.2
Una proporción considerable del gasto en equipamiento e inversión fluye hacia la industria europea, generando oportunidades plurianuales medidas en cientos de miles de millones de euros. La demanda adicional para los proveedores de defensa no tradicionales podría alcanzar los 500.000 millones de euros de 2026 a 2029.3
Llegar a un acuerdo sobre los grandes programas conjuntos puede resultar complicado, tal como han demostrado recientemente Alemania y Francia con la cancelación del plan del caza de próxima generación FCAS y del plan inicial del carro de combate MGCS, lo cual reducirá las economías de escala.4
En el ámbito espacial, la constelación IRIS (Infraestructura para la Resiliencia, la Interconectividad y la Seguridad por Satélite, con un coste total de 15.600 millones de euros) ha entrado en la fase de implementación. Los principales contratos de fabricación adjudicados entre agosto y septiembre de 2026 cubren la mayor parte del programa de 348 satélites, cuyos primeros lanzamientos están previstos para 2029.5
Además, la soberanía espacial ha subido en la lista de prioridades estratégicas de Europa: la interrupción de la conectividad de Starshield en Ucrania el 14 de octubre de 2026 puso de manifiesto la dependencia europea de la infraestructura espacial americana. Aunque la red de satélites Eutelsat OneWeb y IRIS proporcionan alternativas bajo control local, Europa todavía carece de la escala de Starlink y de capacidad soberana de alerta de misiles desde el espacio. La capacidad limitada de lanzamiento sigue siendo otro punto débil. Esta urgencia está apuntalando el respaldo político para el proyecto Bromo, la propuesta de consolidación de las actividades de fabricación de satélites de Airbus, Thales y Leonardo.
El aumento del gasto en comunicaciones seguras, en sistemas de alerta de misiles y en observación de la Tierra debería redundar positivamente en la cartera de pedidos. No obstante, sin una mayor capacidad de lanzamiento, Europa se arriesga a desarrollar capacidades soberanas de producción de satélites sin dejar de depender de la infraestructura estadounidense para ponerlos en órbita.
Las materias primas y la tecnología limpia impulsan las perspectivas
Las materias primas esenciales ofrecen una cartera de proyectos en pleno crecimiento: los 46 nuevos proyectos estratégicos seleccionados en octubre de 2026 en el marco de la Ley Europea de Materias Primas Fundamentales deberían movilizar un volumen cercano a los 21.100 millones de euros de inversión pública y privada, dirigida a ampliar la capacidad en litio, níquel, cobalto, tierras raras y otros materiales para baterías, defensa e imanes permanentes.6
En nuestra opinión, las tecnologías limpias y la transición energética continúan presentando oportunidades a gran escala. El marco original de Draghi (que cifraba las necesidades de inversión adicional anual entre 750.000 y 800.000 millones de euros) sigue siendo una referencia útil, mientras que McKinsey considera que el gasto en capital en tecnologías limpias a nivel mundial ascenderá a varios billones de euros de cara a mediados de la década de 2030. Esto representa un valor sustancial al alcance de los actores europeos en los ámbitos de la movilidad eléctrica, las redes y las tecnologías relacionadas.7
La digitalización y las tecnologías avanzadas ofrecen mercados a largo plazo vinculados con la IA y la conectividad industrial, y las medidas de política industrial refuerzan esta dinámica. La medida de la UE relativa al acero, que entrará en vigor el 1 de julio de 2026, establece un contingente libre de derechos de 18,3 millones de toneladas y un arancel del 50 % fuera de dicho cupo, respaldando la utilización de la capacidad doméstica.8 Las designaciones estratégicas de materiales fundamentales y las modificaciones introducidas en las normas sobre el contenido local de las baterías refuerzan más si cabe el entorno operativo de los productores europeos. Las valoraciones de la renta variable en sectores expuestos han retrocedido desde picos previos, creando puntos de entrada interesantes junto a expectativas de crecimiento del beneficio todavía elevadas en el sector de la defensa.
| Valoración del índice | PER PDM* ~hace un año | PER PDM actual (aprox.) | BPA TCAC** actual (aprox.) | PEG*** hace un año | PEG actual | Rent. del FCL**** hace un año | Rent. del FCL actual | Variación de la capit. de mercado en un año |
|---|---|---|---|---|---|---|---|---|
| MSCI World | 20.1 | 17.6 | 19.0 | 1.2 | 1.0 | 3.1 | 3.4 | 12.6% |
| MSCI Europe | 14.9 | 14.0 | 13.5 | 1.3 | 1.1 | 4.0 | 4.8 | 5.2% |
| MSCI Europe Aerospace & Defense | 29.4 | 23.6 | 18.3 | 1.9 | 1.5 | 2.8 | 3.5 | -5.0% |
| MSCI Europe Industrials | 21.3 | 19.3 | 16.7 | 1.6 | 1.3 | 3.8 | 4.4 | -1.3% |
| MSCI Europe Energy | 10.1 | 9.1 | 10.0 | 1.3 | 0.8 | 8.1 | 13.3 | 48.2% |
| MSCI Europe IT | 27.9 | 24.9 | 26.7 | 1.3 | 1.1 | 2.8 | 2.1 | 27.7% |
| MSCI Europe Materials | 16.9 | 15.9 | 15.9 | 1.5 | 1.1 | 3.0 | 4.1 | 6.7% |
| MSCI Europe Utilities | 14.2 | 14.8 | 9.9 | 1.9 | 1.6 | -1.8 | -2.0 | 15.7% |
*PER: ratio precio/beneficio; PDM: próximos doce meses. **BPA: beneficio por acción; TCAC: tasa de crecimiento anual compuesta. ***PEG: ratio PER/crecimiento. **** FCL: flujo de caja libre. Fuente: consenso de Factset a 19 de octubre de 2026. Las rentabilidades obtenidas en el pasado no son indicativas de resultados futuros.
Los mercados de renta fija continúan siendo escenario de mayores volúmenes de emisión vinculada a la defensa y la infraestructura, mientras que nuevos emisores (eminentemente en euros) allanan el camino, el mercado se ensancha, y nuevas empresas nórdicas y de la Europa oriental acuden al mercado de deuda en euros para financiar sus necesidades. Las inyecciones de dinero de la UE están impulsando un nuevo ecosistema en toda Europa.
2027: de ambición de política a ejecución de inversiones
La agenda europea de autonomía estratégica está dando pie a un número creciente de inversiones tangibles en defensa, infraestructura energética, espacial y cadenas de suministro esenciales. Sin embargo, la oportunidad para los inversores se está tornando más selectiva.
En renta variable, la atención está pasando de los anuncios de medidas y la entrada de pedidos hacia compañías capaces de convertir su inversión en capacidad y sus grandes carteras de pedidos pendientes en flujos de caja y beneficios sostenibles.
En renta fija, el aumento de la inversión está creando oportunidades de emisión adicionales, pero también requiere una mayor diferenciación. La selección de sectores es esencial, y las agencias calificadoras segregan claramente entre las empresas que se benefician del apoyo de la UE (por ejemplo, en el sector de la defensa) y las que se quedan atrás en el marco de una feroz competencia global.
Por consiguiente, la pregunta clave a la hora de invertir en 2027 ya no es sencillamente si Europa gastará más, sino qué empresas y emisores son capaces de traducir la autonomía estratégica en rentabilidad económica duradera.
[1] Draghi Observatory Implementation Index – EPIC.
[2] Agencia Europea de Defensa (AED).
[3] BCG: “A €500 Billion Opportunity for Nondefense Firms“
[4] Defense Magazine.
[5] Comisión Europea / SpaceRISE.
[6] Comisión Europea.
[7] McKinsey.
[8] Comisión Europea.


