
- La independencia de los bancos centrales no está tan arraigada en las instituciones modernas como podría parecerle a cualquiera que haya nacido a partir de la década de 1970.
- El hecho de que apenas se cuestionara esta independencia durante sus primeros treinta años de existencia se debió en gran medida a las circunstancias económicas.
- Sin embargo, en el entorno actual, marcado por una inflación impulsada por crisis de oferta y unos elevados niveles de deuda pública, los bancos centrales se enfrentan a una tarea mucho más difícil.
BNP Paribas Economic Research publicó este artículo originalmente el 31/08/2026. Puede consultarlo aquí.
Una serie de polémicas decisiones desde la crisis financiera mundial, unida a varios años de inflación por encima de los objetivos, ha dejado a los bancos centrales más expuestos que nunca a las críticas políticas contra su independencia. Es fundamental defender esta independencia, ya que perderla tendría un coste muy elevado.
La primera prueba de resistencia en más de treinta años
Para cualquiera que haya nacido a partir de la década de 1970, la independencia de los bancos centrales ha parecido siempre un elemento permanente de la arquitectura institucional moderna. Al igual que la separación de poderes o la separación entre Iglesia y Estado, la idea de que las decisiones sobre los tipos de interés debían quedar fuera del alcance de los políticos se convirtió en un consenso prácticamente incuestionable en las democracias avanzadas y, cada vez más, también fuera de ellas.
Sin embargo, la independencia de los bancos centrales es un fenómeno sorprendentemente reciente. Durante buena parte del siglo XX, los departamentos del Tesoro y los ministerios de Economía se encargaban de dictar las decisiones de política monetaria o ejercían una fuerte influencia sobre ellas, ya fuera para estimular el crecimiento económico antes de unas elecciones o para evitar decisiones difíciles. Una y otra vez hubo que aprender la misma lección: cuando los políticos controlan la emisión de dinero, el resultado es una inflación persistente y un crecimiento más volátil1.
Durante los últimos treinta años, la autonomía operativa de los bancos centrales se convirtió en la norma a escala mundial. Los responsables políticos elegidos por los ciudadanos se encargaban de fijar los objetivos: siempre la estabilidad de precios y, en algunos casos, también el crecimiento o el pleno empleo. A los tecnócratas, con mandatos largos y de duración determinada, se les otorgaba libertad para subir o bajar los tipos de interés según considerasen oportuno, al margen del calendario político.
Durante treinta años, este modelo apenas encontró oposición, lo que no significa que la labor de los bancos centrales fuera sencilla. Es cierto que el periodo conocido como la «Gran Moderación», que abarcó desde mediados de la década de 1980 hasta la crisis financiera mundial de 2007-2008, se debió a una combinación tanto de circunstancias favorables (la globalización contribuyó a contener los precios y las tecnologías de la información impulsaron la productividad) como de unas políticas acertadas. Pero también hubo que hacer frente a numerosas crisis: impagos soberanos, crisis de balanza de pagos y quiebras de entidades financieras, incluso antes de la crisis financiera mundial. Después llegó un largo periodo de inflación por debajo de los objetivos y, finalmente, el acontecimiento más inesperado de todos: una pandemia mundial que paralizó la economía. Durante todos esos años, algunos bancos centrales obtuvieron mejores resultados que otros a la hora de cumplir los objetivos que tenían encomendados, y muchas de sus decisiones fueron duramente criticadas. Pero, en líneas generales, la inflación no era una de las principales preocupaciones de la población y, quizá como consecuencia de ello, apenas se cuestionaba la propia independencia de los bancos centrales.
Pero esa etapa ha quedado atrás. Hoy, la independencia de los bancos centrales afronta la prueba de resistencia más peligrosa de su historia, atrapada entre unas circunstancias económicas difíciles y el oportunismo político.
Contexto económico: deuda pública elevada y crisis de oferta
La independencia de los bancos centrales existe, principalmente, para proteger la política monetaria frente a dos tentaciones en las que pueden caer los gobiernos elegidos: la posibilidad de reducir el peso de una deuda pública descontrolada mediante inflación, imprimiendo dinero para comprar esa misma deuda, y priorizar el crecimiento cuando, a corto plazo, entra en conflicto con la estabilidad de los precios. Durante décadas, ninguna de estas dos amenazas se manifestó con especial intensidad en las economías avanzadas. Hoy, ambas han regresado.
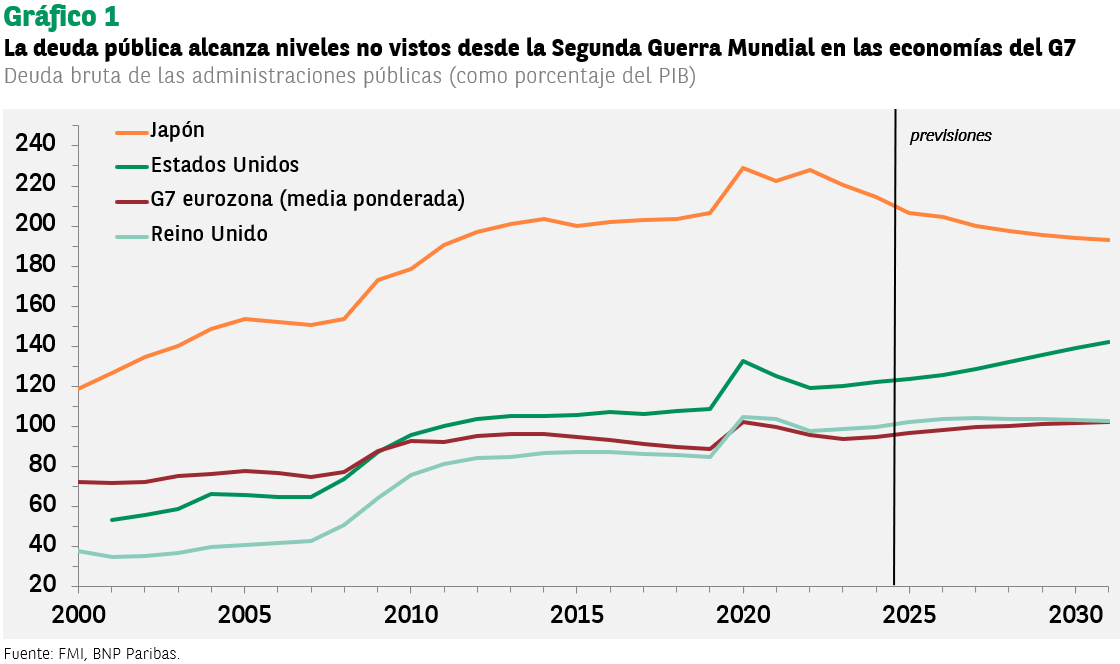
En primer lugar, tenemos la enorme magnitud de la deuda soberana. En el conjunto del G7, los ratios de deuda pública sobre el PIB han aumentado hasta niveles que solo habíamos visto en periodos de guerra y, con las políticas actuales, todo apunta a que seguirán aumentando (véase el gráfico 1).
Cuando los tipos de interés eran muy bajos, o se situaban muy por debajo de la tasa de crecimiento de la economía, el coste de mantener esta deuda era relativamente reducido (véase el gráfico 2).
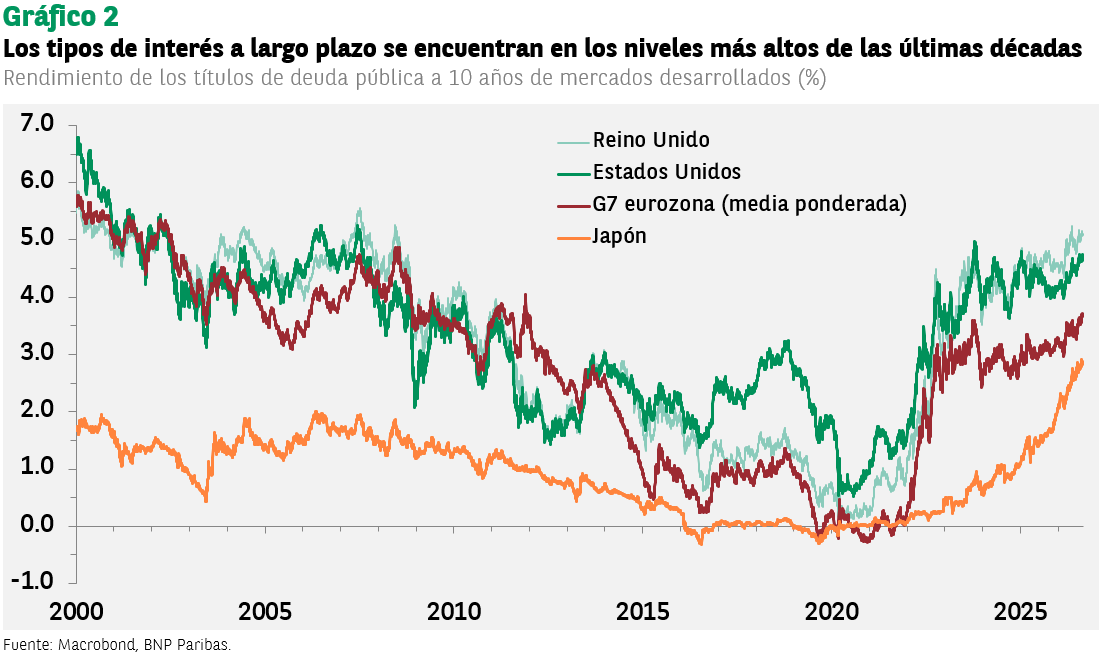
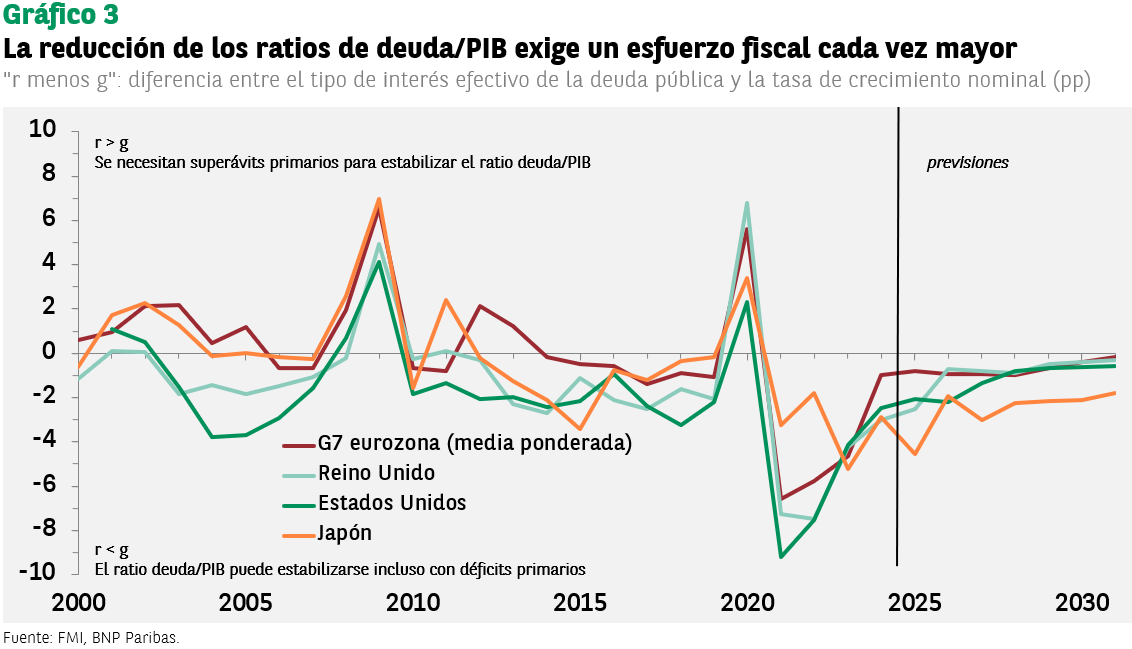
Pero los costes de financiación de la deuda soberana se han disparado en los últimos años, debido a una combinación de políticas de los bancos centrales y, más recientemente, a una mayor competencia por el capital en toda la economía mundial. Tanto el sector público como el privado afrontan nuevas necesidades de inversión (en defensa, inteligencia artificial o refuerzo de la capacidad de resistencia de las cadenas de suministro) que se suman a otras ya existentes, como la transición energética o el envejecimiento de la población. Las tasas de crecimiento económico no han aumentado en la misma medida, por lo que cada vez es necesario un mayor esfuerzo fiscal para lograr que disminuya el ratio deuda/PIB (véase el gráfico 3).
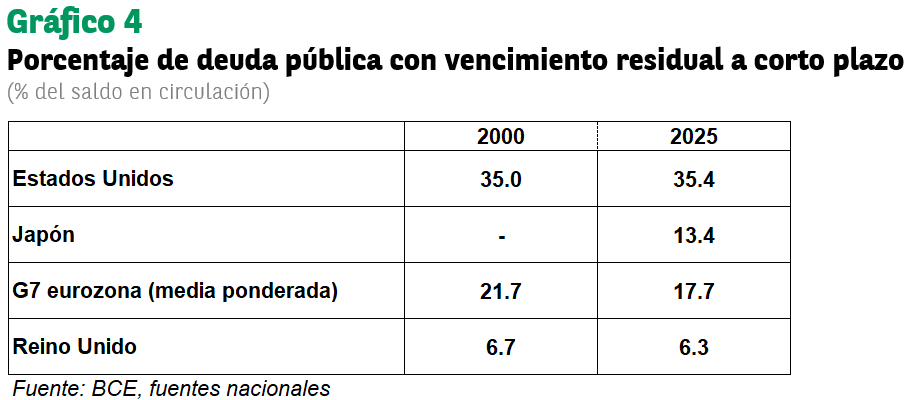
Esta es la esencia del «dominio fiscal»: una situación en la que el banco central se ve presionado para bajar los tipos de interés o utilizar su balance con el fin de facilitar la financiación del gasto público. Conviene señalar que cuanto mayor es la proporción de deuda pública financiada en el tramo corto de la curva de tipos, mayor es su sensibilidad a las decisiones de tipos del banco central. De hecho, el vencimiento medio de la deuda pública se ha reducido en la mayoría de los países del G7, especialmente en Estados Unidos. Además, las medidas anunciadas recientemente por el secretario del Tesoro estadounidense apuntan a que se pretende acelerar esta tendencia mediante un aumento significativo de las recompras de deuda a más largo plazo, financiadas con emisiones de deuda a corto plazo.
La segunda cuestión es la naturaleza de la inflación actual. Desde la década de 1980 hasta la pandemia de COVID-19, la inflación vino principalmente impulsada por problemas de demanda: un exceso de demanda provocaba una inflación demasiado elevada y una demanda insuficiente, una inflación demasiado baja. Más recientemente, sin embargo, los repuntes de precios han estado provocados por cuellos de botella en la oferta, ya sea como consecuencia de conflictos geopolíticos, fenómenos climáticos o emergencias sanitarias. Cabe esperar que esta sucesión de crisis de oferta recurrentes y simultáneas se mantenga mientras persista el actual entorno de inestabilidad geopolítica y natural.
Cuando los bancos centrales actúan para preservar la estabilidad de precios en estas circunstancias, les resulta mucho más difícil lograr un aterrizaje sin costes. Subir los tipos de interés no resuelve la escasez de bienes; como mucho, puede evitar que se desencadene una espiral de precios y salarios. Y aunque un banco central que goza de credibilidad quizá no necesite intervenir de forma muy contundente, puede verse obligado a adoptar decisiones que perjudiquen directamente a todos los prestatarios (hogares, gobiernos y empresas), lo que lo convierte en un blanco fácil para las críticas.
El asalto político
Por si todo esto no fuera suficiente, el relativo consenso político que durante años protegió a los bancos centrales frente a las injerencias externas empieza a resquebrajarse. Es el resultado de varias oleadas de polémicas decisiones por parte de los bancos centrales: primero, para contribuir a estabilizar el sistema financiero tras la crisis financiera mundial; después, para combatir una inflación inferior al objetivo mediante fuertes expansiones de balance destinadas a la compra de activos financieros durante la segunda mitad de la década de 20102; y, por último, tras varios años de inflación claramente superior al 2%.
En Estados Unidos, el presidente Donald Trump no ha dejado de atacar a la Reserva Federal y a sus dirigentes, molesto porque no han bajado más los tipos de interés. Los mercados financieros dudan de que el presidente de la Reserva Federal, nombrado por él, vaya a aplicar el endurecimiento monetario que parece necesario para restablecer la estabilidad de precios.
En Japón, los dirigentes políticos han instado públicamente al Banco de Japón a mantener los rendimientos en un nivel reducido con el fin de respaldar los planes de gasto del gobierno, lo que complica los esfuerzos del banco central por normalizar la política monetaria. En ambos casos, los mercados han reaccionado depreciando la moneda y elevando la prima de plazo, lo que, por el momento, funciona como mecanismo de contención. En respuesta, el presidente de la Reserva Federal, Kevin Warsh, pronunció en agosto un discurso en la cumbre de Jackson Hole que, al menos de momento, disipó las dudas sobre su compromiso con la estabilidad de los precios.
Pero el debilitamiento de los contrapesos institucionales no se limita a estos países. En el Reino Unido y Canadá, destacados líderes de la oposición han lanzado duras críticas contra los responsables de los bancos centrales, a los que presentan como tecnócratas que no tienen que rendir cuentas a los ciudadanos y que están al servicio de las élites financieras globales, alejados de los intereses de la población.
Por su parte, en Francia, uno de los principales candidatos a las próximas elecciones presidenciales propone monetizar la deuda pública francesa haciendo que el Eurosistema «cancele» aproximadamente el 18% de la deuda pública francesa que actualmente mantiene en su balance. Esto no puede hacerse, ya que vulneraría algunos de los principios jurídicos fundamentales en los que se sustenta la Unión Económica y Monetaria3. Pero cualquier gobierno de la eurozona que impulsara una medida de este tipo socavaría gravemente la confianza tanto en su deuda soberana como en el euro, lo que provocaría una pérdida de valor de ambos y un aumento de los costes de financiación. Sería la misma reacción de mercado observada recientemente en la deuda pública y las divisas de Estados Unidos y Japón, pero a una escala mucho mayor.
Defensa del escudo institucional
Cuando se percibe que un banco central no tiene plena libertad para hacer lo necesario con el fin de garantizar la estabilidad de precios, las expectativas de inflación pueden desanclarse. Los mercados financieros exigen primas de riesgo más elevadas, suben los rendimientos de los bonos y aumentan los costes de financiación para hogares y empresas, desde las hipotecas a treinta años hasta el crédito al consumo y los préstamos empresariales, lo que frena el crecimiento de la economía. Ahora que la deuda soberana está en manos, en mayor medida, de inversores con horizontes más cortos, como los fondos de inversión libre o hedge funds, y no tanto de inversores más estables, como los gestores de reservas de los bancos centrales o los fondos de pensiones, las reacciones del mercado pueden ser muy bruscas y especialmente acusadas4.
Una vez perdida, la credibilidad no solo requiere tiempo para recuperarse, sino también medidas concretas, y restablecer la estabilidad de precios exige un coste económico mayor que cuando el banco central goza de plena credibilidad.
La independencia de los bancos centrales no significa que estas entidades no tengan que rendir cuentas; de hecho, ocurre todo lo contrario. Hoy más que nunca, deben explicar activamente sus decisiones con un lenguaje claro y accesible, y hacer entender a los ciudadanos por qué evitar soluciones inmediatas que alivien la situación hoy contribuye a prevenir desequilibrios económicos mucho más graves en el futuro.
Al mismo tiempo, los líderes empresariales, los inversores institucionales, los analistas independientes y los responsables políticos con criterio, aunque deben conservar plena libertad para opinar y criticar, han de alzar la voz frente a cualquier injerencia política. La independencia de los bancos centrales nunca fue una ley natural, sino un compromiso institucional fruto de la necesidad de hacer frente a experiencias difíciles. Si permitimos que fracase ante esta prueba de resistencia, el coste económico no tardará en hacerse sentir.
Limitar la autonomía de los bancos centrales no solucionará los desequilibrios presupuestarios estructurales, ni reducirá el coste de la vida, ni resolverá las tensiones geopolíticas. Lo único que hará será eliminar una salvaguarda institucional contrastada frente a decisiones macroeconómicas cortoplacistas y poco acertadas.
[1] Léase por ejemplo el artículo Central Bank Independence and Macroeconomic Performance: Some comparative evidence, Alberto Alesina y Lawrence Summers, 1993.
[2] Esta política recibió el nombre de «expansión cuantitativa» y fue adoptada por los bancos centrales de la mayoría de las economías avanzadas para proporcionar un estímulo monetario adicional una vez agotado el margen para seguir reduciendo los tipos de interés oficiales. Aunque una parte importante de los activos financieros adquiridos eran títulos de deuda pública, estas compras respondían exclusivamente a las necesidades de la política monetaria, determinadas de forma independiente por los propios bancos centrales.
[3] Los principios de prohibición de la monetización de la deuda, de no rescate y de independencia de los bancos centrales, recogidos en los artículos 123, 125 y 130 del Tratado de Funcionamiento de la Unión Europea.
[4] Véase Banco de Pagos Internacionales, Informe Económico Anual 2026, capítulo II. High public debt and shifting financial markets: challenges for central banks


