供應及能源中斷、地緣政治、氣候變化(近期厄爾尼諾現象)、通脹預期與長債收益率上升,以及人工智能(AI)革命等一連串衝擊正籠罩著全球經濟。當然,並非所有衝擊都是負面,AI 的正面發展正在抵銷其他負面因素。
投資者面臨的挑戰在於市場前景受到不斷變化的輿論與經濟數據所主導。這些交織的因素導致預期不穩、市場波動,並對股票及固定收益市場帶來不同影響,因此我們需要採取審慎的
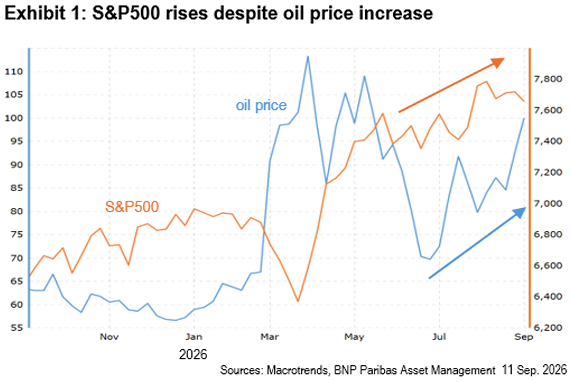
投資立場。股市與AI相互聯繫,儘管長債收益率及油價上升,AI仍一直推高股價(圖1)。股市似乎正嘗試擺脫中東戰爭及其帶來的通脹影響。
圖1:儘管油價上漲,標普 500 指數依然上升
固定收益則受到其餘負面衝擊的拖累,令這個資產類別受到負面影響。然而,若利率、債券收益率及其波動性進一步加劇,股巿亦將面臨挑戰。這是真正的短期風險。
增長仍然溫和
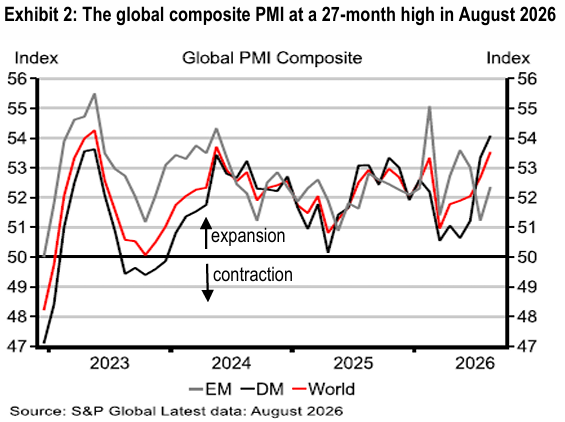
中東衝突爆發七個月,仍未見解決跡象。能源價格持續波動並再度回升。厄爾尼諾現象加劇,加上近期全球多個地方酷熱天氣及乾旱,推高食品價格,進一步增加通脹壓力。面對多項負僅供專業投資者使用,不得對外分發面衝擊,即使部份國家或地區未受惠於AI熱潮,但增長仍具韌性;標普全球綜合採購經理指數(PM)於2026年8月創下 27 個月以來的新高(圖2)。
圖2:2026 年 8 月全球綜合 PMI 創 27 個月的新高
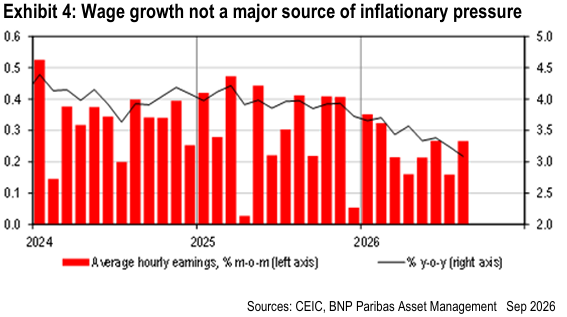
無疑,通脹仍然高居不下,並高於央行2%的目標(圖3),但並未見失控壓力。工資增長甚至呈現放緩趨勢(圖4)。
圖3:核心CPI通脹率
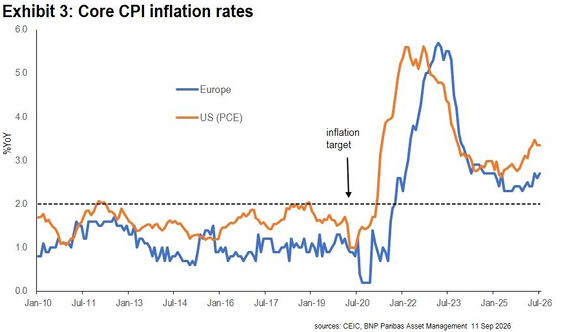
圖4:工資增長並非通脹壓力的主要來源
多方因素交織
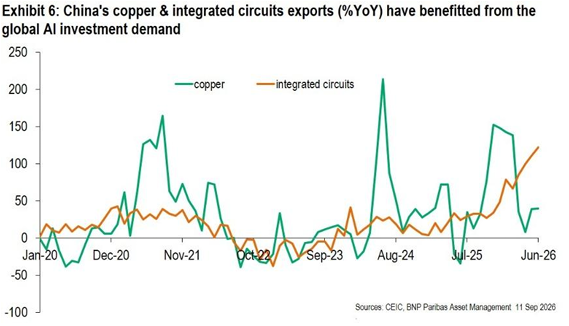
這種經濟韌性很大程度上歸因於AI發展。全球各地建設大幅推升出口訂單,特別是台灣及韓國半導體,以及美國對AI相關商品的進口。AI亦是中國經濟關鍵的一環,高科技產品出口蓬勃發展,帶動中國出口增長,並自2025年中美貿易戰重啟以來,打破所有悲觀預期(圖5及6)。
圖5:科技產品推動中國強勁的出口增長
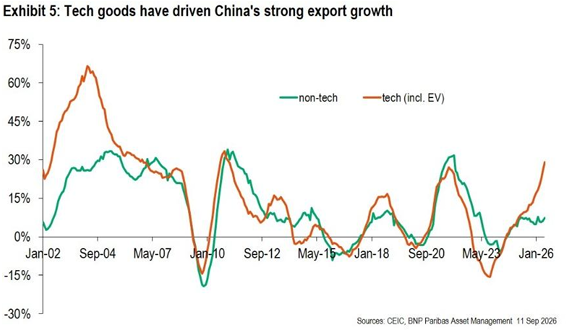
圖6:中國銅與集成電路出口(按年比較 %)受惠全球 AI 投資需求
在增長具韌性下,通脹壓力未見消退,引發巿場增加對加息預期。然而,事情並非如此簡單。全球政策制定者必須平衡來自經濟韌性、通脹高企、地緣政治不確定性及收益率上升等多方矛盾。除了 AI範疇及其潛在生產力提升外,全球其餘經濟景象並不令人鼓舞。
美國許多超大規模雲端服務商(hyperscalers)選擇透過公開及私募市場融資來支持資本支出。在通脹高企、貨幣政策不明朗、缺乏財政紀律及龐大債務負擔已對債券收益率構成上升壓力之際,此舉更進一步加大借貸利率壓力。與地緣政治、氣候相關挑戰及持續貿易緊張相關的供應中斷反覆出現,亦加劇通脹壓力,或會引發更多加息的風險。
衝擊的總結
總括而言,寬鬆金融環境、AI投資及強勁盈利動力仍在支持股巿,而股巿似乎已消化了高利率所帶來的影響。除此之外的所有因素均對固定收益不利。因此,在現階段維持較短存續期是合理的。不過,若全球利率及其波動性進一步上升,股市走強與債市走弱這種分化局面可能會隨之結束。
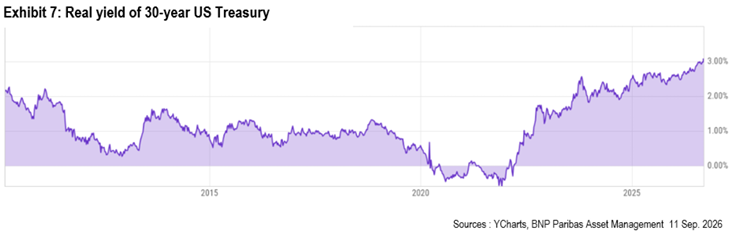
儘管如此,若聯儲局成功將通脹拉回目標水平,美國30年期國債目前5.3%的收益率仍具吸引力。美國30年期國債實際收益率的長期(10年期)平均收益率約為1.2%。而核心CPI通脹率於2026年8月為2.4%的情況下,目前30年期實際收益率達2.9%,比1.2%的長期平均值高出超過一倍(圖7),因此亦頗具吸引力。
圖7: 30年期美國國債實際收益率。
然而,通脹前景仍不明朗。美國國債市場依然容易受到脆弱情緒的影響。面對通脹風險、中期選舉,以及市場尚未完全理解的聯儲局新政策反應函數(即聯儲局對通脹、就業等數據的反應模式)下,長年期債收益率在趨於穩定之前,短期內仍可能進一步走高。


