
- Les chocs géopolitiques et économiques ont rendu l’inflation moins prévisible, renforçant ainsi les arguments en faveur des obligations indexées sur l’inflation
- La hausse des rendements réels peut offrir une meilleure protection et des niveaux d’entrée plus attrayants pour les obligations indexées sur l’inflation que les années précédentes
- Une approche diversifiée et active est indispensable pour faire face à l’évolution de la dynamique inflationniste et gérer la sensibilité aux taux d’intérêt sur différents marchés
L’économie mondiale a été frappée par une série de chocs inflationnistes ces dernières années, depuis les mesures de confinement liées à la pandémie, les plans de relance budgétaire massifs destinés à protéger les entreprises et les ménages, jusqu’aux conflits en Ukraine et en Iran, en passant par les droits de douane et, plus récemment, le boom des dépenses d’investissement dans l’intelligence artificielle. Les banques centrales se sont retrouvées dans la situation peu enviable de devoir faire face à ces chocs d’offre et de demande, et notamment d’en évaluer l’ampleur et la persistance afin d’ajuster les taux directeurs.
Malgré le maintien de l’inflation à un niveau nettement supérieur aux objectifs fixés par les banques centrales depuis plusieurs années, les investisseurs ne semblent pas particulièrement préoccupés par la volonté ou la capacité de celles-ci à lutter contre l’inflation.
Mais les tensions géopolitiques, les guerres commerciales, l’insécurité énergétique, les perturbations des chaînes d’approvisionnement et la hausse des investissements dans les infrastructures et l’IA sont autant de facteurs qui altèrent les perspectives d’inflation.
Plutôt que de tabler sur un retour à la stabilité relative des prix observée au cours de la décennie précédant la pandémie, nous pensons qu’en 2027, les investisseurs devront peut-être se préparer à un monde marqué par une inflation potentiellement plus élevée, mais aussi très certainement plus volatile, moins prévisible et présentant un éventail plus large d’issues possibles.
Volatilité de l’inflation : un changement structurel ?
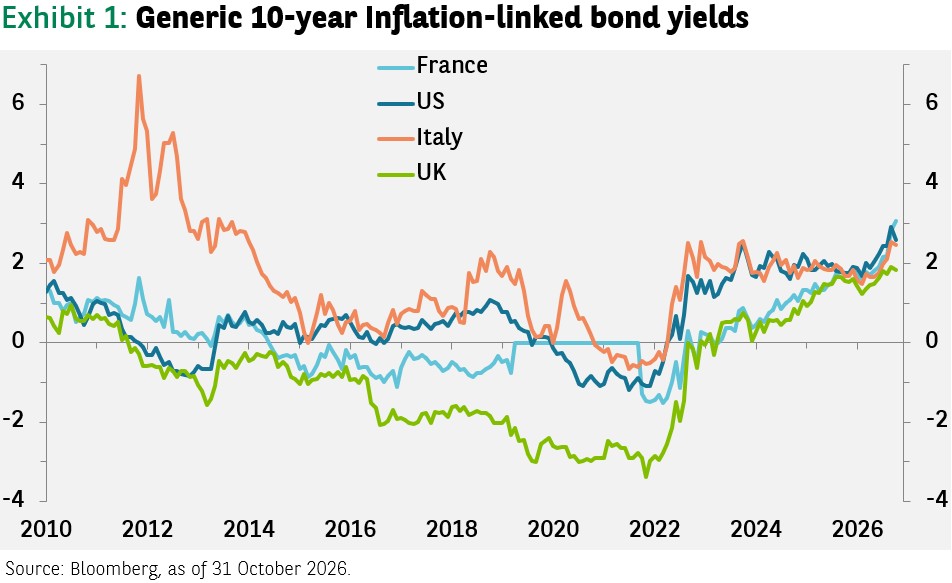
Pour les investisseurs, un environnement inflationniste plus volatil modifie la manière dont la protection contre l’inflation doit être envisagée. Cela renforce, selon nous, les arguments en faveur des obligations indexées sur l’inflation, d’autant plus que les rendements réels (performances corrigées de l’inflation) se sont normalisés par rapport aux niveaux précédant la pandémie. Plutôt qu’une réponse tactique à la publication des prochains chiffres de l’inflation, les obligations indexées sur l’inflation peuvent constituer un élément structurel d’un portefeuille obligataire ou multi-actifs.
De plus, les valorisations des obligations indexées sur l’inflation sont devenues plus attrayantes. Les rendements réels issus des obligations indexées sur l’inflation sont aujourd’hui nettement plus élevés que durant la majeure partie des vingt dernières années, offrant ainsi une protection appréciable si les banques centrales devaient resserrer leur politique monétaire davantage que ce qui est actuellement anticipé. La figure 1 montre l’évolution des rendements réels génériques à 10 ans sur les principaux marchés des obligations indexées sur l’inflation (États-Unis, Royaume-Uni, France et Italie).
Comment fonctionnent les obligations indexées sur l’inflation ?
Contrairement aux obligations traditionnelles, les revenus que génèrent les obligations indexées sur l’inflation sont ajustés en fonction de l’inflation réalisée afin de préserver le pouvoir d’achat de l’investisseur. Les remboursements de capital et les paiements de coupons sont indexés sur un indice d’inflation, compensant ainsi les variations de prix sur la durée de vie de l’obligation.
Toutefois, les investisseurs doivent être conscients du fait que la valeur des obligations indexées sur l’inflation n’augmente pas systématiquement en cas de hausse de l’inflation. Leur performance à la valeur du marché dépend de trois principaux facteurs :
- Revenus réels issus des coupons : comme les obligations traditionnelles, les obligations indexées sur l’inflation génèrent des revenus par le versement périodique de coupons (ajustés en fonction de l’inflation)
- Augmentation progressive de l’inflation : le paiement du capital d’une obligation indexée sur l’inflation suit l’évolution de l’indice des prix à la consommation sous-jacent et, dans la plupart des cas avec un seuil minimal correspondant à la valeur nominale d’origine de l’obligation. À mesure que l’obligation se rapproche de son échéance, elle accumule l’inflation qui vient réévaluer la valeur du capital versé à l’échéance (ce qui accroît immédiatement la valeur de marché de l’obligation)
- Impact de la duration : comme les obligations traditionnelles, les prix des obligations indexées sur l’inflation sont sensibles aux fluctuations des rendements. L’ampleur de ces mouvements dépend de la duration de l’obligation, autrement dit de sa sensibilité aux variations des taux. Elles ont tendance à surperformer les obligations traditionnelles lorsque les investisseurs considèrent que le risque d’inflation augmente, ce qui se reflète dans un écartement du spread entre les taux nominaux et réels des obligations à échéance comparable (appelé spread du point mort d’inflation)
Les obligations indexées sur l’inflation font souvent l’objet d’une critique selon laquelle un investisseur qui détient une obligation à 10 ans pendant une période de forte inflation peut finir par perdre davantage en raison de la duration qu’il ne gagne grâce au cumul progressif de l’inflation lorsque la banque centrale resserre sa politique monétaire pour lutter contre la hausse de l’inflation. C’est la raison pour laquelle les investisseurs en quête de protection contre l’inflation se sont tournés ces dernières années vers les fonds d’obligations indexées sur l’inflation à court terme.
Rendements réels et performances relatives
Toutefois, cette analyse est incomplète pour deux raisons. Premièrement, les rendements de départ sont à prendre en compte. Les rendements plus élevés d’aujourd’hui offrent une bien meilleure “protection” contre une hausse des rendements, surtout si un certain degré de resserrement monétaire est déjà intégré dans les cours.
Deuxièmement, la duration est déjà présente dans la plupart des allocations obligataires des investisseurs, mais la détention de rendements réels peut s’avérer plus judicieuse face à une menace inflationniste qui, dans un premier temps, entraîne un élargissement des points morts, puis permet à l’investisseur de récolter cette inflation.
Pour certains investisseurs, l’objectif est donc le rendement relatif et non le rendement absolu. À titre d’exemple, l’indice Bloomberg des bons du Trésor américain indexés sur l’inflation (TIPS) à 1-30 ans a surperformé de 12,6 % son indice comparateur de bons du Trésor de même échéance en termes de rendement total entre le 1er janvier 2020 et le 12 décembre 2024, une période marquée par l’inflation liée à la pandémie, la guerre en Ukraine et un cycle complet de relèvement des taux de la Réserve fédérale.1
Cette surperformance s’est produite alors que la hausse des points morts d’inflation n’était que temporaire et que la banque centrale faisait basculer sa politique monétaire en territoire restrictif, les obligations indexées sur l’inflation profitant de la hausse inattendue de l’IPC.
Par conséquent, pour les investisseurs dont l’allocation est à duration fixe, le rôle des obligations indexées sur l’inflation dans un portefeuille est véritablement d’assurer une diversification à court terme (lorsque les rendements réels s’écartent des rendements nominaux) et de constituer une protection à long terme contre les chocs inflationnistes (par le biais du processus progressif d’accumulation de l’inflation).
Cette assurance prend tout son sens lorsque les épisodes d’inflation sont susceptibles d’être plus fréquents qu’ils ne l’ont été au cours des trois dernières décennies, et lorsque son coût (reflété par les points morts d’inflation) reste faible. Avec des points morts d’inflation situés entre 2,0 et 2,4 % environ dans la zone euro et aux États-Unis, l’obstacle ne sera pas difficile à surmonter si l’économie mondiale continue de subir des chocs d’offre.
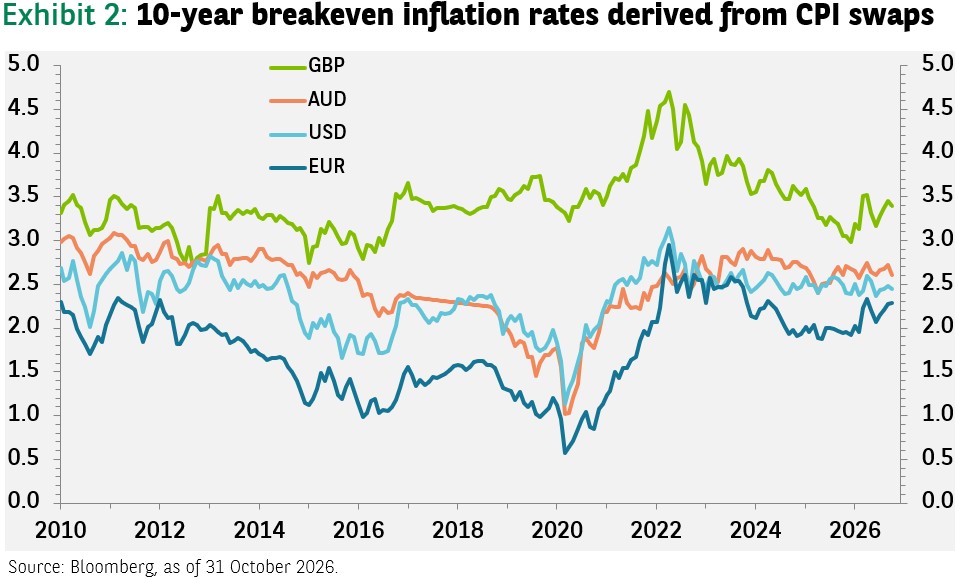
Les investisseurs soucieux de se protéger contre les mauvaises surprises liées à l’inflation doivent donc se poser deux questions : sur quels marchés faut-il se concentrer et quel degré de sensibilité aux taux d’intérêt faut-il accepter ?
Adopter une approche mondiale
Bien que l’inflation soit un phénomène mondial, elle n’évolue pas partout de la même manière.
Aux États-Unis, dans la zone euro et au Royaume-Uni, les dynamiques d’inflation et les cycles de politique monétaire peuvent varier. En conséquence, les opportunités liées aux obligations indexées sur l’inflation peuvent évoluer d’un marché à l’autre au fil du temps.
Par exemple, les TIPS américains étaient attrayants lors des annonces relatives aux droits de douane faites en 2025 à l’occasion du « Jour de la Libération », tandis que le choc énergétique lié à l’Iran en 2026 a détourné l’attention vers l’Europe et les obligations britanniques indexées sur l’inflation. Un univers d’investissement mondial permet donc d’accéder à un éventail plus large d’opportunités et offre aux investisseurs la possibilité de diversifier leurs sources d’exposition à l’inflation plutôt que de compter sur un seul marché.
Parer aux risques liés à l’inflation et aux taux d’intérêt
Choisir le bon marché ne constitue qu’une partie du défi. Les investisseurs doivent également tenir compte de l’échéance, de la duration et des attentes en matière d’inflation déjà intégrées dans le prix des obligations.
En général, les indices passifs d’obligations indexées sur l’inflation sont pondérés en fonction de l’encours des émissions ou de la capitalisation boursière. Cette approche n’offre pas nécessairement l’exposition la plus attrayante en matière d’investissement et peut se traduire par une sensibilité importante aux taux d’intérêt. Par exemple, les obligations britanniques indexées sur l’inflation contribuent de façon disproportionnée, tant en termes de pondération que de duration, aux indices mondiaux indexés sur l’inflation.
L’inflation galopante et la hausse marquée des taux d’intérêt observées en 2022 illustrent l’importance de la duration. Les investisseurs en quête de protection contre l’inflation peuvent hésiter à s’exposer de manière significative aux risques de taux d’intérêt associés aux obligations à longue échéance lorsque les banques centrales resserrent leur politique de manière agressive.
Dans de telles circonstances, ils peuvent privilégier la partie courte de la courbe des taux, afin de tirer parti de l’exposition à l’inflation tout en limitant en partie la volatilité associée aux obligations à duration plus longue.
Une gestion active permet aux gérants de portefeuille d’ajuster l’exposition selon les pays et les échéances, de gérer la sensibilité au rendement réel et de déterminer si les attentes du marché en matière d’inflation présentent une valeur attrayante.
L’objectif est d’identifier les domaines dans lesquels les investisseurs sont le mieux rémunérés au regard des risques qu’ils assument, plutôt que de se limiter à reproduire la composition du marché des obligations indexées sur l’inflation.
Quelles implications pour les investisseurs ?
Trois arguments plaident en faveur des obligations indexées sur l’inflation :
- Une protection contre l’inflation au-delà des fluctuations de marché à court terme : dans un environnement inflationniste plus imprévisible, les obligations indexées sur l’inflation peuvent être envisagées davantage comme une allocation structurelle du portefeuille que comme une position tactique
- Des rendements réels plus attrayants : contrairement à la majeure partie de la décennie précédente, les investisseurs peuvent désormais concilier protection contre l’inflation et rendements réels positifs
- Une plus grande marge de positionnement sélectif : une approche mondiale à gestion active peut permettre aux investisseurs de mieux gérer les différences en matière d’anticipations d’inflation, de rendements réels et de duration sur les différents marchés
Face à une inflation de moins en moins prévisible, la question qui se pose aux investisseurs n’est plus simplement de savoir quand se protéger contre l’inflation, mais comment intégrer au mieux cette protection dans leur allocation à long terme.
[1] Bloomberg


