Que faut-il savoir ?
Le Fonds monétaire international a relevé ses prévisions de croissance mondiale pour 2026 à 3,1 %, contre 3,0 % annoncés en juillet, tout en maintenant ses prévisions pour 2027 à 3,4 %. Il prévoit également une hausse de l’inflation mondiale à 4,7 % cette année contre 4,1 % en 2025, avant un ralentissement à 4,1 % en 2027. Selon le FMI, l’économie mondiale a continué de bien résister grâce au réacheminement des approvisionnements énergétiques, qui a permis d’atténuer l’impact des conflits géopolitiques, ainsi qu’au boom des investissements dans l’intelligence artificielle. Il a cependant rappelé que les pays devaient reconstituer leurs réserves financières et renforcer leurs capacités afin de pouvoir faire face aux chocs futurs.
Dans le monde
Aux États-Unis, la hausse du taux d’inflation annuel a été plus forte que prévu, passant de 3,4 % en août à 3,7 % en septembre. Cette hausse est essentiellement à mettre au compte de l’augmentation des prix des carburants et de l’énergie. L’inflation sous-jacente, qui exclut les prix plus volatils des produits alimentaires et de l’énergie, est quant à elle passée de 2,4 % en août à 2,6 % en septembre. Ces données ont suscité des attentes quant à la possibilité d’une nouvelle hausse des taux d’intérêt de la Réserve fédérale, entraînant un repli des marchés actions avant qu’ils ne se redressent par la suite. Le S&P 500 est resté stable au cours de la semaine précédant la clôture de jeudi, tandis que le Nasdaq, essentiellement composé de valeurs technologiques, a cédé 2 %. Le STOXX 600 européen a pour sa part progressé de 2 %*. Dans la zone euro, le taux d’inflation annuel a été confirmé à 3,8 % en septembre, contre 3,2 % en août.
*En dollars US. Source : FactSet, données au 15 octobre 2026
Le chiffre à la une : quatre ans
Le marché haussier actuel (période marquée par la hausse du cours des actions) a fêté son quatrième anniversaire la semaine dernière. Ce mouvement a débuté en octobre 2022, avec le rebond des marchés actions après leur chute provoquée par les hausses de taux d’intérêt agressives des banques centrales consécutives au pic d’inflation survenu après la pandémie. Selon certains rapports, les indices MSCI World et S&P 500 ont chacun progressé de près de 120 % depuis cette date. Cette solide performance a été portée par la croissance des bénéfices des entreprises et par l’optimisme suscité par l’intelligence artificielle, malgré les interrogations de certains investisseurs quant à la capacité de cette tendance haussière à se maintenir. Un marché haussier est considéré comme révolu lorsque l’indice recule d’au moins 20 % par rapport à son sommet.
Le graphique de la semaine
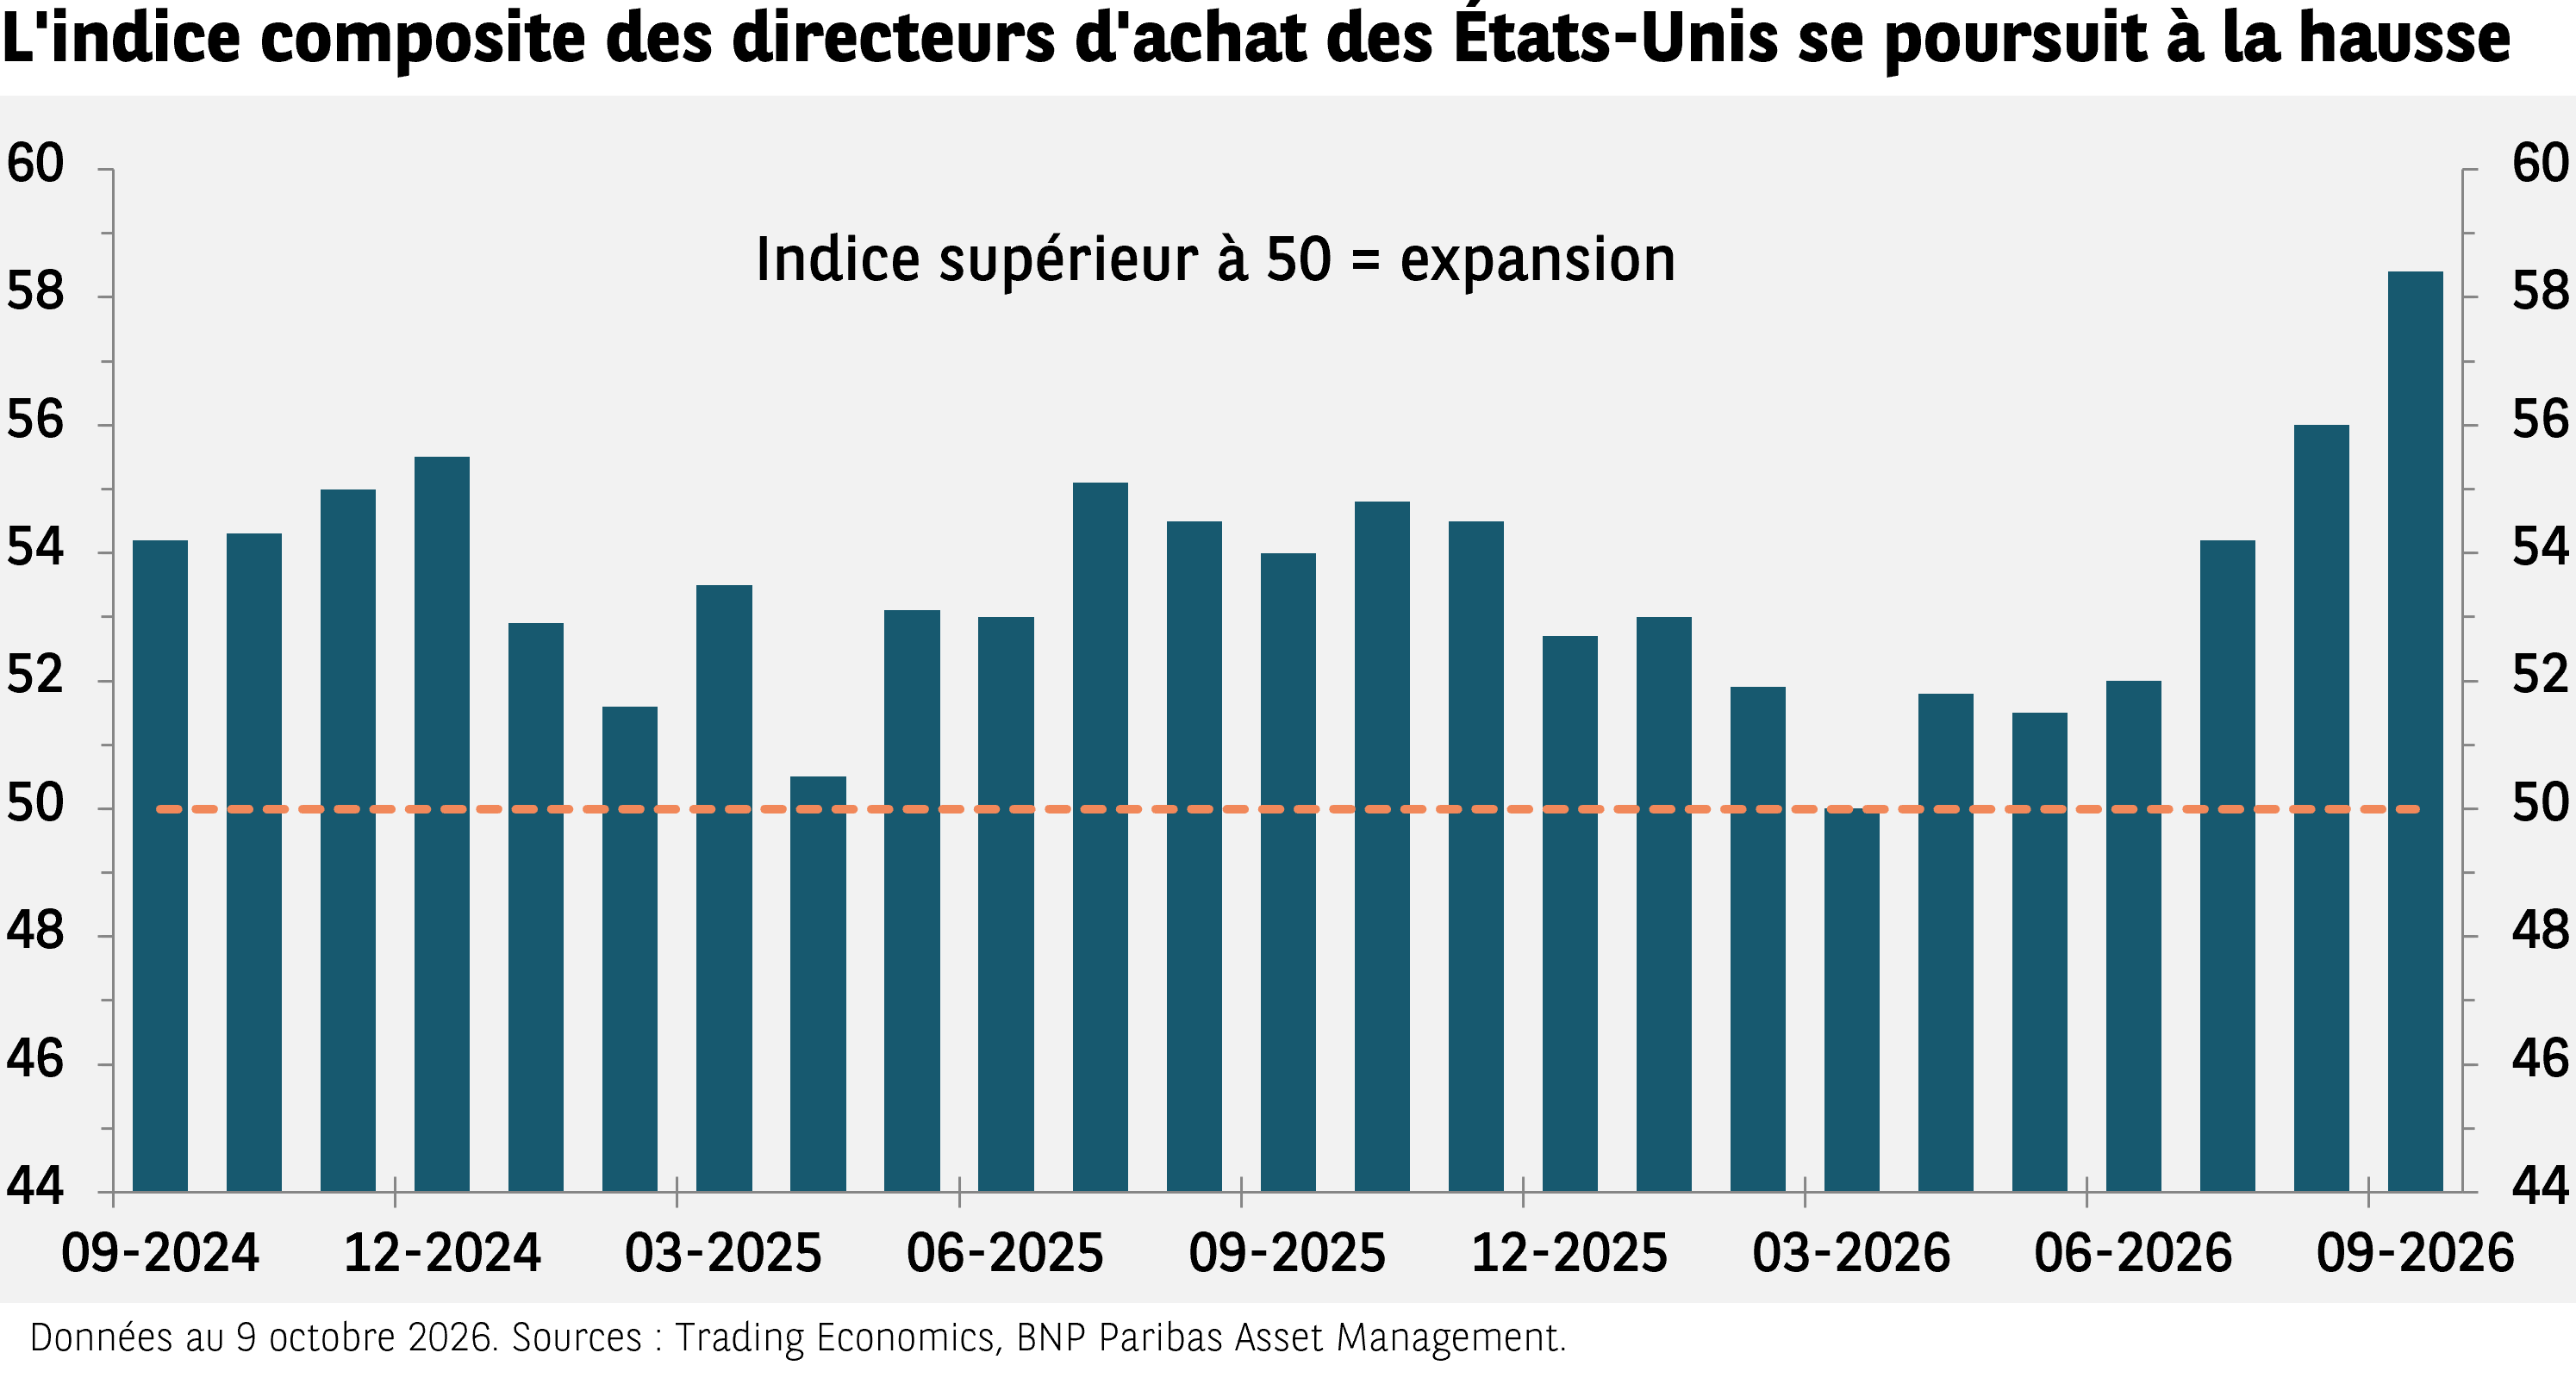
L’activité économique américaine, qui enregistre sa plus forte progression depuis plus de cinq ans, contribue à l’optimisme des investisseurs quant aux perspectives des marchés actions. L’indice des directeurs d’achat de S&P Global pour les États-Unis, qui mesure la santé économique du secteur privé dans l’industrie manufacturière et les services, a augmenté en septembre pour atteindre 58,4 points, contre 56 en août. Toute valeur supérieure à 50 est signe d’expansion. La croissance s’est accélérée aussi bien dans le secteur manufacturier que dans celui des services, signe de la vigueur généralisée de l’économie américaine. Les investissements dans l’IA et les dépenses militaires ont stimulé le secteur manufacturier, tandis que la constitution de stocks s’est traduite par une hausse des commandes et de la production. Malgré les attentes de hausse des taux d’intérêt, cet environnement favorable continue de soutenir les actions et les autres actifs risqués.
Le bon mot : microéconomie
Manière dont les particuliers ou les entreprises prennent des décisions économiques, par exemple concernant les achats à effectuer ou la fixation des prix de leurs produits. Deux professeurs américains ont remporté la semaine dernière le prix Nobel de sciences économiques pour leurs travaux sur la microéconomie. Robert E. Hall et Michael Woodford ont élaboré de nouveaux modèles présentant l’impact sur l’économie de l’action combinée des ménages et des entreprises. Leurs modèles ont permis aux banques centrales de faire face à des chocs comme les crises énergétiques, en ayant recours à la politique monétaire pour stabiliser les économies.
À venir
Lundi seront publiés le taux de croissance du PIB de la Chine au troisième trimestre et les chiffres de l’inflation canadienne pour le mois de septembre. Le Royaume-Uni enchaînera mercredi avec ses propres chiffres de l’inflation. Le dernier indicateur de confiance des consommateurs dans la zone euro est attendu jeudi. Enfin, les chiffres de l’inflation japonaise seront communiqués vendredi, de même qu’une série d’indices des directeurs d’achat couvrant l’activité économique dans la zone euro, aux États-Unis, au Royaume-Uni et au Japon.

