
Allocation dynamique. Flexibilité absolue
Dans le but de générer des rendements plus réguliers sur un cycle de marché, les stratégies obligataires à performance absolue peuvent offrir une protection indispensable au portefeuille en période de forte volatilité.
2026 : une année tout sauf simple
Malgré de nombreux défis, l’environnement macroéconomique mondial reste globalement résilient. Toutefois, l’incertitude est omniprésente et la volatilité accrue a créé un environnement difficile pour les investisseurs obligataires – un environnement caractérisé par la hausse des rendements obligataires et l’incertitude concernant l’avenir de la politique monétaire. Le mix obligataire évolue également, avec un nombre croissant d’entreprises technologiques qui émettent des obligations pour financer leurs infrastructures d’IA. Ces facteurs redessinent la dynamique de la croissance et de l’inflation, ce qui impacte les marchés obligataires. À une époque marquée par l’incertitude budgétaire et les bouleversements technologiques, nous pensons que la capacité de se déplacer librement entre les marchés et les zones géographiques n’est pas seulement un avantage, c’est une nécessité.
1. Une exposition flexible aux obligations internationales
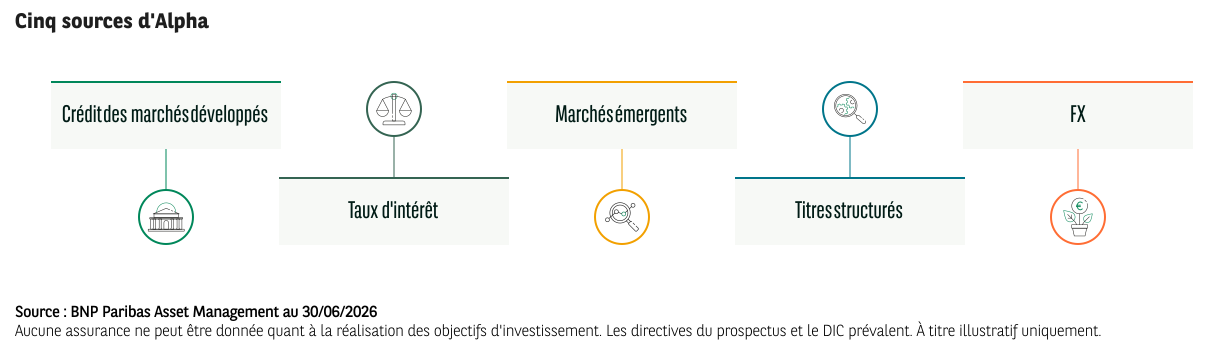
Notre stratégie obligataire mondiale à performance absolue alloue de manière dynamique les investissements à travers cinq sources d’alpha : les taux d’intérêt des marchés développés, les obligations d’entreprises mondiales, les marchés émergents (devises locales et fortes), les titres structurés et les devises. Point important : les investissements sectoriels ne sont réalisés que lorsque nous estimons être correctement rémunérés pour prendre un risque donné. Nous pensons qu’une telle approche peut contribuer à améliorer la diversification du portefeuille, à limiter les pertes dans les marchés baissiers et à générer des performances positives quelles que soient les conditions de marché.
2. Approche dynamique
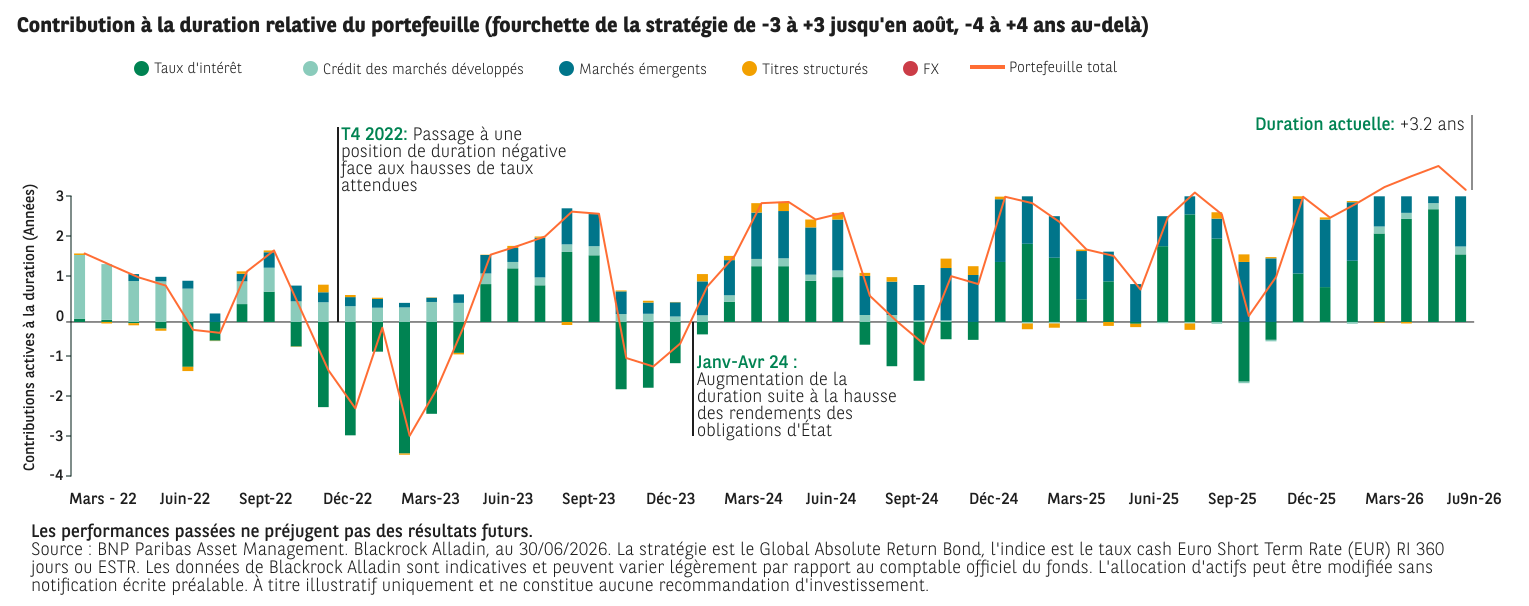
La stratégie vise à surperformer les liquidités de 2,5% par an (avant imputation des frais) et est gérée selon un style d’investissement dynamique indépendant de tout indice de référence. La duration du portefeuille est comprise entre -4 et +4 ans, permettant ainsi aux investisseurs de tirer parti de la hausse comme de la baisse des rendements. Les investisseurs peuvent compter sur l’équipe de gestion du portefeuille pour exploiter pleinement cette fourchette en fonction de ses convictions.
3. Les avantages de la diversification
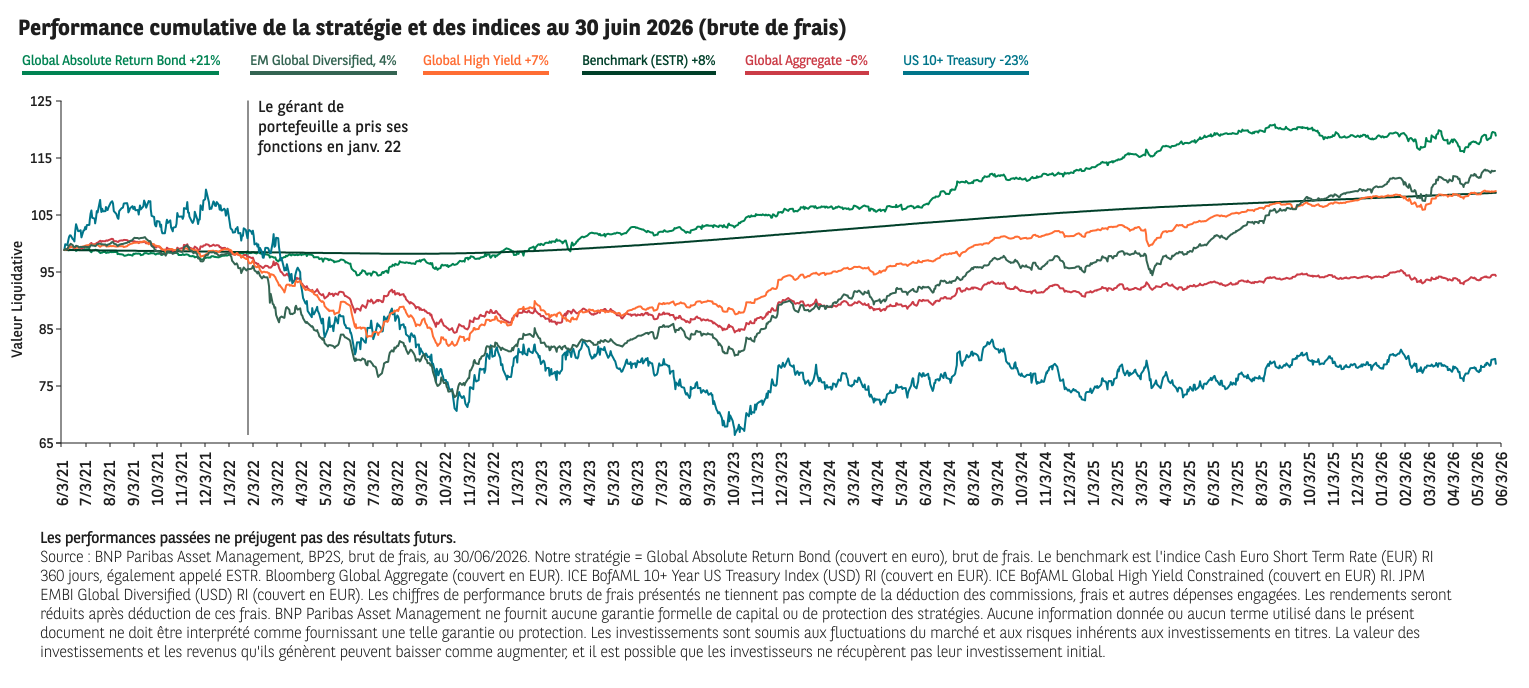
Grâce à son approche flexible et à sa capacité à investir dans des positions de valeur relative, la stratégie présente généralement de faibles corrélations avec les segments obligataires traditionnels, tels que les obligations spéculatives à haut rendement mondiales (high yield). La stratégie peut donc contribuer à améliorer le profil risque/rendement global d’un portefeuille diversifié.

4. Accent mis sur la construction du portefeuille
L’équipe attache une importance considérable à la construction du portefeuille et travaille en étroite collaboration avec un responsable de la gestion des risques dédié. Le résultat est une stratégie diversifiée à l’échelle mondiale, avec de multiples sources de rendement, conçue pour bien performer dans le scénario de base de l’équipe ainsi que dans un éventail d’autres scénarios de marché, tout en préservant le capital.
Rencontrer l’équipe
Notre stratégie obligataire à rendement absolu est activement gérée par James McAlevey, directeur de Global Aggregate and Absolute Return. Basé à Londres, James possède plus de 26 ans d’expérience dans le domaine de l’investissement dans des portefeuilles multistratégies obligataire et de taux d’intérêt.1
James et l’équipe d’Absolute Return font partie du groupe d’investissement Global Fixed Income de BNP Paribas.2 Ils collaborent avec les différentes équipes du groupe d’investissement pour générer les meilleures idées dans un univers obligataire multisectoriel sans contrainte. Ils bénéficient également d’un accès aux ressources de l’entreprise, notamment notre Sustainability Center, notre groupe de recherche quantitative et notre équipe de recherche macroéconomique.
-
James McAlevey

Head of Global Aggregate and Absolute Return
-
Jayesh Mistry

Senior Portfolio Manager
-
Gaetan Fenerol

Gérant de portefeuille dans l’équipe Global Aggregate and Absolute Return (GARB)
-
Jamie Irvine

-
Heyuan Qian

-
Vicky Browne

Global Absolute Return Bond
Découvrez‑en davantage sur la stratégie en visitant notre centre de fonds
Découvrir le fonds
Documents liés
Consultez les dernières analyses et points de vue de l’équipe


*BNP Paribas Asset Management ne fournit aucune garantie formelle de capital ni de protection des stratégies. Aucune information donnée ou terme utilisé dans le présent document ne doit être interprété comme fournissant une telle garantie ou protection.
Informations Importantes
Communication marketing. Pour des investisseurs professionnels uniquement.
La performance passée n’est pas un indicateur fiable des résultats actuels et futurs. Sauf mention contraire, les performances sont calculées après imputation des frais.
Les opinions exprimées ici sont celles de l’auteur à la date de publication, sur la base des informations disponibles. Elles sont susceptibles d’être modifiées sans préavis. Ce document ne constitue pas un conseil en investissement.
Les investissements sont soumis aux fluctuations des marchés et aux autres risques inhérents à l’investissement dans des valeurs mobilières. La valeur des investissements et les revenus qu’ils génèrent peuvent aussi bien diminuer qu’augmenter et il est possible que les investisseurs ne récupèrent pas leur mise de fonds initiale. Rien ne garantit que les objectifs de performance soient atteints.
Risque lié à la prise en compte de critères ESG : L’absence de définitions et de labels communs ou harmonisés concernant les critères ESG et de durabilité au niveau européen peut entraîner des approches différentes de la part des sociétés de gestion lors de la définition des objectifs ESG. Cela signifie également qu’il peut être difficile de comparer des stratégies intégrant des critères ESG et de durabilité dans la mesure où la sélection et les pondérations appliquées à certains investissements peuvent être basées sur des indicateurs qui peuvent partager le même nom mais ont des significations sous-jacentes différentes. Lors de l’évaluation d’un titre sur la base de critères ESG et de durabilité, la société de gestion peut également utiliser des sources de données fournies par des prestataires de recherche ESG externes. Compte tenu de la nature évolutive de l’ESG, ces sources de données peuvent pour le moment être incomplètes, inexactes ou indisponibles L’application de normes de conduite responsable des affaires ainsi que de critères ESG et de durabilité dans le processus d’investissement peut conduire à l’exclusion des titres de certains émetteurs. Par conséquent, la performance du FCP peut parfois être meilleure ou moins bonne que la performance d’OPC dont la stratégie est similaire.
Le compartiment peut être exposé à d’autres risques définis ci-après.
Risque de perte en capital : les placements sont soumis aux fluctuations du marché et aux risques inhérents aux placements en valeurs mobilières. La valeur des investissements et les revenus qu’ils génèrent peuvent aussi bien baisser qu’augmenter et il est possible que les investisseurs ne récupèrent pas leur mise initiale.
Risque de taux d’intérêt : la valeur d’un placement peut être affectée par les fluctuations des taux d’intérêt. Les taux d’intérêt peuvent être influencés par plusieurs éléments ou événements, tels que la politique monétaire, le taux d’escompte, l’inflation, etc.
Risque de crédit : il s’agit du risque qui peut découler de la dégradation de la note d’un émetteur obligataire auquel les compartiments sont exposés, ce qui peut donc entraîner une baisse de la valeur des investissements. Les compartiments investissant dans des obligations à haut rendement présentent un risque plus élevé que la moyenne en raison de la plus grande fluctuation de leur devise ou de la qualité de l’émetteur.
Risque de liquidité : il existe un risque que les investissements réalisés dans les compartiments deviennent illiquides en raison d’un marché trop restreint (souvent traduit par un écart acheteur-vendeur très large ou par des mouvements de prix importants), ou si leur « notation » baisse ou si leur situation économique se détériore.
Risques liés aux produits dérivés : Les risques comprennent le manque de liquidité sur le marché secondaire, les risques de valorisation, l’absence de normalisation et de réglementation, le risque d’effet de levier, le risque de la contrepartie.
Risque de contrepartie : Ce risque est lié à la qualité de la contrepartie avec laquelle les fonds font affaire ou concluent diverses transactions. Ce risque reflète la capacité de la contrepartie à honorer ses engagements (paiement, livraison, remboursement, etc.).
Risque opérationnel et de conservation : Certains marchés sont moins réglementés que la plupart des marchés internationaux ; Par conséquent, les services liés à la conservation et à la liquidation du compartiment sur ces marchés pourraient être plus risqués.
Pour une définition et une description plus complète des risques, merci de vous reporter au prospectus et aux DIC les plus récents des fonds.