
Les actions des marchés émergents ont le vent en poupe. Elles surperforment haut la main les marchés développés cette année et affichent depuis début 2025 des rendements deux fois plus élevés que l’indice MSCI World (en dollars américains).
Mais ce beau parcours fait suite à une longue période de sous-performance qui a débuté en 2010. La question qui se pose aux investisseurs est la suivante : la hausse récente sera-t-elle temporaire ou pourrait-elle se prolonger comme en 1987 et en 2001 (voir Figure 1) ?
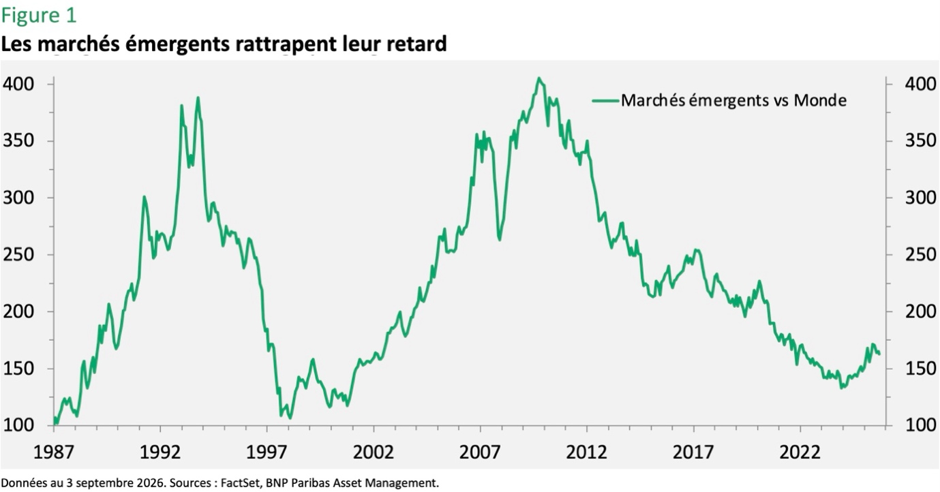
Pour y répondre, il nous faut analyser les facteurs qui ont contribué à faire grimper les rendements récemment. Les actions émergentes ont connu deux grandes périodes de surperformance distinctes (voir Figure 2).
La première, en 2025, a été dominée par les actions chinoises des secteurs de la Vente au détail d’articles généraux (y compris les plateformes de vente en ligne) et des Médias et services interactifs (englobant les moteurs de recherche, les réseaux sociaux et les plateformes de réseaux). Ces actions s’inscrivent en net retrait cette année. Sur le graphique présenté ci-dessous, ces secteurs sont repris au sein d’une catégorie plus large, « Logiciels tech. », qui inclut également les Logiciels et services.
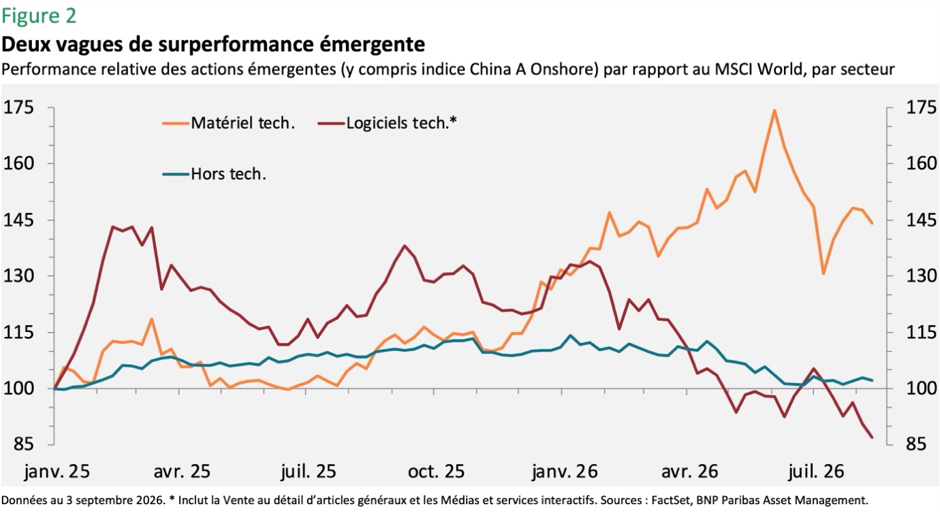
Dans la seconde période, les valeurs des semi-conducteurs et du matériel technologique ont pris le dessus, et leur progression cette année reste confortable (+45% environ depuis le 1er janvier) malgré la correction qui a débuté fin juin.
Nous avons inclus l’indice China A Onshore dans la catégorie « Matériel tech. », dès lors qu’entrent dans sa composition certaines des plus grandes sociétés de robotique et d’intelligence artificielle chinoises.
Les autres actions émergentes ont performé globalement en ligne avec leurs homologues des marchés développés.
Dans ce contexte, la pérennité de la surperformance émergente dépendra soit d’un rebond des valeurs chinoises de l’Internet, de la vente au détail ou des médias interactifs, soit d’une poursuite de la progression des titres des semi-conducteurs et du matériel technologique.
Le grand avantage des titres de logiciels chinois, c’est leur valorisation, avec des multiples près de deux fois inférieurs à leurs équivalents américains. Il est assez fréquent cela dit qu’ils affichent une décote par rapport aux titres américains, et bien entendu, de faibles valorisations ne sont pas une garantie de rendements futurs supérieurs.
Les valeurs des semi-conducteurs et du matériel offrent sans doute de meilleures perspectives, car la croissance bénéficiaire devrait rester robuste. La dernière saison de publication des résultats a révélé des bénéfices solides et généralement supérieurs aux attentes.
Les prévisions sont revues à la hausse. Si des questions tout à fait légitimes se posent quant à la rentabilité à moyen terme des dépenses en capital colossales des hyperscalers américains, elles ont sans doute peu d’importance à court terme pour les sociétés technologiques émergentes qui sont les principaux bénéficiaires de ces investissements.
Les hyperscalers ne devraient pas fermer les vannes dans l’immédiat, peu importe que le marché les regarde d’un drôle d’œil.
Pour une analyse plus approfondie du sujet, nous vous invitons à consulter l’article « Picks, shovels and deep value: A re-examination of emerging market equities » de Zhikai Chen, notre Head of Asia and Global Emerging Markets Equities.
Sources des données : Bloomberg, FactSet, BNP Paribas Asset Management, au 3 septembre 2026 (sauf mention contraire). Les performances passées ne préjugent pas des rendements futurs.

