
Que faut-il savoir ?
Les valeurs boursières ont lourdement chuté la semaine dernière dans le sillage des résultats des élections américaines de mi-mandat, les craintes s’étant intensifiées quant à un possible ralentissement du développement de l’intelligence artificielle. L’indice S&P 500 a cédé 5 % tandis que le Nasdaq, essentiellement composé de valeurs technologiques, a plongé de 7 % au cours de la semaine précédant la clôture de jeudi*. Le Nikkei japonais a perdu 6 %, tandis que le Stoxx 600 européen a progressé de 1 %. Les valeurs américaines ont dans un premier temps rebondi suite à la prise de contrôle du Congrès par les Démocrates lors des élections de mi-mandat, mais des inquiétudes sont ensuite apparues quant à un éventuel renforcement des contrôles sur les centres de données et à la possibilité que des restrictions soient imposées au développement de l’IA.
*En dollars US. Source : FactSet, données au 5 novembre 2026
Dans le monde
La Banque d’Angleterre a relevé ses taux d’intérêt de 25 points de base pour les porter à 4 %, marquant ainsi sa première hausse depuis plus de trois ans. Huit des neuf membres du comité de politique monétaire ont voté en faveur de cette hausse, un seul ayant opté pour un relèvement de 50 pb. Selon la banque centrale, cette décision s’explique par « l’intensité des pressions inflationnistes à venir ». Le gouverneur de la Banque d’Angleterre, Andrew Bailey, a déclaré qu’en l’absence de résolution du conflit au Moyen-Orient, cette hausse des taux ne serait « sans doute pas la dernière ». De son côté, la Reserve Bank of Australia a relevé ses taux de 25 pb à 4,85 %, ce qui constitue la cinquième hausse de l’année et le niveau le plus élevé depuis 2008.
Le chiffre à la une : 4,0 %
Le taux d’inflation annuel de la zone euro a atteint son plus haut niveau depuis trois ans en octobre, le conflit au Moyen-Orient continuant à faire grimper les prix de l’énergie. L’inflation est passée de 3,8 % en septembre à 4,0 % selon une estimation préliminaire officielle, propulsée par une hausse de près de 21 % de la composante énergétique. Hors énergie, produits alimentaires, alcool et tabac, l’inflation sous-jacente est restée stable à 2,5 %. Ces données ont conforté les attentes selon lesquelles la Banque centrale européenne relèvera ses taux d’intérêt lors de sa prochaine réunion de décembre.
Le graphique de la semaine
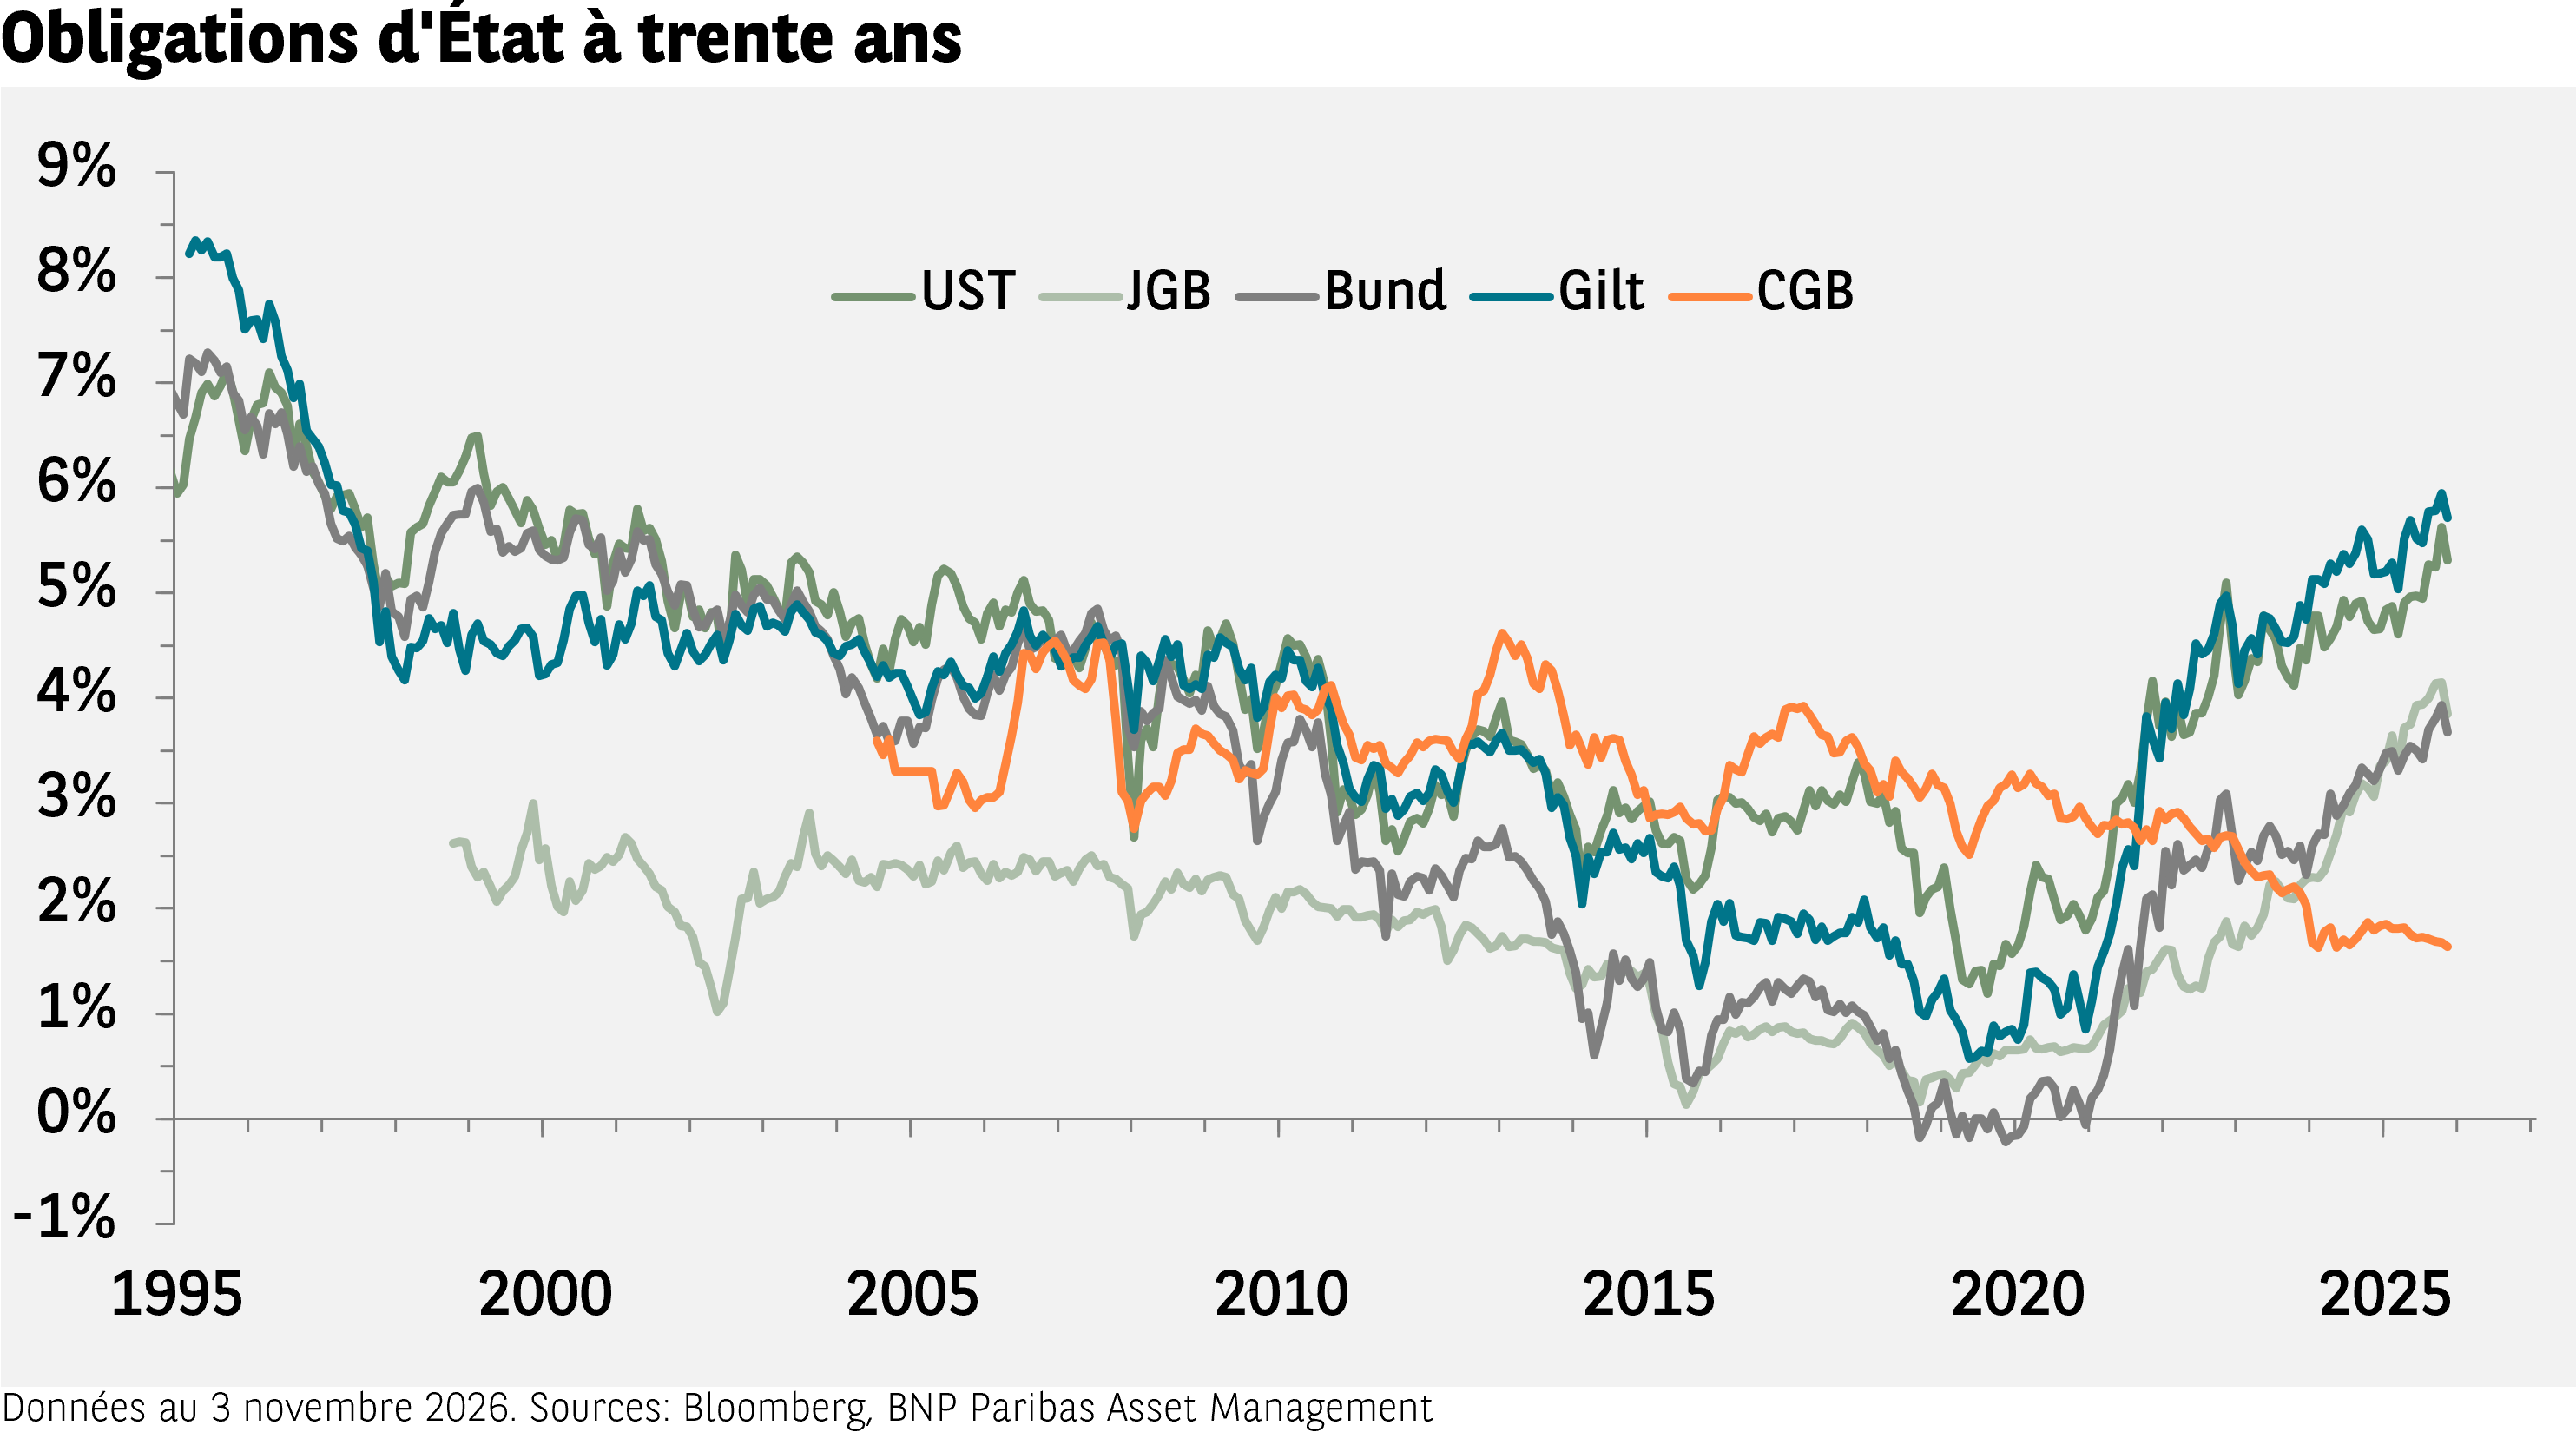
Les rendements des obligations à long terme sont orientés à la hausse depuis six ans, entraînant une augmentation des coûts d’emprunt pour les États et les entreprises. Par exemple, les rendements des obligations d’État allemandes à 30 ans ont bondi de près de 400 pb après avoir atteint des niveaux historiquement bas lors de la pandémie. Cette tendance haussière est commune à toutes les grandes économies avancées, à l’exception de la Chine. Des facteurs à la fois cycliques (inflation plus élevée que prévu et resserrement de la politique monétaire) et structurels, comme la persistance des déficits publics, ont contribué à cette hausse des rendements à long terme.
Le bon mot : cryosphère
La cryosphère, c’est-à-dire les parties de la surface terrestre recouvertes d’eau à l’état solide, dont la glace et la neige, risque de subir des dommages irréversibles en cas de dépassement de l’objectif de 1,5 °C fixé par l’Accord de Paris en matière de changement climatique. Selon un nouveau rapport des Nations unies, le dépassement de cet objectif aura des conséquences « de grande ampleur et, dans de nombreux cas, irréversibles », comme l’élévation du niveau des mers et des pénuries d’eau à mesure que les glaciers disparaissent. Ce rapport appelle à un renforcement des mesures de réduction des émissions ainsi qu’à une augmentation des financements destinés à l’adaptation au changement climatique.
À venir
Lundi seront publiés les derniers chiffres de l’inflation en Chine, suivis mardi de ses données relatives au commerce extérieur. Mardi seront également communiqués les chiffres de l’inflation aux États-Unis pour le mois d’octobre ; en septembre, la hausse de l’inflation américaine avait été plus forte que prévu à 3,7 %. Une estimation préliminaire du taux de croissance du PIB britannique au troisième trimestre est attendue jeudi. Enfin, une deuxième estimation du taux de croissance du PIB de la zone euro au T3 sera rendue publique vendredi.

