
- En termes de priorité, le financement de la transition des entreprises fortement émettrices prend désormais le pas sur les investissements purement « verts », avec une attention particulière accordée à la crédibilité de la gouvernance d’entreprise et aux capacités techniques
- Un équilibre doit être trouvé rapidement entre réduction des émissions, adaptation au changement climatique et stratégies nature-positives, sur la base de nouveaux cadres permettant d’évaluer la dépendance des entreprises vis-à-vis des écosystèmes et des risques climatiques physiques
- Bien que l’IA soit source de gains de productivité, les investisseurs doivent tenir compte de son impact environnemental global et de ses conséquences sociales, tout en s’appuyant sur l’actionnariat actif pour faire face aux risques systémiques
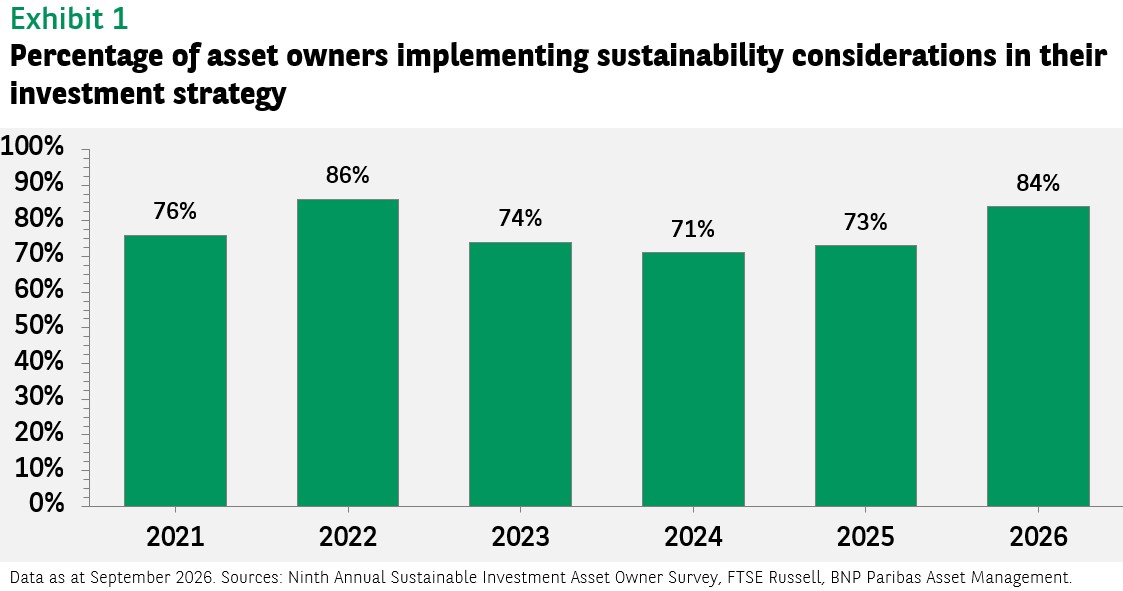
Dans la perspective de 2027, la durabilité reste primordiale pour comprendre les multiples changements à l’œuvre dans le monde et leurs répercussions potentielles sur l’investissement. Comme l’indique l’enquête menée par FTSE Russell, l’adoption des principes de durabilité a rebondi pour atteindre des niveaux proches des records affichés en 2022, 84 % des détenteurs d’actifs intégrant ces considérations dans leurs processus d’investissement en 2026.1
Les modèles économiques et les économies sont en pleine mutation sous l’effet des pressions environnementales, de la fragmentation géopolitique, de l’évolution démographique et de l’innovation technologique. Ces forces interconnectées génèrent des opportunités, mais aussi des risques que la seule analyse financière traditionnelle est susceptible de ne pas pleinement identifier.
Par exemple, l’attention croissante portée à la souveraineté exerce une pression sur les chaînes d’approvisionnement alimentaires, énergétiques et en minéraux stratégiques, avec pour conséquence fréquente l’alignement des priorités en matière de durabilité sur des considérations politiques.
Pour les investisseurs, le défi consiste donc à distinguer les opportunités durables des discours de court terme et à identifier les risques susceptibles de ne pas être encore suffisamment pris en compte, afin de prendre des décisions d’investissement plus éclairées et d’obtenir des résultats solides sur le long terme.
Ces considérations ont été regroupées dans notre récente Stratégie mondiale de développement durable 2026-2030.
Passer du vert à la transition
Les opportunités liées à la transition vont désormais bien au-delà des simples investissements dans la production d’énergie propre. L’importance grandissante accordée, au niveau mondial, à la sécurité, à l’accessibilité financière et à la fiabilité énergétiques suscite un intérêt accru pour les investissements nécessaires dans les réseaux électriques, le stockage, l’électrification et les nouvelles technologies de production d’énergie.
En 2027, l’accent devrait davantage porter sur le financement de la transition des entreprises fortement émettrices, parallèlement aux investissements dans des activités déjà éco-responsables. Les secteurs extracteurs ou fortement émetteurs de CO2 ont besoin de capitaux pour transformer leurs opérations, notamment lorsque les obstacles technologiques et économiques demeurent importants.
Dans le domaine du financement de la transition, le facteur de différenciation sera la crédibilité. Les investisseurs doivent regarder au-delà des objectifs fixés par les entreprises et examiner la gouvernance ainsi que les capacités techniques et financières mises en place pour permettre leur réalisation.
Les analyses et cadres prospectifs devraient permettre de distinguer les entreprises enregistrant des progrès significatifs de celles dont les ambitions restent déconnectées de leurs décisions stratégiques.
Lutte contre le changement climatique : élargir le champ d’action de l’atténuation pour y inclure l’adaptation
Alors que 2030 approche à grands pas, le temps presse pour parvenir à réduire les émissions à court terme. Mais alors même que l’urgence des mesures d’atténuation s’accroît, celle de l’adaptation aux risques climatiques physiques, accentuée par des effets du changement climatique de plus en plus perceptibles, augmente en parallèle.
Une bonne compréhension des risques climatiques physiques nécessite de prendre en compte l’emplacement des actifs, les changements macro-météorologiques et l’état de préparation des institutions. Mais le besoin d’adaption engendre de nouvelles opportunités en matière de solutions climatiques, comme les infrastructures résilientes, l’agriculture de précision ou les modes alternatifs de financement des risques. Identifier ces risques et ces opportunités deviendra de plus en plus important.
Au-delà des actifs réels, où des possibilités d’accroître les investissements dans l’adaptation et la résilience commencent à se présenter grâce à l’amélioration constante des analyses de risques et à une prise de conscience grandissante, investir dans l’adaptation sur les marchés cotés pourrait également offrir des opportunités. Les infrastructures environnementales, par exemple, constituent un sous-ensemble ciblé et axé sur l’avenir de cette croissance. Cela peut contribuer à développer à grande échelle des solutions d’adaptation en finançant les entreprises qui les élaborent et les déploient.
Nature : faciliter l’évaluation des progrès réalisés en matière de transition
Les questions liées à la nature font partie intégrante de cette discussion, au même titre que la résilience. Les dépendances vis-à-vis de l’eau, des terres et des services écosystémiques peuvent affecter la capacité opérationnelle ainsi que la continuité de la chaîne d’approvisionnement. L’analyse des investissements doit prendre en compte non seulement les entreprises proposant des solutions liées à la nature, mais aussi la manière dont les entreprises existantes réduisent leurs dépendances et les pressions qu’elles exercent sur les écosystèmes.
Parmi les initiatives à suivre en 2027 figure le « Nature Transition Framework » de la Finance for Biodiversity Foundation, que nous contribuons à élaborer. Son objectif est de traduire les orientations existantes, y compris les travaux de la Taskforce on Nature-related Financial Disclosures (TNFD) sur la planification de la transition, en une évaluation plus cohérente et utile à la prise de décision des progrès réalisés par les entreprises pour parvenir à une économie bénéfique pour la nature.
Selon le calendrier actuel, consultation et publication sont prévues en 2027, dès lors que les travaux seront achevés. Sa contribution potentielle est concrète : aider les investisseurs à évaluer les émetteurs, à définir des priorités en matière d’engagement et à mesurer les progrès réalisés. L’objectif doit être de renforcer les décisions en matière d’investissement et d’actionnariat actif, plutôt que d’ajouter une nouvelle couche de reporting.
IA : regarder au-delà de la promesse d’efficacité
L’innovation technologique continuera de faire partie des opportunités en matière de durabilité. L’intelligence artificielle peut indéniablement améliorer la productivité des ressources naturelles, mais il ne faut pas confondre gains d’efficacité et réduction absolue des pressions sur l’environnement.
Une baisse de l’utilisation des ressources par activité peut être compensée par une hausse de la demande, un phénomène connu sous le nom d’effet rebond ou paradoxe de Jevons. Les investisseurs doivent par conséquent évaluer les besoins absolus en énergie, en eau et en ressources, parallèlement aux bénéfices de chaque application.
En outre, l’IA offre la perspective d’une hausse de la productivité des ressources humaines susceptible générer des dividendes pour les actionnaires à court terme, mais qui pourrait avoir de nombreuses répercussions sociales à plus long terme, du fait de la disparition et de la transformation d’emplois qu’elle implique.
En 2027, le défi consistera à distinguer les applications apportant une valeur économique et environnementale durable de celles dont les bénéfices sont surpassés par les conséquences négatives. La gouvernance et la responsabilité sont également essentielles.
La collaboration entre investisseurs peut contribuer à définir des attentes communes là où les normes restent incomplètes, tout en conservant l’accent sur la manière dont les technologies sont déployées et mises à l’échelle.
Réglementation et publication d’informations
Pour saisir ces opportunités et relever ces défis, il est souvent nécessaire que soient réunies des conditions qui échappent au contrôle des entreprises et des investisseurs. En 2027, l’accent devrait porter sur la manière dont les cadres réglementaires et de publication d’informations peuvent faciliter la prise de décisions d’investissement éclairées à l’échelle mondiale.
La publication d’informations plus claires en matière de durabilité peut permettre aux investisseurs d’évaluer les progrès réalisés par les entreprises et de distinguer les approches d’investissement, y compris les stratégies de transition. La révision du règlement de l’Union européenne sur la publication d’informations en matière de durabilité dans le secteur des services financiers (SFDR) témoigne de ce débat plus large, les exigences définitives et les dates d’application restant soumises au processus législatif.
Toutes juridictions confondues, la simplification doit permettre de préserver les informations indispensables aux investisseurs. Des descriptions de produits claires, des argumentaires crédibles et des données utiles sur les entreprises sont autant d’éléments qui nourrissent la confiance et favorisent des décisions d’allocation éclairées.
Une plus grande cohérence entre les cadres de reporting et de transition aiderait les investisseurs à naviguer entre les différences régionales, tout en privilégiant les informations utiles à la prise de décision plutôt que la simple multiplication de rapports.
Le risque systémique requiert un actionnariat actif au niveau systémique
Le changement climatique, la perte de biodiversité et les pressions sociales peuvent affecter les systèmes globaux dont dépendent les portefeuilles diversifiés. Toutefois, la seule sélection des titres ne suffit pas à prévenir tous les risques pesant sur les performances à long terme.
C’est pourquoi l’actionnariat actif doit associer engagement auprès des émetteurs et dialogue avec les décideurs politiques. Le dialogue avec les émetteurs peut permettre d’identifier les obstacles à l’investissement ; l’engagement auprès des décideurs politiques peut contribuer à définir les conditions nécessaires pour les surmonter. La collaboration doit être axée sur les enjeux stratégiques et matériels, tout en reconnaissant les limites de l’influence de chaque investisseur pris individuellement.
En 2027, les actions d’engagement auprès des décideurs politiques devraient davantage cibler les facteurs sous-jacents du risque systémique. L’objectif serait de soutenir les conditions permettant aux émetteurs et aux investisseurs d’agir et de renforcer la résilience de l’économie dans son ensemble.
Poursuite de la transition
En nous projetant vers 2027, les thèmes explorés ici ne constituent qu’une partie d’un ensemble plus vaste d’opportunités et de défis. La situation géopolitique et les changements démographiques demanderont également une attention particulière. Garder à l’esprit l’interconnexion de ces thèmes sera essentiel pour comprendre les risques et opportunités émergents et pour orienter notre approche au cours de l’année à venir.
[1] FTSE Russell’s 9th Annual Sustainable Investment Asset Owner Survey 2026 | LSEG


