
- Les divergences qui existent actuellement entre les valeurs technologiques et non technologiques, ainsi qu’entre les fabricants de matériel informatique et les éditeurs de logiciels, devraient rester d’actualité en 2027
- Malgré l’incertitude qui plane quant aux gagnants à long terme dans la course à l’IA, les perspectives de croissance des bénéfices sont positives, offrant ainsi des opportunités potentielles aux investisseurs en mesure de tolérer la volatilité
- Malgré des fluctuations probables à court terme, les marchés actions devraient produire une performance positive en 2027, portés par un contexte économique favorable et l’impact de l’IA
Les profondes divergences qui ont marqué les marchés actions en 2026, tout d’abord entre les valeurs technologiques et non technologiques, puis au sein même du secteur de la technologie entre les valeurs des fabricants de semi-conducteurs/matériel informatique et celles des éditeurs de logiciels (hyperscalers compris) devraient rester d’actualité en 2027.
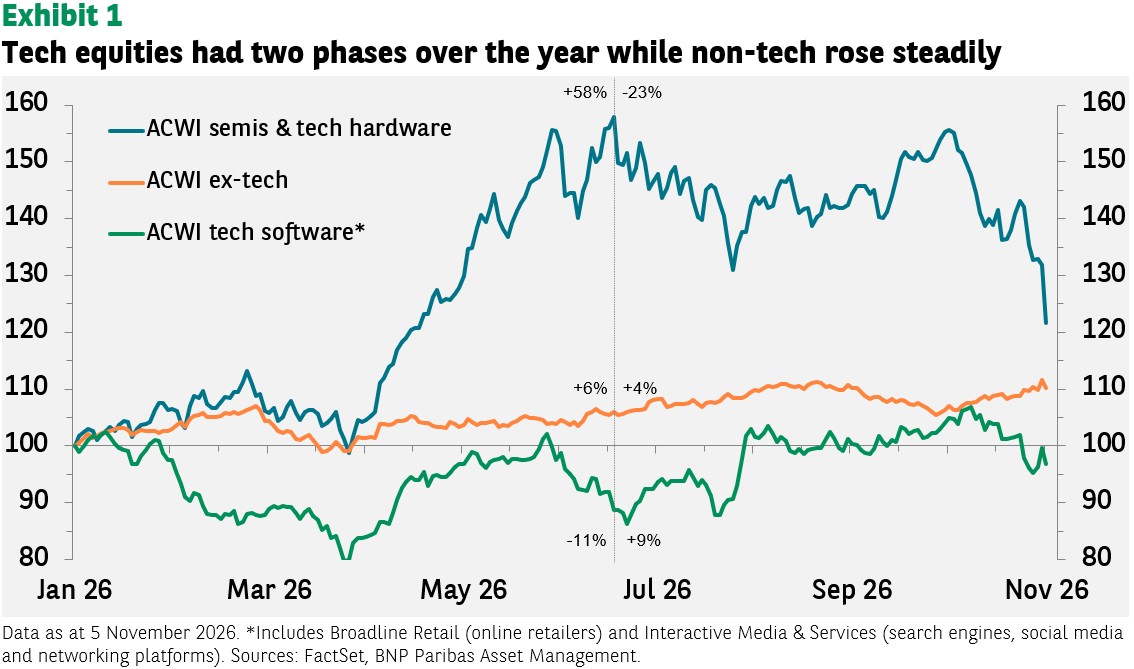
Les performances des titres technologiques ont connu deux phases distinctes en 2026 : au premier semestre, les valeurs mondiales du secteur des semi-conducteurs et du matériel informatique ont fortement rebondi, avec une progression de 58 % (en monnaie locale).1
Ce gain a été en partie tempéré par le repli des titres des éditeurs de logiciels, dont les hyperscalers, qui constituaient les principaux clients des fabricants de semi-conducteurs et de matériel informatique, ainsi que des titres des entreprises dont les modèles économiques étaient eux-mêmes menacés par les technologies d’intelligence artificielle.
Au second semestre, la perte de confiance dans les perspectives des dépenses d’investissement s’est traduite par une inversion des performances, les titres des fabricants de semi-conducteurs et de matériel informatique chutant de 23 %, tandis que ceux des éditeurs de logiciels recouvraient leurs pertes en progressant de 9 %.2
Pendant toute cette période, les valeurs non technologiques ont progressé de manière régulière (voir Graphique 1).
De la croissance malgré l’incertitude concernant les bénéfices
Ces divergences devraient persister, mais la question clé est de savoir quelle tendance va se dessiner.
La forte volatilité observée récemment parmi les valeurs technologiques s’explique en partie par l’incertitude extrême qui entoure la manière dont l’IA va évoluer, ainsi que son impact sur la société, l’économie et les bénéfices des entreprises. L’identité des gagnants et des perdants fait l’objet de spéculations quasi quotidiennes, ponctuées de surprises périodiques (comme le lancement, en janvier 2025, du modèle d’IA de la start-up chinoise DeepSeek) qui viennent encore bousculer les certitudes.
Cette incertitude ressort clairement à travers la forte hausse de l’écart-type des estimations de bénéfices pour les valeurs technologiques, signe que les prévisions des analystes divergent considérablement entre elles. Cet écart-type a été multiplié par plus de cinq ces deux dernières années, alors qu’il est resté stable pour les valeurs non technologiques (voir graphique 2).
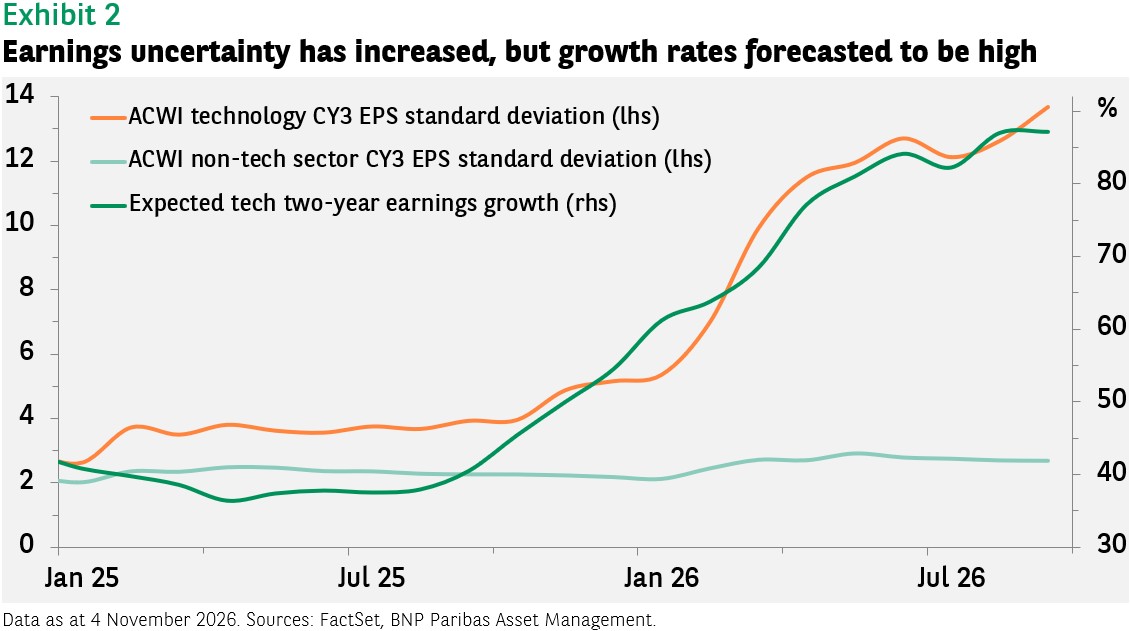
Étant donné l’éventail très large des prévisions de bénéfices, toute information, aussi marginale soit-elle, peut avoir un impact considérable sur le cours des actions. Cette dynamique devrait rester présente au sein de l’univers d’investissement dans l’IA.
En ce qui concerne la tendance susceptible de se dessiner l’an prochain, les titres des secteurs des semi-conducteurs et du matériel informatique devraient afficher de bonnes performances compte tenu des niveaux toujours très élevés des dépenses d’investissement prévues.
La performance des titres des éditeurs de logiciels, hyperscalers compris, est plus difficile à prévoir. Une concurrence acharnée les oppose, et il est peu probable que tous les investissements réalisés aujourd’hui génèrent un rendement du capital investi suffisant et rapide.
La génération de revenus progresse néanmoins, les entreprises apprenant à intégrer l’IA dans leurs activités et enregistrant des gains de productivité significatifs. De leur côté, les consommateurs sont susceptibles d’être disposés à payer davantage à l’avenir pour bénéficier des avantages offerts par les outils d’IA.
Au-delà de la volatilité
Les investisseurs ne doivent pas perdre de vue l’opportunité à moyen terme. Il s’agit essentiellement de savoir à quel rythme les bénéfices du secteur de la technologie vont progresser. Les estimations consensuelles tablent sur une croissance des bénéfices de près de 90 % au cours des deux prochaines années.
Même s’il ressortait à « seulement » 70 %, ce chiffre impliquerait tout de même une forte appréciation des titres, d’autant plus que les valorisations sont actuellement inférieures à la moyenne. Le score z du ratio cours/bénéfice anticipé, qui indique à quel point les valorisations se situent en deçà de leur moyenne historique, est d’environ -0,2 pour l’indice Nasdaq 100 et de -1,4 pour les valeurs technologiques des marchés émergents. En dépit de la volatilité observée ces derniers mois, la trajectoire des bénéfices reste positive.
Cette dynamique de performances potentiellement élevées associées à une forte volatilité représente toutefois un défi pour les investisseurs soucieux de profiter des gains, mais préoccupés par les fluctuations importantes des cours boursiers.
Avec l’IA, certaines parts du gâteau continueront à grossir, d’autres à rétrécir (voire à disparaître dans certains cas), mais nous pensons que le gâteau dans son ensemble continuera à s’agrandir au fil du temps. Pour les investisseurs disposés à accepter cette volatilité, le potentiel de performances à moyen terme pourrait s’avérer supérieur à celui du marché dans son ensemble.
Parallèlement, cette forte volatilité offre des opportunités potentielles considérables aux gérants de portefeuille capables d’identifier les gagnants et d’éviter les perdants.
Le marché au sens large
Bien entendu, peu d’investisseurs consacrent l’intégralité de leur portefeuille à l’IA ; le secteur de la technologie ne représente encore qu’environ 40 % de l’indice MSCI All Country World en termes de capitalisation boursière.
Les performances des autres secteurs sont restées positives, comme le montre la Figure 1. Cela s’explique par la forte croissance enregistrée aux États-Unis et par une croissance plus modérée, mais néanmoins soutenue, en Europe. La dernière saison de publication des résultats a été marquée par des gains à deux chiffres pour un grand nombre des principaux indices d’actions, et les prévisions pour l’an prochain sont également favorables (18 % pour le MSCI ACWI). Ce contexte économique porteur devrait se maintenir, même si, selon nous, les taux d’intérêt devraient être en moyenne plus élevés en 2027 qu’en 2026.
Toutefois, l’opportunité pourrait résider dans la capacité à identifier les entreprises à même d’intégrer l’IA dans leurs activités et d’accélérer la croissance de leurs bénéfices. Et c’est là que les États-Unis ont sans doute un avantage.
L’IA permet aux entreprises de réduire leur masse salariale. Or les entreprises américaines sont parmi les plus rapides à ajuster leurs effectifs, contrairement à leurs homologues européennes et japonaises. Cette dynamique a des répercussions sur la demande des consommateurs en fonction de la rapidité avec laquelle les travailleurs licenciés retrouveront un nouvel emploi, mais pour l’heure, le taux de chômage des adultes reste faible et stable aux États-Unis.
Du point de vue du marché, les performances supérieures de l’indice Russell Value par rapport à celles d’autres indices dont la composition sectorielle est similaire constituent peut-être déjà une illustration de ce phénomène.
Pour les entreprises européennes, les meilleures perspectives pourraient se présenter à celles qui seront en mesure de monétiser le volume considérable de fonds alloués à l’initiative européenne d’autonomie stratégique dans des secteurs comme la défense et les infrastructures.
Les perspectives macroéconomiques favorables à l’échelle mondiale sont de bon augure pour les performances des actions en 2027. L’IA devrait continuer à jouer un rôle majeur dans ces performances, avec des dynamiques différentes entre les éditeurs de logiciels et les hyperscalers par rapport aux fabricants de semi-conducteurs et de matériel informatique.
L’horizon à moyen terme s’annonce prometteur, mais pas sans embûches. Dans l’intervalle, les secteurs non technologiques devraient connaître une croissance régulière, avec un potentiel de hausse pour les entreprises les mieux à même de tirer parti de la révolution de l’IA.
[1] Source : FactSet, BNP Asset Management
[2] Au 5 novembre 2026


