
- Deux ans après la publication en 2024 du rapport de Mario Draghi sur la compétitivité européenne, la mise en œuvre des recommandations formulées reste inégale ; tandis que des progrès significatifs ont été enregistrés en matière de sécurité et de défense, d’autres secteurs ont progressé plus lentement
- La croissance des investissements est significative dans plusieurs domaines stratégiques, notamment celui de la défense dont le budget est en hausse, et celui des projets liés aux matières premières critiques, auxquels 21,1 milliards d’euros ont été alloués
- La priorité est désormais de passer des annonces politiques à leur mise en œuvre, le principal défi pour les investisseurs consistant à identifier les entreprises et les émetteurs susceptibles de convertir avec succès cette hausse des dépenses de l’Union européenne en bénéfices durables et en performances économiques pérennes
En septembre 2024, l’ancien président de la Banque centrale européenne, Mario Draghi, a présenté un rapport majeur sur l’avenir de la compétitivité européenne.
Ce rapport faisait état de faiblesses structurelles en matière de productivité, d’investissement et de capacité industrielle par rapport aux États-Unis et à la Chine, et formulait 383 recommandations portant sur plusieurs secteurs.
Au cœur de son argumentation figurait l’idée selon laquelle l’Europe devait mobiliser des investissements publics et privés nettement plus conséquents (estimés initialement entre 750 et 800 milliards d’euros par an) et simplifier ses processus de prise de décision si elle souhaitait préserver son autonomie stratégique.
Ce programme est depuis devenu une référence en matière de politique industrielle et de sécurité de l’Union européenne.
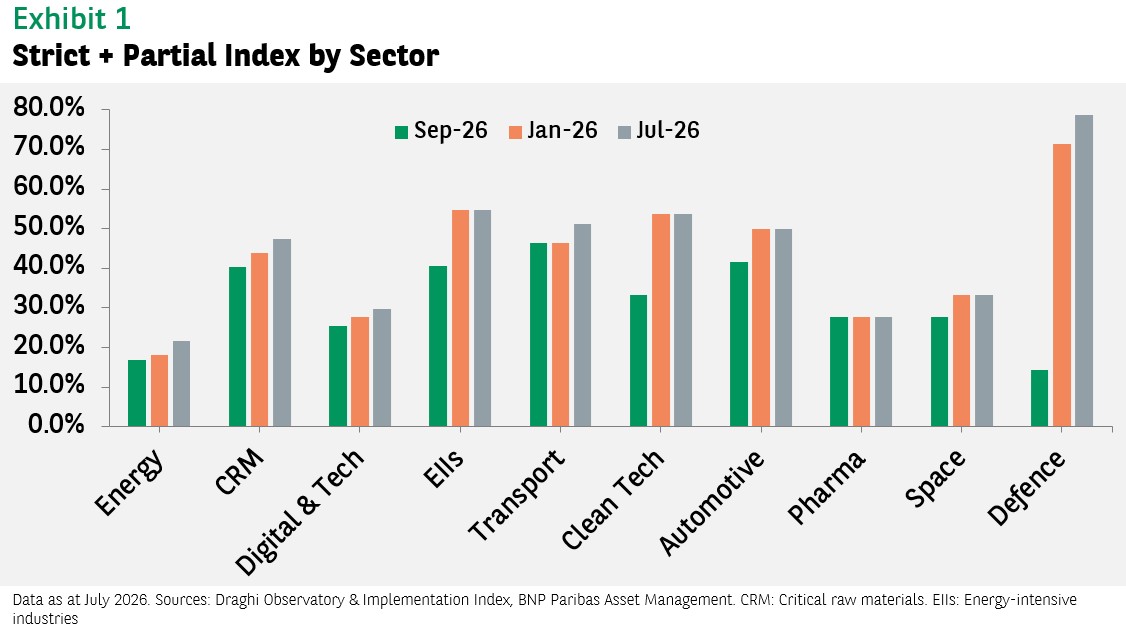
Deux ans plus tard, le « Draghi Implementation Index », l’indice de mise en œuvre des dites recommandations, montre que 15,7 % de ces recommandations ont été pleinement mises en œuvre, tandis que le taux combiné des applications strictes et partielles (qui mesure la part du rapport de Draghi devenue loi) s’élève à 41,3 %.1
Bien qu’inégaux, les progrès sont tangibles dans les domaines liés à la sécurité. La défense a atteint 78,6 % (applications strictes et partielles), mais la numérisation et les technologies de pointe (29,8 %), l’industrie pharmaceutique (27,8 %) et l’énergie (21,7 %) ont progressé plus lentement. Ces résultats indiquent que la mise en œuvre a été la plus forte là où la compétitivité rejoint les impératifs de sécurité.
Expansion des marchés adressables
Dans le domaine de la défense, les dépenses des États membres de l’UE se sont élevées à 418 milliards d’euros en 2025 et devraient atteindre 454 milliards d’euros en 2026, les tendances laissant entrevoir une croissance continue pouvant aller jusqu’à 547 milliards d’euros d’ici 2029.2
Une part substantielle des dépenses d’équipement et d’investissement bénéficie à l’industrie européenne, générant ainsi des opportunités pluriannuelles estimées à plusieurs centaines de milliards d’euros. La demande supplémentaire pour les fournisseurs non traditionnels du secteur de la défense pourrait atteindre 500 milliards d’euros sur la période 2026-2029.3
Les programmes communs de grande envergure peuvent se révéler difficiles à mettre en place, comme l’ont montré récemment l’Allemagne et la France : l’avion de chasse de nouvelle génération prévu dans le cadre du projet SCAF (Système de combat aérien du futur) et le projet initial du système principal de combat terrestre (MGCS) ont été annulés, réduisant ainsi les économies d’échelle.4
Sur le plan spatial, le projet « Infrastructure de résilience, d’interconnectivité et de sécurité par satellite » (constellation IRIS), d’un coût total de 15,6 milliards d’euros, est entré dans sa phase de mise en œuvre.
D’importants contrats de fabrication attribués en août et septembre 2026 couvrent l’essentiel du programme de 348 satellites, les premiers lancements étant prévus pour 2029.5
En outre, la souveraineté spatiale a pris une place prépondérante dans l’agenda stratégique de l’Europe : l’interruption du réseau Starshield en Ukraine le 14 octobre 2026 a montré à quel point l’Europe dépendait des infrastructures spatiales américaines.
Bien que le satellite OneWeb d’Eutelsat et le réseau IRIS constituent des alternatives sous contrôle européen, l’Europe ne dispose toujours pas d’une envergure comparable à celle de Starlink et d’une capacité souveraine d’alerte antimissile basée sur l’espace. La capacité de lancement limitée constitue une autre source de vulnérabilité.
Face à l’urgence de la situation, le soutien politique au projet Bromo (projet de regroupement des activités de fabrication de satellites d’Airbus, de Thales et de Leonardo) se renforce.
D’autres dépenses consacrées aux communications sécurisées, aux systèmes d’alerte antimissile et à l’observation de la Terre devraient soutenir les carnets de commandes. Toutefois, sans une capacité de lancement accrue, l’Europe risque de développer des capacités satellitaires souveraines tout en restant tributaire des infrastructures américaines pour les déployer.
Les matières premières et les technologies propres apportent un soutien précieux
Les matières premières critiques offrent une source croissante de projets : les 46 nouveaux projets stratégiques sélectionnés en octobre 2026 dans le cadre du « Critical Raw Materials Act » devraient mobiliser environ 21,1 milliards d’euros d’investissements publics et privés, renforçant ainsi les capacités en lithium, nickel, cobalt, terres rares et matériaux associés destinés aux batteries, aux équipements de défense et aux aimants permanents.6
Les technologies propres et la transition énergétique continuent d’offrir des opportunités à grande échelle. Le cadre initial de Mario Draghi, prévoyant des besoins d’investissement supplémentaires annuels d’environ 750 à 800 milliards d’euros, reste une référence utile, tandis que les analyses du cabinet McKinsey font état de dépenses d’investissement mondiales dans la « cleantech » se chiffrant en milliers de milliards d’euros d’ici le milieu des années 2030, avec une valeur accessible substantielle pour les acteurs européens dans la mobilité électrique, les réseaux et les technologies associées.7
La numérisation et les technologies de pointe ouvrent des marchés à long terme liés à l’IA et à la connectivité industrielle.
Les mesures prises en matière de politique industrielle viennent renforcer cette dynamique. Les mesures de l’UE sur l’acier, en vigueur depuis le 1er juillet 2026, établissent un quota exonéré de droits de douane de 18,3 millions de tonnes, avec un droit de 50 % pour les volumes hors quota, afin de soutenir l’utilisation des capacités de production nationales.8 La désignation stratégique octroyée aux matières premières critiques et l’amélioration des règles de contenu local applicables aux batteries renforcent encore davantage le contexte opérationnel des producteurs européens.
Les valorisations boursières dans les secteurs exposés se sont ajustées par rapport à leurs sommets antérieurs, créant ainsi des points d’entrée intéressants, auxquels s’ajoutent des attentes toujours élevées en matière de croissance des bénéfices dans le secteur de la défense.
| Valorisation de l’indice | PER NTM* ~ il y a environ un an | PER NTM aujourd’hui (approx. ) | TCAC des BPA** aujourd’hui (approx. ) |
PEG*** il y a un an |
PEG aujourd’hui |
Rendement du FCF**** il y a un an |
Rendement du FCF aujourd’hui |
Évolution de la cap. boursière sur un an |
|---|---|---|---|---|---|---|---|---|
| MSCI World | 20.1 | 17.6 | 19.0 | 1.2 | 1.0 | 3.1 | 3.4 | 12.6% |
| MSCI Europe | 14.9 | 14.0 | 13.5 | 1.3 | 1.1 | 4.0 | 4.8 | 5.2% |
| MSCI Europe Aerospace & Defense | 29.4 | 23.6 | 18.3 | 1.9 | 1.5 | 2.8 | 3.5 | -5.0% |
| MSCI Europe Industrials | 21.3 | 19.3 | 16.7 | 1.6 | 1.3 | 3.8 | 4.4 | -1.3% |
| MSCI Europe Energy | 10.1 | 9.1 | 10.0 | 1.3 | 0.8 | 8.1 | 13.3 | 48.2% |
| MSCI Europe IT | 27.9 | 24.9 | 26.7 | 1.3 | 1.1 | 2.8 | 2.1 | 27.7% |
| MSCI Europe Materials | 16.9 | 15.9 | 15.9 | 1.5 | 1.1 | 3.0 | 4.1 | 6.7% |
| MSCI Europe Utilities | 14.2 | 14.8 | 9.9 | 1.9 | 1.6 | -1.8 | -2.0 | 15.7% |
*PER : ratio cours/bénéfices, NTM : à 12 mois. **BPA : bénéfices par action, TCAC : taux de croissance annuel composé. ***PEG : ratio cours/bénéfices sur taux de croissance. ****FCF : flux de trésorerie disponible
Source : consensus FactSet au 19 octobre 2026, les performances passées ne préjugent pas des résultats futurs
Les volumes d’émissions liées à la défense et aux infrastructures continuent d’augmenter sur les marchés obligataires. De nouveaux émetteurs, principalement en euros, ouvrent la voie ; le marché s’élargit et de nouvelles entreprises d’Europe de l’Est et des pays nordiques font désormais appel au marché obligataire en euros pour financer leurs besoins. Les injections de liquidités de l’UE alimentent tout un écosystème à travers l’Europe.
2027 : de l’ambition politique à l’exécution des investissements
L’agenda de l’Europe en matière d’autonomie stratégique de plus en plus par des investissements concrets dans la défense, les infrastructures énergétiques, l’espace et les chaînes d’approvisionnement critiques. Toutefois, pour les investisseurs, les opportunités deviennent plus sélectives.
En ce qui concerne les actions, l’attention se déplace des annonces politiques et des prises de commandes vers les entreprises à même de convertir en bénéfices et en flux de trésorerie durables leurs importants carnets de commandes et leurs investissements en capacités.
Sur le marché obligataire, la hausse des investissements fait naître de nouvelles opportunités d’émission, mais exige également une plus grande différenciation. La sélection sectorielle est primordiale, et les agences de notation établissent une distinction très nette entre les entreprises qui bénéficient de la protection de l’UE (comme les révisions haussières de notes dans le secteur de la défense) de celles dont la dynamique s’essouffle face à une concurrence mondiale féroce.
Pour les investisseurs, la question centrale pour 2027 n’est donc plus simplement de savoir si l’Europe dépensera davantage, mais quelles entreprises et quels émetteurs sauront traduire l’autonomie stratégique en performances économiques durables.
[1] Draghi Observatory & Implementation Index – EPIC
[2] Agence européenne de défense
[3] A €500 Billion Opportunity for Nondefense Firms | BCG
[4] Defense Magazine
[5] Commission européenne / SpaceRISE
[7] McKinsey


