
¿Qué necesitas saber?
La Organización para la Cooperación y el Desarrollo Económicos prevé ahora que la economía mundial crezca un 2,9% en 2026, una cifra ligeramente superior al 2,8% anterior. Sin embargo, revisó a la baja su previsión del PIB para 2027, del 3,1% al 3,0%. La OCDE señaló que la inflación y la subida de los tipos de interés lastrarán la dinámica del crecimiento a corto plazo, aunque la sólida actividad relacionada con la inteligencia artificial y la esperada relajación de los precios de la energía deberían contribuir a reforzar la actividad en 2027. Además, advirtió de que el crecimiento podría verse afectado si se produjeran nuevas perturbaciones en el suministro energético derivadas del conflicto en Oriente Medio o de fenómenos meteorológicos extremos.
A nivel mundial
Las acciones estadounidenses siguieron subiendo la semana pasada, tras la prórroga de la tregua en la guerra comercial entre Estados Unidos y China. El repunte del sector tecnológico llevó al Nasdaq a un nuevo máximo: durante la semana que finalizó el jueves, este índice de marcado componente tecnológico subió un 2%, mientras que el S&P 500 se revalorizó un 1%.* Sin embargo, el Dow Jones y los índices europeos cayeron. Los datos empresariales mejores de lo esperado, como el dato preliminar del índice de gestores de compras de Estados Unidos de septiembre, que refleja la mayor subida en más de cinco años, reavivaron el temor a nuevas subidas de los tipos de interés por parte de la Reserva Federal, lo que provocó que los rendimientos de los bonos del Tesoro alcanzaran máximos de varias décadas.
* Fuente: FactSet, en dólares estadounidenses. Datos a 24 de septiembre de 2026
Dato destacado: 33%
Según un nuevo informe de la Agencia Internacional de la Energía, la electricidad podría cubrir de forma rentable el 33% del consumo energético mundial en 2035, en comparación con el 23% actual. Además, según la agencia, la electrificación está ayudando a los países a reforzar la seguridad energética, impulsar la competitividad y reducir las emisiones. El análisis se publicó justo antes de la Asamblea General de las Naciones Unidas, en la que el secretario general, António Guterres, pidió a todos los países que desarrollen una hoja de ruta creíble para abandonar los combustibles fósiles, con plazos claros.
Gráfico de la semana
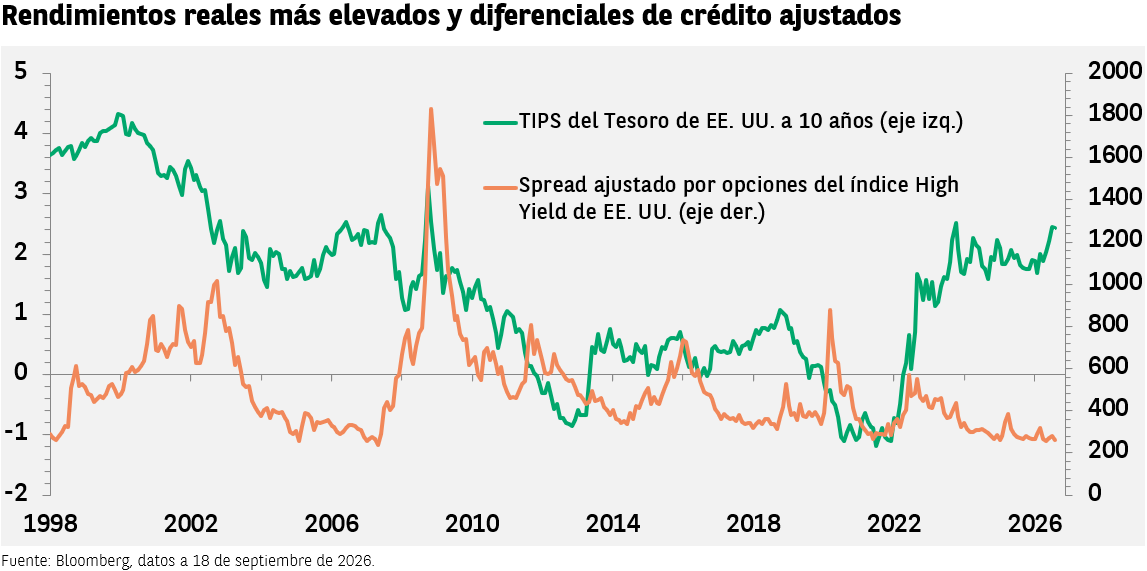
El fuerte repunte de este año en los rendimientos reales (los rendimientos de los bonos ajustados a la inflación) ha tenido poco o ningún efecto sobre la prima adicional que exigen los inversores por mantener bonos corporativos (es decir, los diferenciales de crédito). Aunque esto recuerda en cierta manera al llamado periodo del «muro de dinero» caracterizado por una liquidez elevada y un capital barato, que terminó con la crisis financiera mundial de 2008-2009, no podemos comparar los diferenciales actuales con los niveles de entonces. Una de las razones es la significativa mejora de la calidad crediticia del universo de high yield. Otra razón está relacionada con la actual evolución tecnológica, que está provocando un aumento del tipo de interés neutral (el tipo teórico que mantiene la estabilidad de una economía), debido a un impacto en la productividad que afecta a toda la economía.
La voz de la sabiduría: Límites planetarios
Término que define los nueve procesos críticos y sus límites en el mantenimiento de un sistema terrestre estable y resistente. Un nuevo informe del Instituto de Potsdam para la Investigación del Impacto Climático ha revelado que los siete límites planetarios en los que ya se ha superado el «espacio operativo seguro» se encuentran en sus niveles más altos de transgresión jamás registrados. Solo dos de ellos —el agotamiento del ozono estratosférico y la carga de aerosoles atmosféricos— han mejorado en la última década. El informe advierte de que «la ventana de oportunidad para actuar y evitar un cambio irreversible se está cerrando, pero aún sigue abierta».
Eventos próximos
El martes, el Banco de la Reserva de Australia se reunirá para fijar los tipos de interés, mientras que la zona euro dará a conocer sus últimas medidas de confianza económica e industrial. El miércoles, Estados Unidos y el Reino Unido publicarán una estimación definitiva del crecimiento del PIB del segundo trimestre. El jueves, el Banco de Japón publicará su Resumen de opiniones, en el que presentará su visión actual sobre la actividad económica y la política monetaria. El viernes, la zona euro publicará las cifras preliminares de la inflación y Estados Unidos dará a conocer los últimos datos sobre el empleo.


