
Los factores que llevan a la Reserva Federal estadounidense a mantener su política de endurecimiento monetario siguen presentes. Los precios del gasóleo y la gasolina siguen siendo elevados, las presiones inflacionistas derivadas de la inteligencia artificial no han remitido y el mercado laboral mantiene su solidez. La debilidad del mercado inmobiliario y la reciente pérdida de entusiasmo en torno a la inteligencia artificial podrían llevar a la Reserva Federal a actuar con cautela, pero los riesgos para la inflación subyacente siguen inclinándose al alza.
Tradicionalmente, los bancos centrales asiáticos han seguido a la Reserva Federal en sus subidas de tipos de interés. Sin embargo, esta vez podrían actuar de forma diferente, a menos que las subidas de tipos de la entidad estadounidense provoquen una fuerte depreciación de las divisas asiáticas.
Persisten las presiones inflacionistas en Estados Unidos
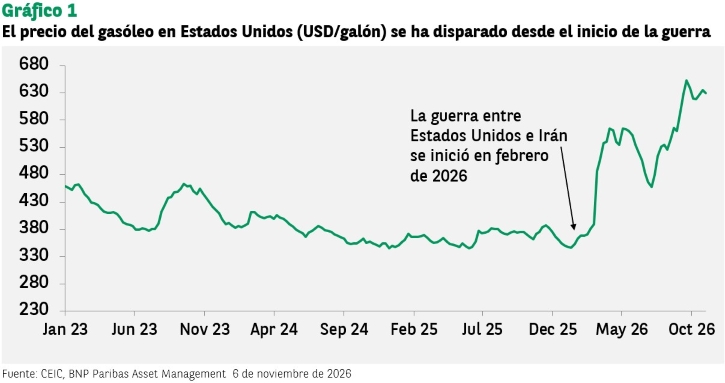
La dinámica subyacente de la inflación estadounidense apenas ha cambiado desde que la Reserva Federal subió los tipos de interés en septiembre. Los precios mundiales de la energía se han mantenido en niveles elevados y las tensiones en el mercado del gasóleo han impulsado al alza su precio (véase el gráfico 1). La evolución del precio del gasóleo resulta especialmente importante para la transmisión de las presiones inflacionistas al conjunto de la economía, dado su uso generalizado en el transporte, la industria y la agricultura.
El presidente de la Reserva Federal, Kevin Warsh, reconoció recientemente que el endurecimiento de las condiciones financieras, provocado por el aumento de los rendimientos de la deuda, había contribuido a contener las presiones inflacionistas. Sin embargo, también subrayó que la Reserva Federal debe evitar que las subidas de precios en determinados sectores se extiendan al conjunto de la economía y que las expectativas de inflación se desanclen. Así pues, el aumento de los rendimientos de la deuda no tiene por qué impedir que la Reserva Federal siga subiendo los tipos de interés.
En Asia, la situación es distinta
La Reserva Federal ya subió los tipos de interés en septiembre. El hecho de que la inflación medida por el índice de precios al consumo (IPC) de octubre superara las expectativas ha reforzado la convicción de los mercados de que la Reserva Federal volverá a subir los tipos en diciembre. La inflación general se situó en el 0,4% mensual, frente al 0,3% previsto por el consenso, mientras que la inflación subyacente fue del 0,3%, frente al 0,2% esperado.
El Banco Central Europeo, el Banco de Japón, el Banco de Inglaterra y el Banco de Canadá también han subido los tipos de interés desde septiembre. Sin embargo, la situación en Asia (excluido Japón) es más dispar. Aunque un par de bancos centrales han elevado los tipos, la mayoría los ha mantenido sin cambios.
La experiencia de los últimos ciclos de política monetaria demuestra que los bancos centrales asiáticos no siempre han seguido los movimientos de los tipos de interés de la Reserva Federal al mismo ritmo y que, en ocasiones, han reaccionado con cierto retraso. La excepción se produce cuando las subidas de tipos estadounidenses provocan una fuerte depreciación de las divisas de la región. ¿A qué se debe?
En primer lugar, los bancos centrales asiáticos tienen en cuenta más objetivos de política monetaria que la Reserva Federal. Por ello, no necesariamente siguen sus decisiones cuando estas no responden a las necesidades de sus respectivas economías. Tanto la experiencia de los mercados como los estudios del Banco de Pagos Internacionales (BPI)1 muestran que los bancos centrales de la región tienen «objetivos no declarados», entre los que se encuentran el tipo de cambio, el crecimiento económico y los rendimientos de la deuda.
Estos factores, a su vez, influyen en la inflación interna. Además, los bancos centrales de la región tienen en cuenta tanto la inflación general como la subyacente a la hora de definir su política monetaria. Todo ello contrasta con el doble mandato de la Reserva Federal, que otorga la misma importancia a la inflación subyacente y al objetivo de máximo empleo.
El tipo de cambio es una prioridad para los bancos centrales asiáticos
De todos estos objetivos de política monetaria, el tipo de cambio reviste especial importancia para las autoridades asiáticas. Las subidas de tipos de la Reserva Federal amplían el diferencial de tipos de interés entre Asia y Estados Unidos. Una depreciación significativa de las divisas asiáticas podría intensificar las presiones inflacionistas en las economías de la región y provocar un mayor deterioro de sus condiciones financieras. Para limitar estos efectos, los bancos centrales asiáticos seguirían los pasos de la Reserva Federal e incluso podrían responder con subidas de tipos de mayor magnitud.
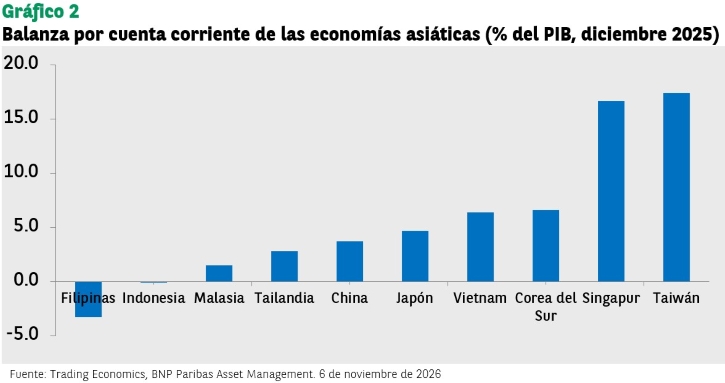
Sin embargo, a excepción de Indonesia y Filipinas, la mayoría de las economías asiáticas presentan elevados superávits por cuenta corriente (véase el gráfico 2), que contribuyen a sostener las cotizaciones de las divisas de la región y reducen así la presión sobre los bancos centrales asiáticos para que también suban los tipos de interés. Las recientes presiones bajistas sobre las divisas asiáticas obedecen principalmente al aumento de la aversión al riesgo ante la rapidez y la magnitud de las ventas en los mercados mundiales de deuda, más que a un deterioro de los fundamentales económicos o a la ampliación de los diferenciales de tipos de interés.
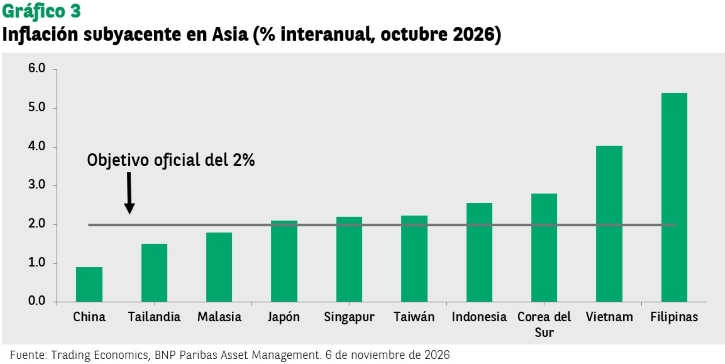
En segundo lugar, pese a que los precios del petróleo llevan nueve meses en niveles elevados, la inflación subyacente se ha mantenido próxima a los objetivos de los bancos centrales, o incluso por debajo de ellos, en la mayoría de las economías asiáticas, con las notables excepciones de Vietnam y Filipinas (véase el gráfico 3). Hasta ahora, las subvenciones han permitido contener las presiones inflacionistas derivadas del encarecimiento del petróleo y han facilitado que los bancos centrales de la región mantengan los tipos de interés sin cambios, con un coste relativamente reducido para las arcas públicas.
Sin embargo, si el encarecimiento del petróleo se prolonga, aumentará la presión sobre las finanzas públicas, lo que podría acabar obligando a los gobiernos asiáticos a permitir que los precios de los combustibles se ajusten al alza, desencadenando nuevas presiones inflacionistas. Esto, a su vez, podría llevar a los bancos centrales de la región a subir los tipos de interés, siguiendo los pasos de la Reserva Federal.
Conclusiones
El contexto macroeconómico parece indicar que Asia está lejos de entrar en un ciclo generalizado de subidas de tipos de interés. Actualmente, las decisiones de política monetaria de los bancos centrales de la región están condicionadas por el efecto del encarecimiento del petróleo sobre la inflación interna.
Una Reserva Federal decidida a mantener una política monetaria restrictiva podría favorecer una orientación hacia el endurecimiento monetario en Asia, pero es poco probable que provoque subidas generalizadas de los tipos de interés, salvo que los diferenciales de tipos entre Asia y Estados Unidos den lugar a una depreciación acusada y persistente de las divisas de la región.
Fuente de los datos: CEIC, Trading Economics, a 10 de noviembre de 2026 (salvo indicación en contrario). Las rentabilidades obtenidas en el pasado no constituyen indicación alguna de rentabilidades futuras.
[1] The Expansionary Lower Bound: Contractionary Monetary Easing and the Trilemma, Banco de Pagos Internacionales, 2019.


