
Daniel Morris, estratega jefe de mercado
Las encuestas han acabado acertando esta vez. De hecho, incluso se quedaron cortas al anticipar los resultados que obtendría el Partido Demócrata en las elecciones. Lo que debemos preguntarnos ahora es lo siguiente: ¿hasta qué punto pueden influir estos resultados en el crecimiento económico de Estados Unidos y en los precios de los activos financieros?
Uno de los pasatiempos favoritos de los analistas consiste en comparar la rentabilidad de los mercados tras las elecciones legislativas de mitad de mandato, o en función del partido que controle la presidencia y el Congreso. Aunque puede resultar entretenido, este tipo de análisis tiene poca utilidad práctica, ya que parte del supuesto de que todo lo demás permanece constante, es decir, que el único factor que cambia es la composición del gobierno.
Sin embargo, es evidente que las demás circunstancias distan mucho de permanecer constantes. Los tipos de interés, el crecimiento del PIB y la inflación, entre otros factores, tienen una influencia mucho mayor en los mercados.
Por lo general, lo que sucede en Washington tiene un impacto limitado en la economía y los mercados. La excepción se produce cuando un mismo partido controla tanto la presidencia como las dos cámaras del Congreso (la Cámara de Representantes y el Senado).
En ese caso, es más probable que se aprueben leyes de suficiente calado como para influir, si no en el conjunto de la economía, al menos en determinados sectores. Es lo que ocurrió, por ejemplo, con la reforma sanitaria conocida como Obamacare o con la reforma fiscal (One Big Beautiful Bill). En cambio, cuando el poder está repartido entre ambos partidos, la necesidad de alcanzar acuerdos para aprobar nuevas leyes suele limitar su impacto.
En los últimos años, esta situación de control absoluto por parte de un mismo partido se ha dado principalmente al comienzo de los mandatos presidenciales, ya que las elecciones legislativas de mitad de mandato suelen otorgar al partido de la oposición el control parcial o total del Congreso.
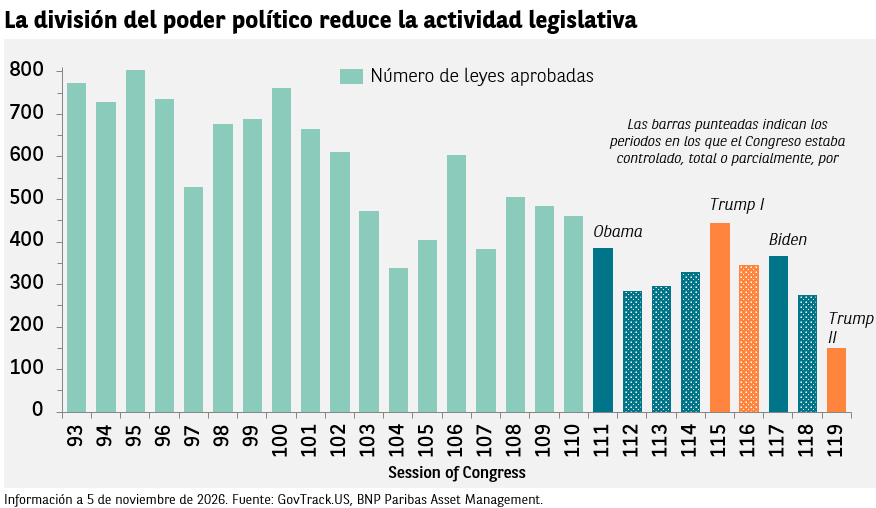
Cuando el poder está repartido entre ambos partidos, no solo se reduce el impacto de las leyes que se aprueban, sino también su número, ya que suele resultar difícil alcanzar los acuerdos necesarios.
Por tanto, en líneas generales, no hay motivos para que cambie la percepción que tenían los inversores antes de las recientes elecciones estatales y locales. Seguimos manteniendo una visión favorable sobre las perspectivas de la renta variable, respaldada por la evolución positiva de los últimos datos macroeconómicos. Los resultados empresariales del tercer trimestre fueron buenos, aunque algo inferiores a lo esperado, y las perspectivas para los próximos trimestres siguen siendo alentadoras. Los índices con menor peso del sector tecnológico, como el Russell Value, han
Las caídas que ha registrado recientemente el sector tecnológico son una continuación de la tendencia que comenzó a finales de junio. Las elecciones de mitad de mandato han añadido cierta incertidumbre, ya que a los inversores les preocupa que el control demócrata de los gobiernos y parlamentos estatales pueda frenar la construcción de centros de datos, de la que depende buena parte del crecimiento previsto de los beneficios empresariales.
Pensamos que la economía podría mantener un ritmo de crecimiento similar al actual, independientemente de lo que suceda en Washington. Esto favorecería las subidas de la renta variable a medio plazo, aunque la volatilidad podría situarse por encima de la media.
Fuente de los datos: Bloomberg, FactSet, BNP Paribas Asset Management de 5 de noviembre de 2026, salvo indicación en contrario. Las rentabilidades obtenidas en el pasado no constituyen indicación alguna de rentabilidades futuras.


