
A primera vista, los resultados que han registrado las empresas durante el tercer trimestre y que se han publicado hasta la fecha ofrecen pocos motivos de queja (alrededor de la mitad de las compañías del S&P 500 y del MSCI Europe ya han presentado sus cuentas). Según los datos de FactSet, los beneficios han aumentado un 26% en el caso del S&P 500 y nada menos que un 40% en el de las compañías europeas con respecto al tercer trimestre de 2025, mientras que otros grandes índices también han registrado incrementos superiores al 10% (véase el gráfico 1). Estas cifras se sitúan muy por encima de las medias históricas.
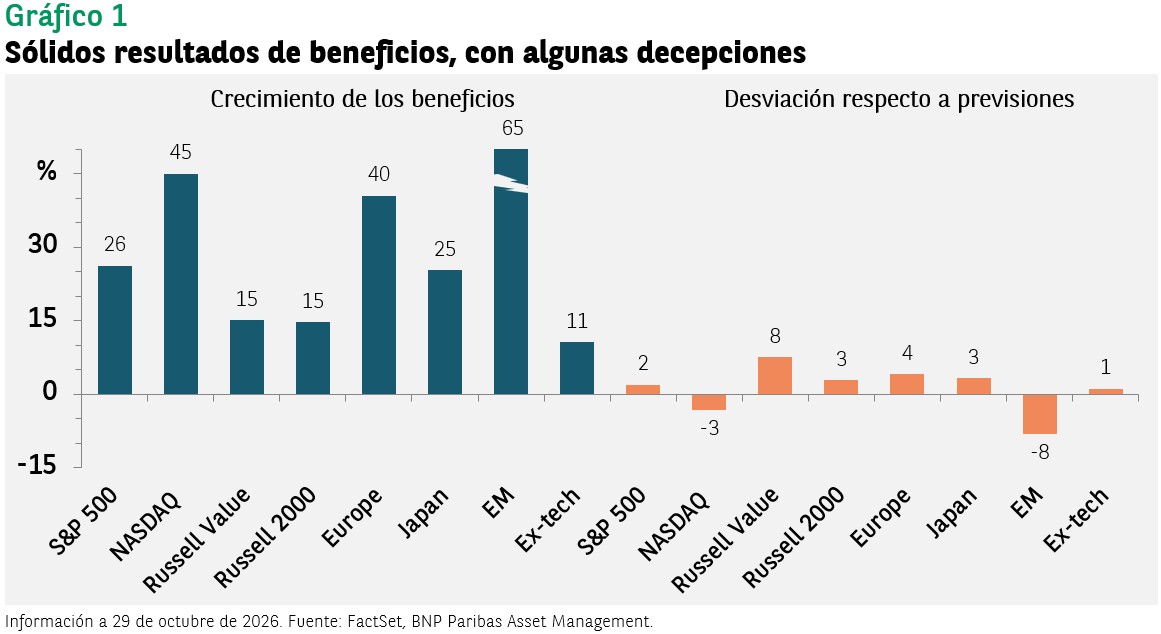
El problema es que estas cifras no se alejan demasiado de las previsiones de los analistas y, en uno de los casos, incluso se han situado por debajo de lo esperado. Los beneficios de las compañías que componen el S&P 500 solo han superado las expectativas en un 2%. Por lo general, las diferencias entre los resultados publicados y las previsiones de consenso, tanto al alza como a la baja, suelen situarse entre el 3% y el 4%. En los últimos trimestres, los resultados habían superado las expectativas por un margen aún mayor, algo que este trimestre solo ha ocurrido en unos pocos índices.
El gráfico deja claro que el sector tecnológico ha sido el principal responsable de que los resultados hayan quedado por debajo de lo esperado. Los resultados de las compañías del Nasdaq 100 se han situado un 3% por debajo de las expectativas, mientras que los de las compañías tecnológicas de los mercados emergentes han quedado un 8% por debajo de lo previsto. En los mercados emergentes, los resultados inferiores a las expectativas se han debido casi exclusivamente a las compañías tecnológicas, ya que los del resto de los sectores han superado las previsiones en un 1%.
Esto plantea dos preguntas: ¿resulta sorprendente que los resultados hayan quedado por debajo de las expectativas? ¿Y hasta qué punto es importante?
Teniendo en cuenta las elevadas expectativas que ha generado el sector tecnológico y la rapidez con la que está evolucionando el ámbito de la inteligencia artificial, no resulta extraño que los resultados de las compañías se hayan alejado de las previsiones más de lo habitual.
Aunque unos resultados inferiores a lo esperado pueden afectar a la evolución de las cotizaciones a corto plazo, lo que realmente importa a los inversores son las perspectivas a medio plazo, que serán las que determinen su trayectoria durante ese periodo.
Conviene recordar que, según las estimaciones de consenso, los beneficios de las compañías del Nasdaq 100 crecerán un 35% en 2027, mientras que los de las compañías tecnológicas de los mercados emergentes aumentarán un 39%. Incluso si los resultados reales se sitúan unos puntos porcentuales por debajo de estas previsiones, y siempre que las valoraciones no varíen de manera significativa, lo habitual sería que los índices se revalorizaran en línea con el crecimiento de los beneficios.
Los motores del crecimiento por sectores
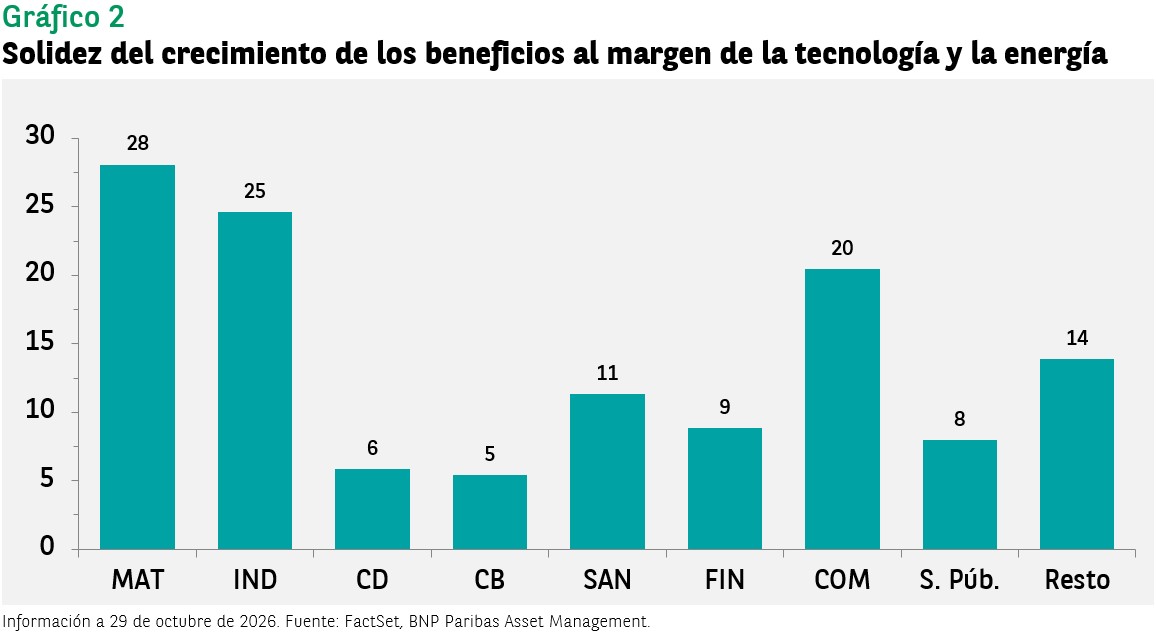
El sector tecnológico no ha sido el único que ha impulsado el crecimiento de los beneficios por acción. El aumento de los precios de la energía también ha contribuido a los sólidos resultados que han registrado algunos índices como el MSCI Europe y el Russell Value. Si excluimos el sector energético, el crecimiento de los beneficios del MSCI Europe se sitúa en el 17%, una cifra que sigue siendo positiva. Sin embargo, incluso dejando a un lado la contribución del sector tecnológico y del encarecimiento del petróleo, el resto de los sectores sigue registrando sólidos resultados. La industria del automóvil continúa frenando el crecimiento de los beneficios del sector de consumo discrecional, pero la mayoría de los demás sectores están registrando crecimientos de los beneficios cercanos o superiores al 10% (véase el gráfico 2).
Que esta mejora generalizada de los beneficios se mantenga, o incluso se acelere, dependerá en parte del ritmo de adopción de las tecnologías de inteligencia artificial. Son muchas las compañías que ya están aumentando su productividad gracias a la nueva tecnología, como las aseguradoras, que están consiguiendo reducir los tiempos de revisión de las reclamaciones y las pérdidas crediticias mediante el uso de tecnologías de reconocimiento de microexpresiones faciales.
La preocupación que empiezan a mostrar algunos directores financieros ante los elevados costes de la inteligencia artificial también apunta a una aceleración de su adopción. Esta tendencia será fundamental no solo para el crecimiento futuro de los beneficios de las compañías no tecnológicas, sino también para los hiperescaladores, que buscan rentabilizar las enormes inversiones de capital que están realizando.
Datos de rendimiento/fuente de los datos: FactSet, BNP Paribas Asset Management, de 30 de octubre de 2026, salvo indicación en contrario. Las rentabilidades obtenidas en el pasado no constituyen indicación alguna de rentabilidades futuras.


