
Los mercados de crédito de alto rendimiento suelen considerarse un indicador adelantado de la actividad económica. Las compañías muy apalancadas suelen acusar antes que el resto los efectos de una desaceleración de la economía, y la preocupación por su rentabilidad suele verse reflejada en los diferenciales de la deuda corporativa de alto rendimiento frente a los títulos del Tesoro.
Durante el último mes, los diferenciales ajustados por opciones de la deuda estadounidense de alto rendimiento han subido con fuerza, desde los 267 puntos básicos que marcaban el pasado 8 de septiembre hasta un máximo de 318 puntos básicos el 1 de octubre. Este nivel no está muy lejos del máximo alcanzado a finales de marzo, cuando la subida de los precios del petróleo despertó el temor a que Estados Unidos y Europa sufrieran una desaceleración económica (véase el gráfico 1).
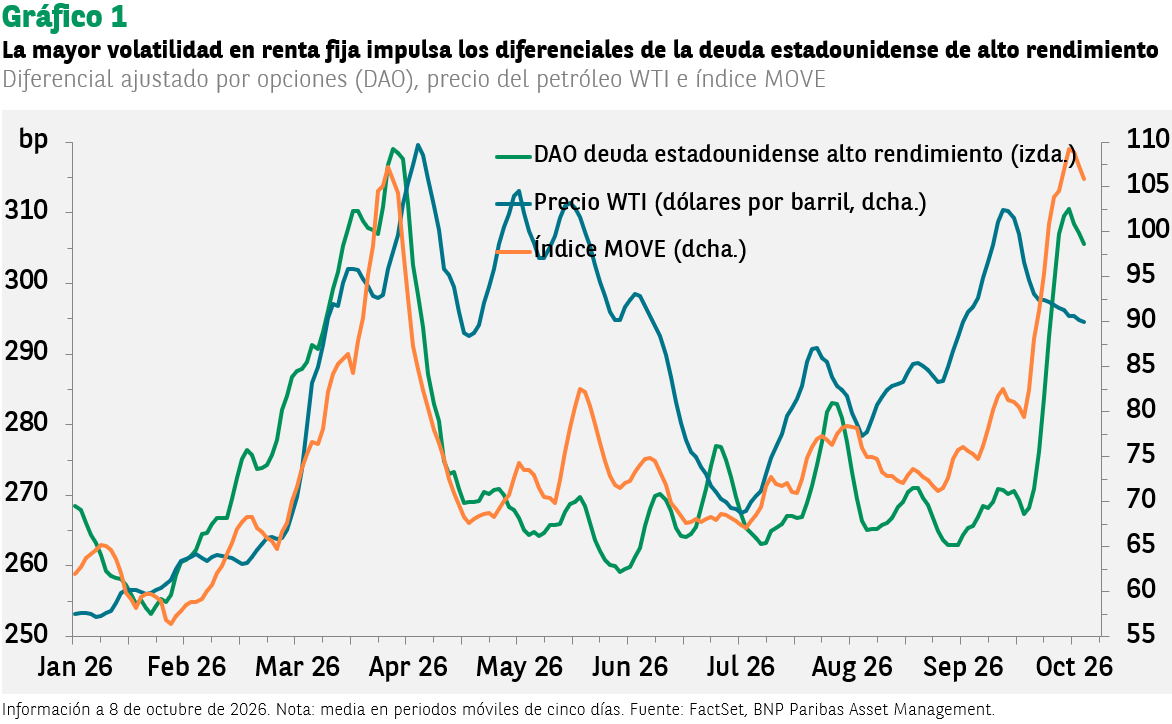
La correlación entre el encarecimiento del petróleo y el aumento de los diferenciales volvió a observarse tras el repunte que registraron en julio los precios del petróleo, pero acabó rompiéndose poco después: los precios siguieron subiendo hasta acercarse a los máximos alcanzados en abril, pero los diferenciales de la deuda de alto rendimiento disminuyeron. Posteriormente, los precios del petróleo cayeron y los diferenciales aumentaron.
Una de las razones que podrían explicar la reducción que registraron los diferenciales en agosto es que los inversores habían aprendido de lo ocurrido en el mes de abril, cuando la preocupación por una posible ralentización de la economía no llegó a materializarse. De hecho, los datos económicos han sido más favorables de lo esperado.
El reciente aumento de los diferenciales se ha debido principalmente al incremento de la volatilidad en los mercados de renta fija, según el índice MOVE. La solidez de los datos económicos ha hecho temer un sobrecalentamiento de la economía estadounidense, así como nuevas subidas de tipos de interés por parte de la Reserva Federal. En Francia, la incertidumbre ante las próximas elecciones y la delicada situación fiscal del país han provocado tensiones que se han extendido a los mercados internacionales de deuda pública.
El desequilibrio entre la oferta y la demanda también ha contribuido al aumento de los diferenciales. El elevado volumen de emisión de deuda por parte de los hiperescaladores ha provocado un aumento de los rendimientos de la deuda de grado de inversión, ya que estas emisiones, que cuentan con una elevada calificación crediticia, también han presionado al alza el nivel de rendimientos de la deuda pública. En el segmento de deuda de alto rendimiento, septiembre fue el quinto mes con mayor volumen de emisiones de la historia, tanto en términos brutos como netos. Por su parte, el aumento de la volatilidad de los tipos de interés ha frenado la demanda, lo que se tradujo en salidas netas de capital en dos de las semanas del mes.
Gran parte del aumento de los diferenciales del índice se ha concentrado en unos pocos emisores de los segmentos con menor calificación crediticia (CCC), aunque también ha acabado afectando a la deuda de mayor calidad. Nuestros gestores consideran que el aumento de los rendimientos en todas las categorías de calificación crediticia genera oportunidades atractivas entre los títulos de deuda con calificación BBB. Una reducción de la volatilidad de los tipos de interés haría especialmente atractivo el rendimiento actual del índice de deuda de alto rendimiento.
Fundamentales económicos
Los datos que llegan de Estados Unidos no parecen respaldar la idea de que el aumento de los diferenciales de la deuda de alto rendimiento sea una señal de deterioro económico. Las cifras de empleo no agrícola sí que mostraron una desaceleración de la creación de puestos de trabajo, así como una revisión a la baja de los datos de meses anteriores, pero fueron una excepción en un contexto de indicadores económicos favorables. Además, es posible que los datos no sean tan débiles como parecen a simple vista.
Las frecuentes revisiones de las cifras y unos ajustes estacionales en ocasiones poco habituales han complicado la interpretación de los datos mensuales de empleo y acentuado sus fluctuaciones.
Por ejemplo, la débil cifra de creación de empleo en el sector privado registrada en septiembre, de tan solo 46.000 puestos de trabajo, se debió a una fuerte caída del empleo en el segmento de servicios administrativos y auxiliares. Es cierto que este dato podría apuntar a una posible desaceleración económica, ya que una de las primeras medidas que suelen adoptar las compañías a la hora de reducir sus costes es prescindir de los trabajadores temporales. Sin embargo, se trata de la mayor caída registrada en un año y no parece encajar con otros indicios que apuntan a la solidez del mercado laboral. Por su parte, la tasa de desempleo de la población adulta se mantuvo estable en el 3,8%.
Otra forma de hacerse una idea de cuál es la tendencia de fondo del mercado laboral, sin las distorsiones que pueden introducir los ajustes estacionales, consiste en analizar la variación interanual de los datos sin desestacionalizar. Según este indicador, el crecimiento del empleo registró una ligera mejora en septiembre, hasta situarse en el 0,5% (véase el gráfico 2).
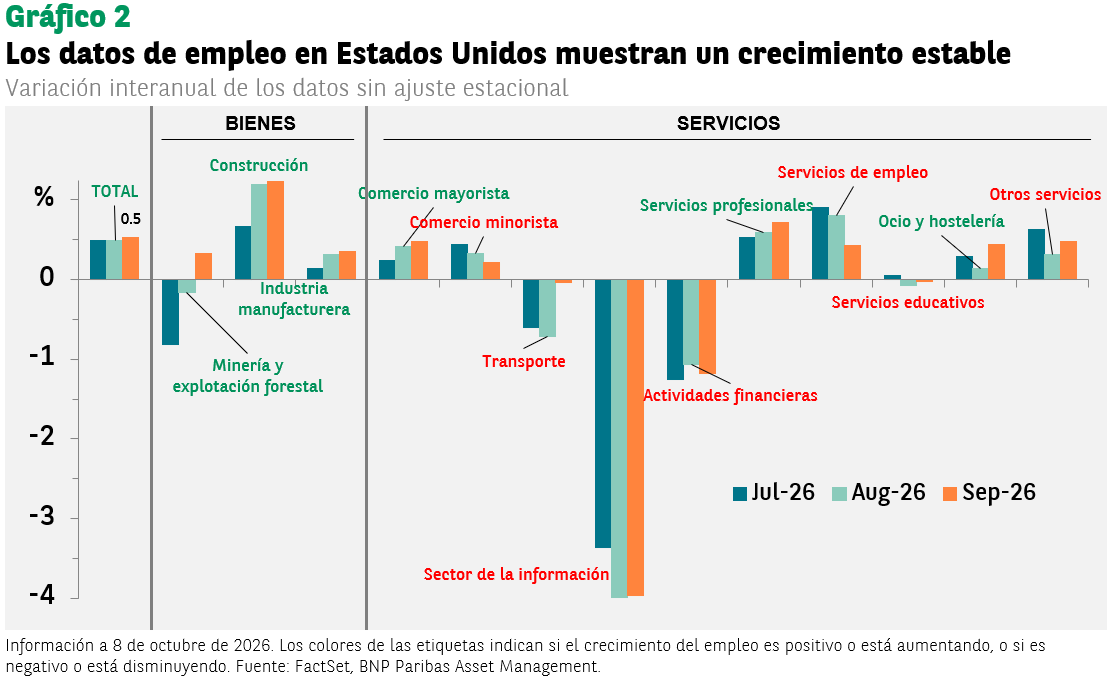
El impacto positivo de la inversión en inteligencia artificial podría estar reflejándose en la mejora del ritmo de crecimiento del empleo en los sectores productores de bienes (minería, construcción e industria manufacturera), mientras que sus efectos negativos podrían explicar la caída del empleo en el sector de la información y las actividades financieras. Por su parte, la tasa de desempleo juvenil aumentó del 7,1% al 8,0%, lo que podría ser otra señal del impacto de la inteligencia artificial en el mercado laboral, dado que esta tecnología puede reducir la demanda de trabajadores que acceden a su primer empleo.
Perspectivas
El dinamismo de la economía estadounidense está favoreciendo el crecimiento de los beneficios empresariales y la mejora de los fundamentales. Nuestro equipo de renta fija mantiene una exposición sobreponderada a la deuda estadounidense de alto rendimiento, aunque los inversores deben seguir atentos a los riesgos, ya que unos tipos de interés más elevados podrían ejercer presión sobre determinados sectores.


