
High Yield gilt häufig als Frühindikator für die Konjunktur. Hoch verschuldete Unternehmen bekommen ein schwächeres Wirtschaftswachstum oft besonders früh zu spüren. Wenn Anleger an ihrer Rentabilität zu zweifeln beginnen, weiten sich ihre Spreads gegenüber Staatsanleihen aus.
Letzten Monat sind die optionsbereinigten Spreads amerikanischer High-Yield-Anleihen plötzlich und drastisch gestiegen, von 267 Basispunkten am 8. September auf ein Hoch von 318 Basispunkten am 1. Oktober. Das liegt nur knapp unter dem Höchststand von Ende März, als man wegen der steigenden Ölpreise immer häufiger einen Abschwung in den USA und Europa befürchtete (Abbildung 1).
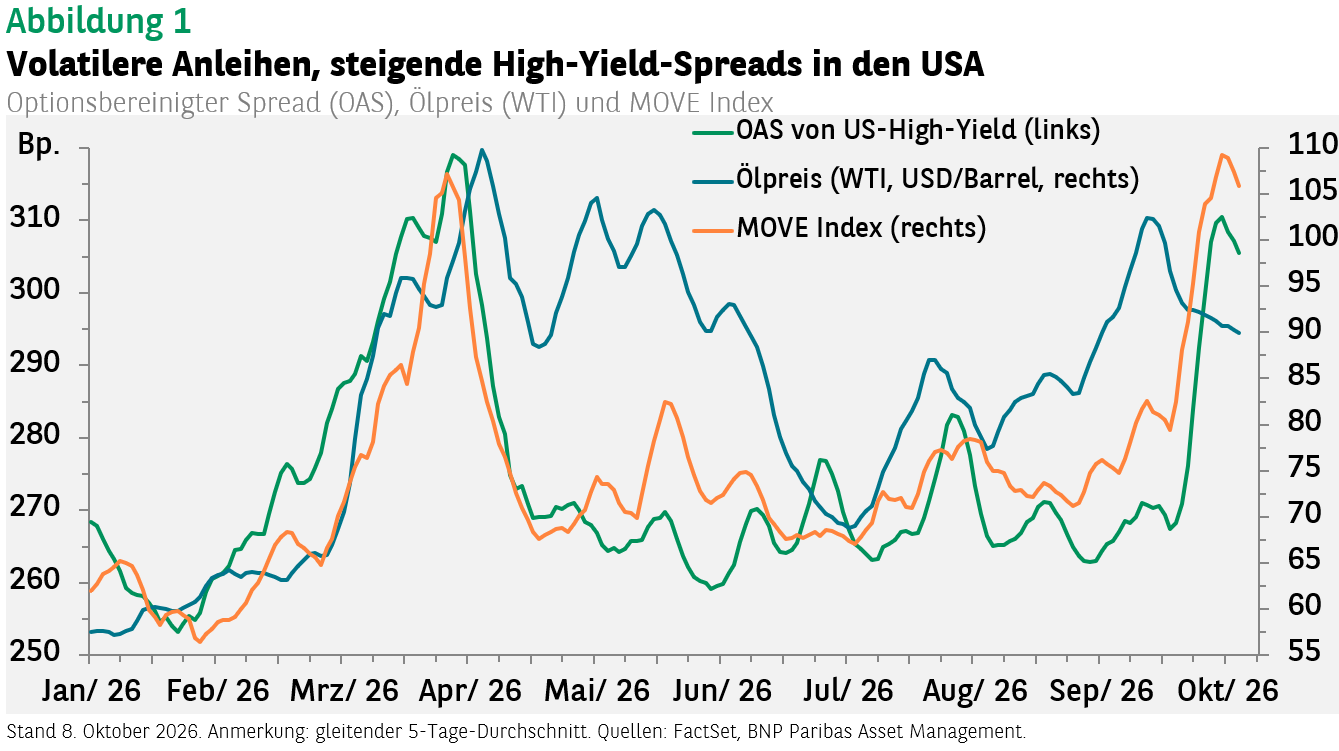
Als die Ölpreise im Juli drastisch stiegen, legten die Spreads deutlich zu. Aber dann endete die Korrelation: Die Ölpreise stiegen weiter, fast auf ihr Aprilhoch, aber die High-Yield-Spreads verengten sich wieder. Anschließend fielen die Ölpreise, aber die Spreads weiteten sich aus.
Ein Grund für den Spreadrückgang im August könnten die Lehren aus dem Ölpreisanstieg im April sein. Damals erwiesen sich die Konjunktursorgen als unbegründet. Die Wirtschaftszahlen waren besser als erwartet.
Die jüngste Spreadausweitung war vor allem die Folge volatiler Anleihenmärkte, gemessen am MOVE Index. Gute US-Konjunkturdaten nährten die Angst vor einer Überhitzung; man rechnete mit weiteren Zinserhöhungen der Fed. Hinzu kamen die bevorstehenden Wahlen und die schwierige Haushaltslage in Frankreich, mit Auswirkungen auf Staatsanleihen weltweit.
Anteil an der Spreadausweitung hatte auch das Ungleichgewicht von Angebot und Nachfrage. Die hohen Emissionen der Hyperscaler ließen die Investmentgrade-Renditen steigen, und das große Angebot bonitätsstarker Anleihen trieb wiederum die Staatsanleihenrenditen nach oben. Am High-Yield-Markt war der September gemessen an Brutto- wie Nettoemissionen der fünftaktivste Monat aller Zeiten. Zugleich schreckte die hohe Zinsvolatilität Investoren ab. In zwei der vier Septemberwochen kam es netto zu Mittelabflüssen.
Ein Großteil der Spreadausweitung entfiel auf einige wenige schwächere Indexwerte mit CCC-Rating, was an den Spreads von Titeln mit höheren Ratings aber nicht spurlos vorüberging. Unsere Portfoliomanager sehen im allgemeinen Renditeanstieg eine Chance für Anlagen in BBB-Titeln. Auch die laufende Rendite des High-Yield-Index scheint attraktiv, wenn die Zinsvolatilität nachlässt.
Konjunkturdaten
Die Vorstellung, dass auf steigende High-Yield-Spreads ein Abschwung folgt, passt nicht wirklich zu den aktuellen US-Zahlen. Der jüngste Beschäftigungsbericht zeigt zwar, dass (außerhalb der Landwirtschaft) weniger neue Stellen geschaffen wurden, und auch die Werte der Vormonate wurden nach unten korrigiert. Diese Zahlen waren aber eine Ausnahme. Und vielleicht waren sie auch nicht ganz so schwach, wie es zunächst schien.
Die monatlichen Beschäftigungsberichte sind aufgrund der häufigen Revisionen – und bisweilen seltsamer Saisonbereinigungen – oft nur schwer zu interpretieren. Auch das sorgte für starke monatliche Schwankungen.
So hatte der geringe Beschäftigungszuwachs in der Privatwirtschaft – nur 46.000 neue Stellen im September – viel mit einem großen Rückgang im Bereich Verwaltungsdienstleistungen und Zeitarbeit (Administrative & Support Services) zu tun. Natürlich kann das ein Hinweis auf eine schwächere Konjunktur sein, trennen sich doch viele Unternehmen zunächst von Zeitarbeitern, wenn sie Kosten senken wollen. Der Rückgang ist aber der größte seit einem Jahr und passt nicht zu den anderen Anzeichen für einen stabilen Arbeitsmarkt. Die Arbeitslosenquote bei Erwachsenen betrug unverändert 3,8%.
Um sich ein Bild von der Beschäftigungsentwicklung zu machen und dabei die Schwierigkeiten der Saisonbereinigung zu umgehen, kann man sich auch die Veränderung der nicht saisonbereinigten Daten gegenüber dem Vorjahr ansehen. Demnach hat das Beschäftigungswachstum im September sogar leicht zugenommen, auf 0,5% (Abbildung 2).
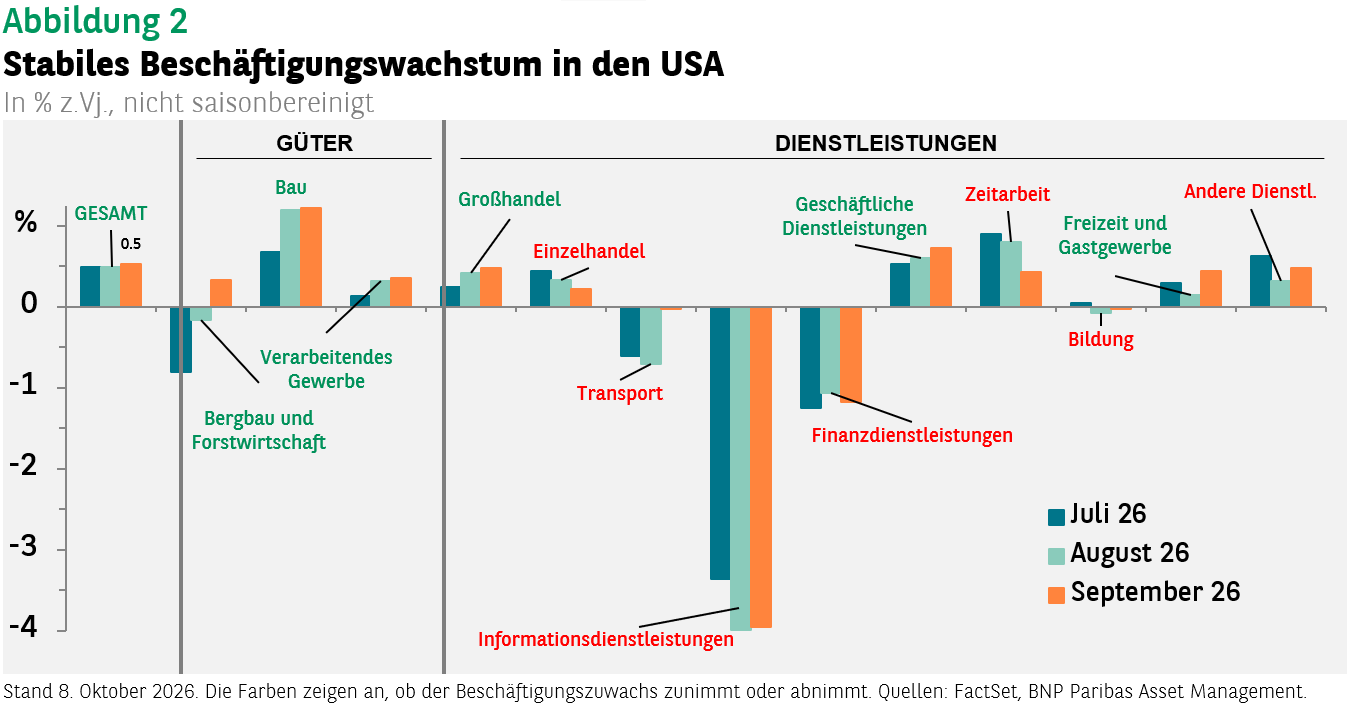
Die positiven Folgen der KI-Investitionen zeigen sich möglicherweise im höheren Beschäftigungswachstum im Gütersektor (Bergbau, Bau und Verarbeitendes Gewerbe), die negativen im nachlassenden Beschäftigungswachstum in den Sektoren Informations- und Finanzdienstleistungen. Die Jugendarbeitslosigkeit stieg unterdessen kräftig, von 7,1% auf 8,0% – es liegt nahe, dass wegen KI weniger Berufsanfänger benötigt werden.
Ausblick
Die gute US-Konjunktur lässt die Unternehmensgewinne steigen, und die Fundamentaldaten haben sich verbessert. Unser Anleihenteam ist in US-High-Yield übergewichtet. Dennoch müssen Anleger wachsam bleiben, weil höhere Leitzinsen manchen Sektoren Schwierigkeiten machen könnten.


