Alles Wichtige auf einen Blick
Der Internationale Währungsfonds hat seine Prognose für das weltweite Wirtschaftswachstum im Jahr 2026 von den im Juli geschätzten 3,0% auf 3,1% angehoben, hält für 2027 aber an 3,4% fest. Bei der weltweiten Inflation rechnen die IWF-Volkswirte mit einem Anstieg von 4,1% im Jahr 2025 auf 4,7% im laufenden Jahr, gefolgt von einer Abkühlung auf 4,1% 2027. Die Weltwirtschaft habe mit der Umleitung von Energielieferungen über neue Routen, der Abfederung der Folgen geopolitischer Konflikte sowie dem KI-Investitionsboom Resilienz bewiesen, so der IWF. Er ermahnte die Länder jedoch, neue finanzielle Rücklagen zu bilden und ihre Kapazitäten aufzustocken, um gegen künftige Schocks gewappnet zu sein.
Nachrichten aus aller Welt
Die US-Inflation hat im September überraschend stark auf 3,7% p.a. angezogen (nach 3,4% im August). Wichtigster Auslöser waren höhere Benzin- und Energiepreise. Die ohne die besonders schwankungsanfälligen Lebensmittel- und Energiepreise ermittelte Kerninflation legte von 2,4% im August auf 2,6% im September zu. Angesichts dieser Daten wird zunehmend von weiteren Zinserhöhungen der US-Notenbank ausgegangen. Daraufhin fielen die Aktienmärkte vorübergehend, legten anschließend jedoch wieder zu. In der Woche bis zum Börsenschluss am Donnerstag entwickelte sich der S&P 500 seitwärts; der technologiedominierte Nasdaq gab um 2% nach. Der europäische STOXX 600 legte um 2%* zu. Für den Euroraum bestätigte sich der Anstieg der Jahresinflationsrate von 3,2% im August auf 3,8% im September.
*In US-Dollar gerechnet. Quelle: FactSet, Daten per 15. Oktober 2026.
Zahl im Fokus: Vier Jahre
Der aktuelle Aufschwung am Aktienmarkt hält jetzt bereits vier Jahre an. Begonnen hatte die Rallye im Oktober 2022 mit der Erholung der Aktienmärkte von ihren Einbrüchen infolge der aggressiven Leitzinsanhebungen, mit denen die Zentralbanken die hohe Inflation nach der Pandemie bekämpft hatten. Sowohl der MSCI World als auch der S&P 500 sind laut Berichten um nahezu 120% gestiegen. Auslöser waren das Gewinnwachstum der Unternehmen und der Optimismus rund um das Thema künstliche Intelligenz. Allerdings fragen sich manche Anleger, wie lange der Trend noch anhalten kann. Als beendet gilt der Aufschwung definitionsgemäß, wenn der Index ausgehend von seinem Höchststand um mindestens 20% fiele.
Grafik der Woche
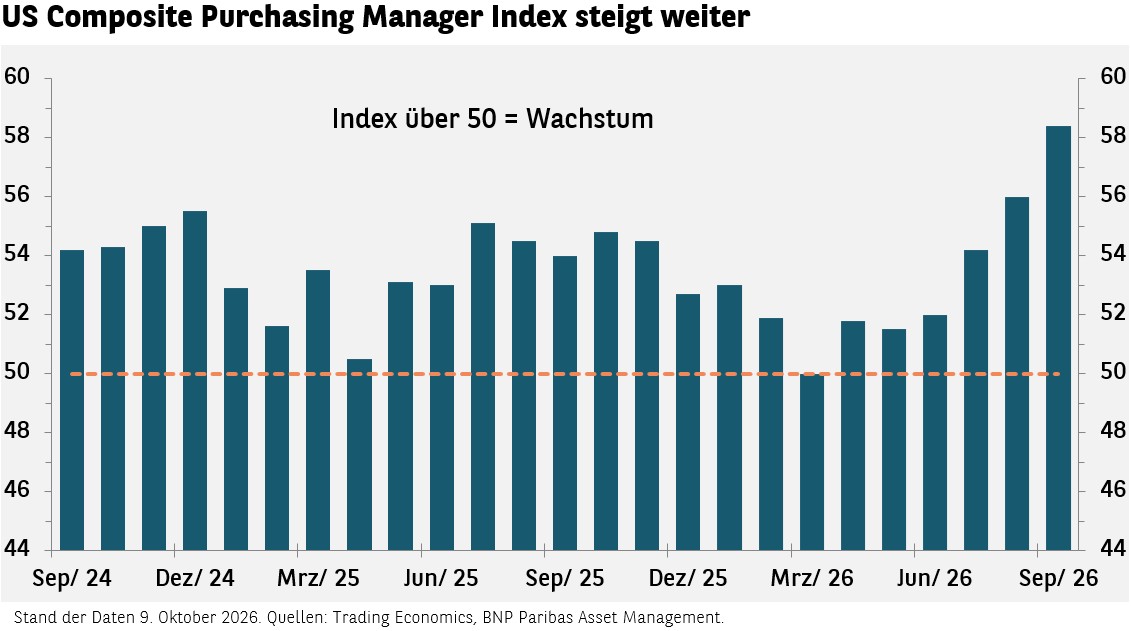
Dass die Anleger nach wie vor zuversichtlich auf die Aktienmärkte blicken, ist auch der kräftigsten Aufhellung der US-Konjunktur seit über fünf Jahren zu verdanken: Der von S&P Global erhobene US-Einkaufsmanagerindex – der ein Bild der wirtschaftlichen Verfassung des Privatsektors sowohl im verarbeitenden Gewerbe als auch bei den Dienstleistungen liefert – ist von 56 Zählern im August auf 58,4 im September gestiegen. Werte über 50 signalisieren einen Aufschwung. In der Industrie wie bei den Dienstleistungen nahm das Wachstum Fahrt auf, was für eine breite Dynamik der US-Wirtschaft spricht. KI-Investitionen und Rüstungsausgaben waren günstig für den verarbeitenden Sektor; die Aufstockung von Lagerbeständen trieb Auftragsvolumen und Produktionsmengen in die Höhe. Dieses positive Umfeld bietet Aktien und anderen risikobehafteten Anlagen trotz der erwarteten Zinsanhebungen weiterhin Unterstützung.
Wissenswert: Mikroökonomie
Die Mikroökonomie befasst sich damit, wie Verbraucher oder Unternehmen wirtschaftliche Entscheidungen fällen, etwa beim Einkauf oder bei der Festlegung der Preise ihrer Produkte. Zwei US-Wissenschaftler wurden letzte Woche für ihre Forschungen auf dem Gebiet der Mikroökonomie mit dem Wirtschaftsnobelpreis ausgezeichnet. Robert E. Hall und Michael Woodford haben neue Modelle entwickelt, die veranschaulichen, wie sich das Ineinandergreifen des Verhaltens der Haushalte und der Unternehmen auf die Wirtschaft auswirkt. Ihre Modelle haben Zentralbanken geholfen, Schocks wie Energiekrisen über geldpolitische Maßnahmen zur Stabilisierung von Volkswirtschaften zu bewältigen.
Das bringt die Woche
Am Montag veröffentlicht China sein BIP-Wachstum im 3. Quartal, und Kanada macht Inflationsdaten für September publik. Britische Inflationszahlen folgen am Mittwoch. Am Donnerstag gibt der Euroraum seinen jüngsten Verbrauchervertrauensindex heraus. Am Freitag schließlich erscheinen Inflationszahlen aus Japan sowie eine Reihe an Einkaufsmanagerdaten zur Geschäftstätigkeit im Euroraum, den USA, dem Vereinigten Königreich und Japan.


