
Auf den ersten Blick ist an den Drittquartalszahlen der Unternehmen nur wenig auszusetzen. Etwa die Hälfte der S&P-500- und MSCI-Europe-Unternehmen hat bislang Ergebnisse vorgelegt. Im Vorjahresvergleich sind die Gewinne in den USA um 26% und in Europa um enorme 40% gestiegen. Auch die Gewinne anderer wichtiger Indizes verzeichneten laut FactSet zweistellige Zuwächse (Abbildung 1). Das gibt es nicht oft.
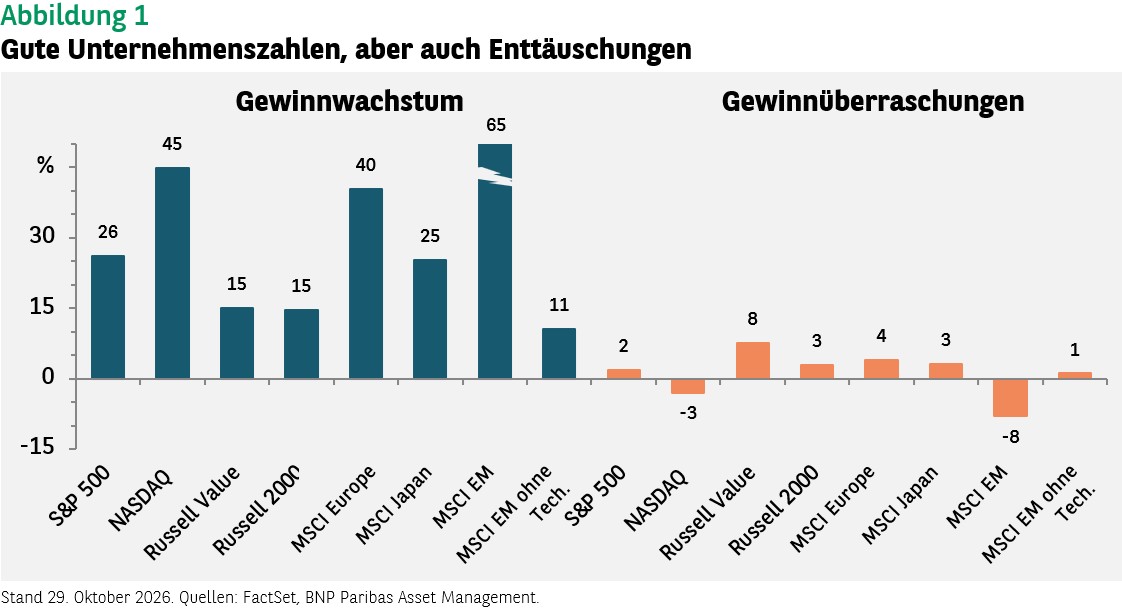
Sorgen macht aber, dass die Zahlen die Analystenerwartungen kaum übertroffen haben und in zwei Fällen sogar darunter lagen. Beim S&P 500 wurden die Erwartungen nur um 2 Prozentpunkte überschritten. Meist betragen die Gewinnüberraschungen (also das Über- oder Unterschreiten der Konsensprognosen) etwa 3 bis 4 Prozentpunkte, und in den letzten Quartalen war es sogar noch mehr. Dieses Quartal gab es solche Abweichungen aber nur bei wenigen Indizes.
Die Abbildung zeigt deutlich, wo Anleger mit Enttäuschungen leben mussten: im Technologiebereich. Die Konsenserwartungen für den NASDAQ 100 wurden um 3 Prozentpunkte unterschritten, die Prognosen für Emerging-Market-Technologieaktien sogar um 8 Prozentpunkte. Die Enttäuschungen an den Emerging Markets waren fast ausschließlich Technologieaktien zu verdanken. In anderen Sektoren wurden die Erwartungen um 1 Prozentpunkt übertroffen.
Damit stellen sich zwei Fragen: Kommen die Enttäuschungen überraschend, und wie wichtig sind sie?
Angesichts der extrem hohen Erwartungen an Technologieaktien und des schnellen Wachstums Künstlicher Intelligenz erstaunt es nicht, wenn die Zahlen bisweilen stärker von den Prognosen abweichen als sonst.
Kurzfristig könnten die Enttäuschungen dennoch schaden. Viel wichtiger für Anleger ist aber der mittelfristige Ausblick. Er entscheidet über die mittelfristige Kursentwicklung.
Man sollte sich noch einmal vor Augen führen, dass die Konsensprognosen für das Gewinnwachstum des NASDAQ 100 für das kommende Jahr 35% betragen und bei Emerging-Market-Technologieaktien sogar 39% erwartet werden. Selbst wenn das am Ende nicht ganz erreicht wird, würden die Indizes – unveränderte Bewertungen vorausgesetzt – so stark zulegen wie die Gewinne.
Sektorfaktoren
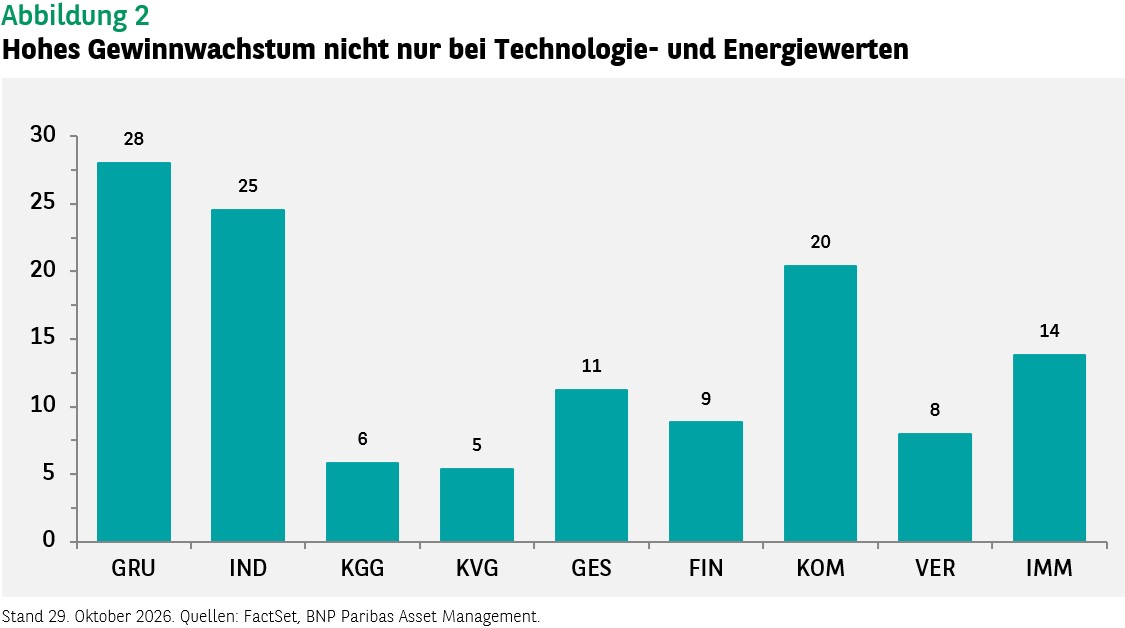
Für einen kräftigen Gewinnanstieg hat aber nicht nur der Technologiesektor gesorgt. An den guten Zahlen beim MSCI Europe und dem Russell Value hatten auch die hohen Energiepreise wesentlichen Anteil. Ohne den Energiesektor wären die Gewinne des MSCI Europe um (noch immer ordentliche) 17% gestiegen. Und selbst ohne Technologie und steigende Ölpreise wären die Zahlen noch immer solide. Bei Konsumgebrauchsgütern bremst zwar die Automobilbranche, doch die Gewinne der meisten anderen Sektoren legten ein- oder zweistellig zu (Abbildung 2).
Ob die Gewinne künftig auf noch breiterer Front steigen oder ihr Wachstum sogar zunimmt, hängt auch davon ab, wie schnell Unternehmen KI einsetzen. Schon jetzt gibt es viele Hinweise auf deutliche Produktivitätsgewinne durch Künstliche Intelligenz. Ein Beispiel sind Versicherungen, die Schadensmeldungen jetzt sehr viel schneller prüfen können und mittels Mikroexpressionserkennung, also der Erkennung selbst kleinster, unwillkürlicher Gesichtsausdrücke, Ausfallverluste bei Krediten verringern können.
Für einen beschleunigten KI-Einsatz sprechen auch Berichte über CFOs, die sich wegen der hohen KI-Rechnungen Sorgen machen. Das wird nicht nur für das künftige Gewinnwachstum von Unternehmen außerhalb des Technologiesektors wichtig sein, sondern auch für die Hyperscaler. Ihre enormen Investitionen müssen sich nämlich amortisieren.
Performancedaten/Quellen: FactSet, BNP Paribas AM, Stand 30. Oktober 2026, falls nicht anders angegeben. Die Wertentwicklung der Vergangenheit ist kein Hinweis auf künftige Erträge.


