
- La hausse des rendements obligataires et leur volatilité offrent des opportunités d’investissement aux assureurs, mais constituent également des défis en termes de liquidité et de décalage lié au risque de taux d’intérêt
- Les spreads de crédit serrés incitent les assureurs à se concentrer sur le crédit à plus courte échéance ou à profiter de la flexibilité offerte par les dérivés
- La plus grande complexité des cadres réglementaires et les conditions de marché volatiles imposent aux assureurs de renforcer leurs cadres d’investissement et de gestion des risques afin de gérer la liquidité et la performance de leur bilan
Pour les assureurs, le contexte macroéconomique et de marché a considérablement évolué depuis un an, principalement en raison du conflit iranien.
L’envolée des prix de l’énergie a propulsé le taux d’inflation annuel de la zone euro de 2,2 % en septembre 2025 à 3,8 % en septembre 2026. Aux États-Unis, l’inflation est passée de 2,13 % en septembre 2025 à 3,74 % douze mois plus tard.
Il y a un an, la Banque centrale européenne envisageait de normaliser sa politique monétaire, interrompant les baisses de taux d’intérêt de 2024-2025 qui avaient rapidement succédé à une phase de hausses rapides entre 2022 et 2024 dans la mesure où l’inflation se rapprochait de son objectif de 2 %.
De son côté, la Réserve fédérale américaine était sur le point d’amorcer un cycle d’assouplissement, avec quatre baisses de taux prévues à l’époque.
Un an plus tard, les deux banques centrales ont procédé, chacune à son rythme, à deux hausses de taux, et les marchés tablent sur deux relèvements supplémentaires d’ici fin 2027, tant pour la BCE que pour la Fed.1
Alors que les banques centrales relevaient leurs taux directeurs, les rendements obligataires ont eux aussi augmenté, mais la pentification attendue de la partie longue de la courbe des taux n’a pas vraiment eu lieu. En 2026, les primes de terme ont à peine augmenté aux États-Unis et dans la zone euro, notamment une fois replacées dans leur contexte historique :
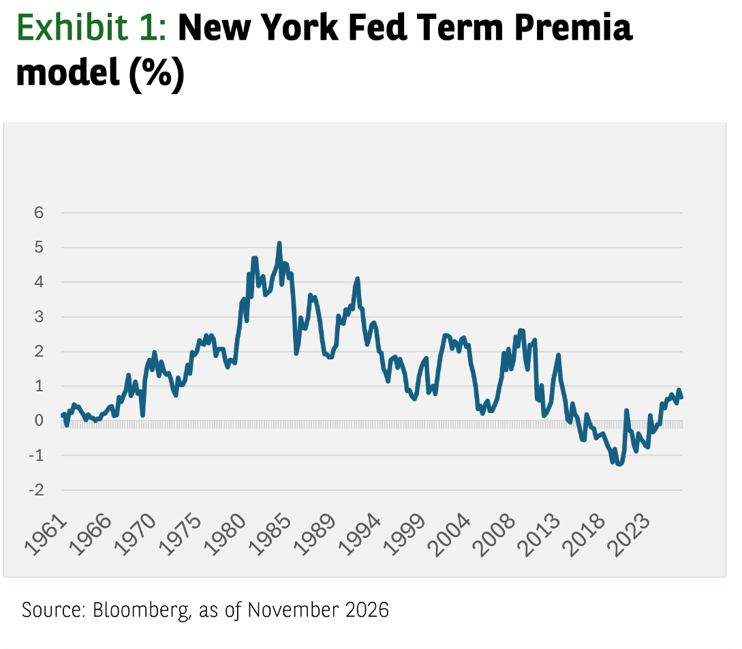
Cela laisse, selon nous, une large marge de pentification à l’avenir, d’autant plus que les déficits non maîtrisés et les préoccupations budgétaires (aux États-Unis, dans plusieurs pays de la zone euro et au Japon) alimentent la hausse des rendements mondiaux.
C’est pourquoi nous pensons que les assureurs seront plus enclins, en 2027, à concentrer leurs achats de duration sur les segments à court et moyen terme de la courbe.
Gérer la liquidité
Une hausse des rendements constitue certes une bonne nouvelle pour les assureurs, mais elle soulève également plusieurs défis. Tout d’abord, après plusieurs années de réinvestissement croissant, l’afflux de liquidités sur le marché est susceptible de diminuer, les projets d’investissement ayant déjà été accélérés ou les échéances à court terme déjà refinancées. Ici, les opérations de mise en pension (repos) peuvent offrir les ressources nécessaires pour atteindre l’exposition souhaitée à des investissements plus rémunérateurs.
Deuxième point, lui aussi lié aux liquidités, la hausse continue des taux pèse sur les bilans : la valeur aux prix du marché des dérivés receveurs de taux fixe est de plus en plus négative, tandis que, parallèlement, la valeur des actifs de grande qualité (utilisés comme garanties) diminue.
Cela signifie que les assureurs doivent plus que jamais disposer d’un cadre de gestion des liquidités renforcé et d’une infrastructure adaptée pour remplir leurs obligations financières dans les délais et de manière efficace.
Ils doivent évaluer et contrôler de manière continue leurs besoins et ressources en matière de liquidité dans différentes conditions de marché. Concrètement, ces besoins et ressources en matière de liquidité doivent être projetés sur différents horizons temporels, et la valeur des dérivés et des garanties éligibles doit être testée en conditions de crise.
Ici encore, les opérations de mise en pension peuvent permettre aux assureurs de gérer leurs insuffisances de liquidités et de minimiser leurs volants de liquidités, réduisant ainsi le coût d’opportunité. Les annexes de soutien au crédit obligataire2 sont susceptibles de rendre la gestion des garanties encore plus efficace, à condition que des garanties éligibles suffisantes soient constituées pour les positions sur dérivés.
Perspectives en matière de gestion actif/passif
Du point de vue de la gestion actif/passif, la hausse des rendements peut créer un décalage dû à la convexité (rythme de variation de la duration à mesure que les taux d’intérêt évoluent). La duration des passifs peut diminuer plus rapidement que celle des actifs, une situation peu souhaitable pour les assureurs dans une telle dynamique de marché.
La solution à ce problème passe soit par une rotation dynamique des portefeuilles obligataires vers des obligations à échéance plus courte (ce qui peut être difficile sans dilution du rendement global du portefeuille, à moins que l’assureur n’accepte un risque de crédit plus élevé en intégrant des obligations moins bien notées), soit par l’utilisation de la flexibilité offerte par les dérivés.
Les swaps payeurs, grâce auxquels un investisseur peut payer un taux d’intérêt fixe tout en percevant un taux variable, peuvent permettre aux assureurs d’ajuster la duration des actifs sans encourir de pertes comptables indésirables.
Les swaptions payeurs, qui permettent, sans y être contraint, de conclure un swap de taux d’intérêt, peuvent également servir de protection face à un scénario de hausse des taux d’intérêt en stabilisant la duration des actifs sans pour autant affecter les positions obligataires du portefeuille.
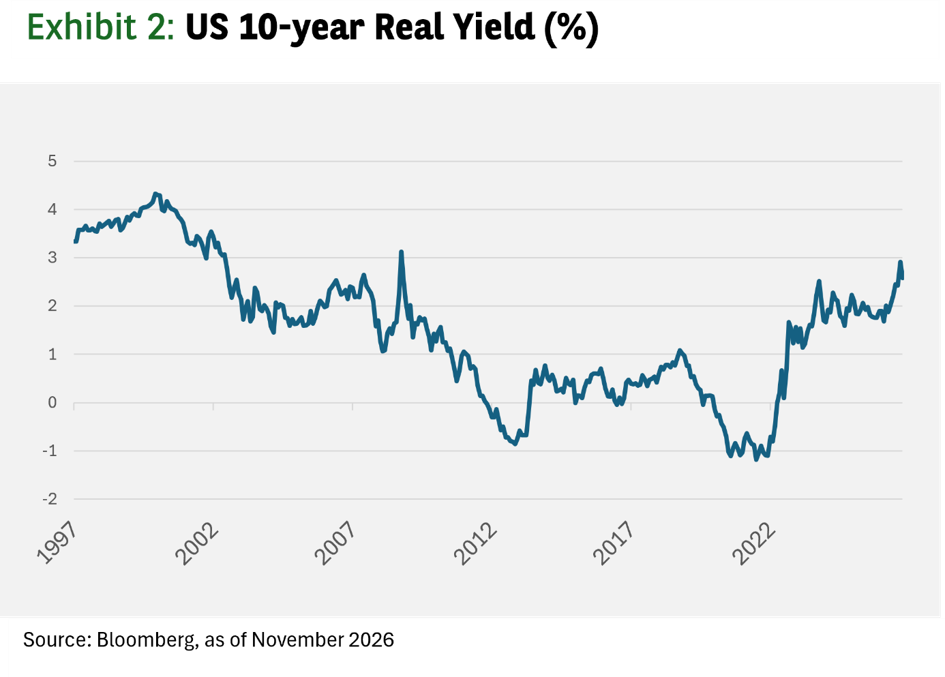
En outre, une inflation persistante peut peser sur les passifs de certains assureurs (comme les assureurs IARD). Dans ce contexte, les actifs à rendement réel qui visent à produire des performances supérieures au taux d’inflation, comme les obligations indexées sur l’inflation, sont relativement bon marché et peuvent jouer un rôle précieux pour couvrir ces obligations d’assurance liées à l’inflation, comme les prestations d’indemnisation des accidents du travail.
Diversification et flexibilité
L’environnement actuel fait ressortir l’importance de la diversification au sein des portefeuilles obligataires.
L’investissement massif dans les infrastructures d’intelligence artificielle, la hausse des marchés actions alimentée par des attentes élevées en matière de bénéfices et le resserrement quantitatif engagé à l’échelle mondiale (qui réduit les positions des banques centrales en obligations d’État à long terme) sont autant de facteurs qui contribuent à nourrir une concurrence inédite pour les capitaux.
Ce phénomène, conjugué aux déficits budgétaires, devrait entraîner un creusement des spreads de swap.
Les spreads des obligations d’entreprise liquides notées Investment Grade ont relativement bien résisté durant l’année et, dans un contexte marqué par de solides prévisions concernant l’activité économique, le marché devrait continuer à évoluer dans une fourchette étroite, même si les volumes d’émissions des hyperscalers restent très élevés.
Face à ce contexte de compression relative des spreads de crédit, un nombre croissant de gérants de portefeuilles assortis d’une participation aux bénéfices (dénommés VFA3 selon les normes IFRS) adoptent des stratégies de rendement total dans leur quête de performance.
Une autre approche visant à générer des performances de crédit tout en atténuant les risques consiste à investir dans des obligations à haut rendement à duration courte. Ces actifs sont particulièrement attrayants pour les assureurs dans la mesure où ils peuvent offrir des rendements globaux plus élevés et une moindre volatilité que les placements alternatifs à duration longue.
Ici encore, les dérivés de taux d’intérêt, à savoir les swaps, offrent la souplesse nécessaire pour gérer le risque de taux de manière plus indépendante par rapport au risque de spread de crédit, permettant ainsi de maintenir la duration souhaitée tout en s’exposant, par le biais de placements de trésorerie, à des obligations à haut rendement à plus courte échéance. Cela peut offrir un rendement du capital investi attrayant, donnant lieu à une optimisation globale du portefeuille.
Déjouer les obstacles
Dans l’ensemble, les marchés actions ont enregistré des performances remarquables ces deux dernières années, mais face à la volatilité du contexte actuel, les assureurs peuvent chercher à minimiser les risques de pertes importantes en recourant à des dispositifs de couverture appropriés à base de dérivés.
Ces dispositifs peuvent contribuer à atténuer les risques de perte et offrir à moindre coût une protection précieuse contre la volatilité des actions, permettant ainsi d’améliorer le profil de risque et le rendement du capital investi des portefeuilles.
Cette approche peut être avantageuse, notamment à l’heure où les régimes de solvabilité basés sur le risque sont déployés dans un nombre croissant de pays et tiennent de plus en plus compte des techniques d’atténuation des risques, comme les stratégies de couverture par dérivés, comme moyen de réduire les exigences de fonds propres.
Ces cadres de solvabilité ont tendance à converger vers une approche plus « économique », c’est-à-dire avec des exigences de fonds propres reposant sur le risque de marché réel des actifs et des passifs plutôt que sur des règles fixes.
En témoignent l’adoption du régime HK-RBC (Hong Kong Risk-Based Capital) en 2024 et l’entrée en vigueur du ratio de solvabilité économique japonais ICS en 2027. La directive Solvabilité II elle-même évoluera en 2027 à l’occasion de sa révision officielle.
La révision de Solvabilité II souligne l’importance d’une adéquation/couverture appropriée par catégories de sensibilité. L’introduction du ratio de sensibilité aux spreads de crédit dans la nouvelle formule de correction pour volatilité exigera des assureurs qu’ils prêtent attention, en fonction de leur niveau d’allocation initial, à l’impact sur la solvabilité et la liquidité de l’équilibre obligations/swaps lorsqu’ils gèrent la duration à long terme.
Parmi les autres changements notables susceptibles de créer des opportunités pour les assureurs figure la réduction des exigences de fonds propres pour les titrisations non STS (simples, transparentes et standardisées), les rendant ainsi potentiellement beaucoup plus intéressantes pour les assureurs européens (notamment pour les tranches AAA) .
La plus grande souplesse dans l’application du ratio de fonds propres réduit à 22 % pour les investissements en actions à long terme constitue une autre modification notable, offrant des opportunités potentielles pour une mise en œuvre à plus grande échelle.
Des obstacles risquent de se dresser sur le chemin des assureurs compte tenu de l’évolution rapide du contexte macroéconomique et financier, des incertitudes géopolitiques et des changements réglementaires. Le renforcement des processus et des infrastructures reste selon nous essentiel pour gérer la liquidité du bilan, la diversification des actifs et la production de performances.
Les assureurs qui adoptent ces mesures sont davantage susceptibles de maintenir une trajectoire à la fois stable et flexible vers leurs objectifs, quelles que soient les embûches rencontrées.
[1] Au 11 novembre 2026
[2] Les annexes de soutien au crédit établissent les garanties exigées par les deux parties dans le cadre d’une opération sur dérivés afin de gérer le risque de contrepartie
[3] Variable Fee Approach


