
- Una inflación menos predecible refuerza los argumentos para considerar la deuda indexada como una asignación estructural.
- Las TIR reales más elevadas pueden brindar una mayor protección y puntos de entrada más atractivos para los bonos ligados a la inflación que en años previos.
- Un enfoque activo y diversificado es esencial para navegar los cambios en la dinámica de inflación y gestionar la sensibilidad a los tipos de interés en distintos mercados.
Los últimos años han sido escenario de una serie de crisis inflacionarias que han sacudido a la economía global: desde los cierres provocados por la pandemia, seguidos de una oleada de medidas de estímulo fiscal para proteger a empresas y hogares, hasta las guerras en Ucrania e Irán, los aranceles y el auge de la inversión en bienes de equipo a causa de la inteligencia artificial (IA). Los bancos centrales se han enfrentado a la ardua tarea de responder a estas conmociones de oferta y de demanda, evaluando su magnitud y persistencia para calibrar sus tipos de intervención.
Aunque la inflación ha permanecido muy por encima de los objetivos de las autoridades monetarias durante varios años, los inversores no se han mostrado excesivamente preocupados por la disposición o la capacidad de los bancos centrales para abordarla. Sin embargo, las tensiones geopolíticas, las guerras comerciales, la inseguridad energética, la disrupción de las cadenas de suministro y la inversión creciente en infraestructura e IA están reconfigurando las perspectivas de inflación.
De cara a 2027, creemos que, en lugar de dar por sentado que volveremos a la relativa estabilidad de precios de la década anterior a la pandemia, los inversores tal vez deberían prepararse para un mundo de inflación no solo más elevada, sino también más volátil, menos predecible y con un abanico más amplio de posibles desenlaces.
La volatilidad de la inflación: ¿un giro estructural?
Un entorno inflacionario más volátil cambia la manera en que debería considerarse la protección frente a la subida de los precios. Creemos que refuerza los argumentos a favor de los bonos ligados a la inflación, sobre todo ahora que las rentabilidades al vencimiento (TIR) reales (es decir, ajustadas por inflación) se han normalizado desde los niveles prepandemia. En lugar de verse como una respuesta táctica a la próxima cifra de inflación oficial, la deuda indexada puede ser un componente estructural de una cartera de renta fija o multiactivo.
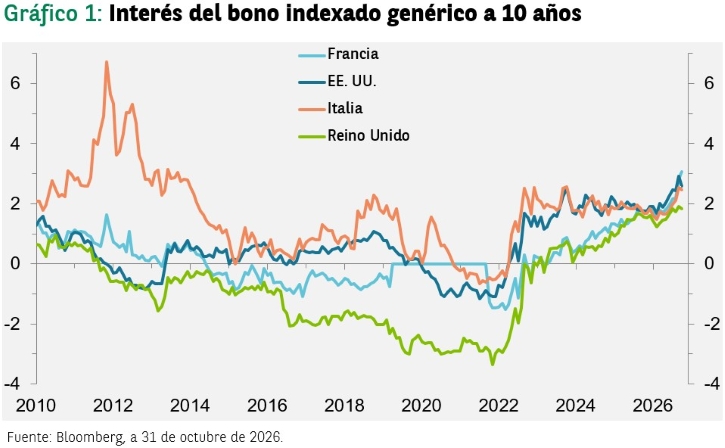
Además, las valoraciones de estos bonos también han ganado atractivo: las TIR reales que ofrecen ahora son considerablemente más altas que durante gran parte de las últimas dos décadas, y aportan un colchón significativo si los bancos centrales necesitan endurecer su política más de lo que descuenta actualmente el mercado. El gráfico 1 muestra el desarrollo de la TIR real del bono genérico a 10 años de los principales mercados de deuda indexada: EE. UU., el Reino Unido, Francia e Italia.
¿Cómo funciona la deuda indexada?
A diferencia de la renta fija convencional, los flujos de caja de los bonos ligados a la inflación se ajustan en base a la inflación registrada, con objeto de proteger el poder adquisitivo del inversor. Sus pagos de cupones y capital principal están ligados a un índice de precios, aportando compensación en base a su evolución durante la vida del fondo.
No obstante, los inversores deben ser conscientes de que los bonos ligados a la inflación no siempre ven subir su valor cuando sube la inflación. Su ajuste a precio de mercado depende de tres factores principales:
- Renta real por cupones: como en el caso de los bonos convencionales, los bonos indexados generan renta a través del pago periódico de cupones (ajustados a la inflación).
- Acumulación de inflación: el pago del capital principal de un bono ligado a la inflación se mueve en línea con el índice de precios de consumo subyacente, en la mayoría de los casos con un suelo equivalente al valor nominal original del bono. A medida que el bono madura con el tiempo (acercándose de manera creciente a su vencimiento) acumula inflación en base a una fórmula de reajuste del capital principal que se abonará al vencimiento (pero que eleva inmediatamente su valor de mercado).
- Impacto de duración: al igual que sus homólogos convencionales, los bonos indexados son sensibles a fluctuaciones de las TIR. La magnitud de estos movimientos depende de la duración del bono, su sensibilidad a cambios en los tipos de interés. Tienden a batir a los bonos nominales cuando los inversores perciben que el riesgo de inflación aumenta, lo cual conduce a un ensanchamiento del diferencial entre la TIR del título indexado y la del bono nominal de igual vencimiento (la llamada tasa breakeven o de inflación implícita).
Una crítica habitual de los bonos ligados a la inflación es que un inversor que tenga en cartera un bono a 10 años durante un periodo de inflación elevada podría acabar ganando menos de la acumulación de la inflación de lo que ha perdido por duración cuando el banco central endurece su política para combatir la subida de los precios. Esto explica por qué los inversores que buscan protección frente a la inflación se han concentrado en fondos de deuda indexada de vencimiento corto en los últimos años.
TIR reales y rentabilidades relativas
No obstante, este análisis es incompleto por varios motivos. Para empezar, el interés de partida es importante. Las mayores TIR actuales proporcionan un colchón mucho mayor frente a la subida de los tipos de interés, sobre todo si ya se descuenta cierto endurecimiento de la política monetaria.
En segundo lugar, la mayoría de los inversores ya tienen duración en otras áreas de sus asignaciones de renta fija, pero tener TIR reales podría ser la mejor opción ante un susto inflacionario que inicialmente eleve las tasas de inflación implícita y luego permita al inversor beneficiarse de esa inflación.
Por consiguiente, algunos inversores deberían concentrarse en la rentabilidad relativa, no en la absoluta. A modo de ejemplo, el índice Bloomberg one-to-30-year Treasury Inflation-Protected Securities (TIPS) superó al índice del Treasury de igual vencimiento en un 12,6 % (en términos de rentabilidad total) entre el 1 de enero de 2020 y el 12 de diciembre de 2024, un periodo que incluyó la inflación provocada por la pandemia, la guerra en Ucrania y todo un ciclo de subidas de tipos de la Reserva Federal americana1.
Esta rentabilidad excedente se logró pese a que la subida de las tasas breakeven fue transitoria y a que el banco central movió su política a territorio restrictivo, y los bonos indexados acumularon la subida imprevista del IPC.
Así que, para los inversores con una asignación de duración fija, el verdadero papel de los bonos ligados a la inflación en una cartera es intentar proporcionar diversificación a corto plazo (cuando las TIR reales se distancian de las nominales) y protección a largo frente a conmociones inflacionarias (a través del proceso gradual de acumulación de la inflación).
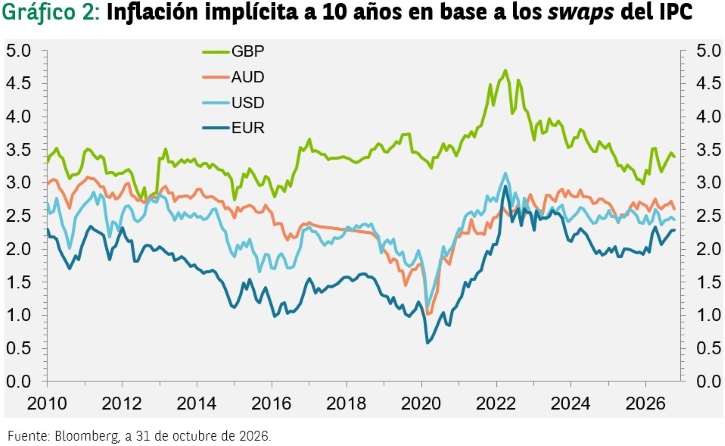
Buscar esta protección es especialmente valioso cuando cabe esperar episodios de inflación más frecuentes que en las últimas tres décadas, y cuando el coste de la protección (reflejado en las tasas de inflación implícita) permanece bajo.
Con tasas breakeven del 2,0 % al 2,4 % en la eurozona y EE. UU., no será difícil superar el obstáculo si la economía global continúa experimentando conmociones de oferta.
Por consiguiente, los inversores que deseen protegerse frente a sorpresas inflacionarias deberán hacerse dos preguntas: en qué mercados deberían concentrarse, y cuánta sensibilidad a los tipos de interés deberían asumir.
Adoptar un enfoque global
Pese a ser un fenómeno global, la inflación no evoluciona de manera uniforme en todos los países. EE. UU., la eurozona y el Reino Unido pueden experimentar dinámicas de inflación y ciclos de política monetaria diferentes. De esta manera, las oportunidades en bonos ligados a la inflación pueden variar entre mercados con el tiempo.
Por ejemplo, los TIPS estadounidenses fueron atractivos durante los anuncios de aranceles del «Día de la Liberación» en 2025, mientras que la crisis energética precipitada por la guerra en Irán en 2026 desvió la atención hacia la deuda indexada del Reino Unido y la Europa continental. De esta manera, un universo de inversión global brinda acceso a un rango amplio de oportunidades y permite a los inversores diversificar sus fuentes de exposición a la inflación en lugar de depender de un solo mercado.
Hacer frente a la inflación y los riesgos de tipos
Elegir el mercado adecuado es solo parte de la historia: los inversores también deben considerar vencimiento, duración y las expectativas de inflación ya reflejadas en las cotizaciones de la deuda.
Los índices de deuda indexada suelen ponderarse en función del saldo vivo de emisiones o por capitalización de mercado. Esto no proporciona necesariamente la exposición de inversión más atractiva, y podría conllevar una sensibilidad significativa a los tipos de interés. Los bonos ligados a la inflación británicos, por ejemplo, son un componente considerable (en términos de ponderación y de duración) de los indicadores globales de deuda indexada.
El fuerte aumento de la inflación y la marcada subida de los tipos de interés de los que fuimos testigos en 2022 ilustran la importancia de la duración. Los inversores que buscan protección frente a la inflación podrían no querer asumir una exposición sustancial a los riesgos de tipos asociados con la deuda de mayor vencimiento durante periodos en los que los bancos centrales endurecen de manera agresiva la política monetaria. En tales circunstancias, los inversores podrían preferir los tramos iniciales de la curva de tipos, con objeto de capturar exposición a la inflación limitando parte de la volatilidad asociada con los bonos con mayor duración.
Un enfoque de gestión activa permite a las gestoras ajustar su exposición por países y vencimientos, gestionar la sensibilidad a las TIR reales y evaluar si las expectativas de inflación del mercado ofrecen valor. El objetivo es identificar qué activos remuneran mejor al inversor por los riesgos que asume, en lugar de meramente reproducir la composición del mercado de deuda ligada a la inflación.
¿Qué significa esto para los inversores?
Los argumentos a favor de los bonos ligados a la inflación se basan en tres consideraciones:
- Protección frente a la inflación más allá de los movimientos del mercado en el corto plazo: un entorno de inflación más impredecible justifica considerar la deuda indexada como una asignación de cartera estructural y no como un posicionamiento táctico.
- TIR reales más atractivas: ahora, los inversores pueden combinar la búsqueda de protección frente a la inflación con TIR reales positivas, algo que no fue posible durante gran parte de la década previa.
- Más posibilidades de posicionamiento selectivo: Un enfoque de gestión activa y alcance global puede ayudar a los inversores a negociar las diferencias en las expectativas de inflación, TIR reales y duración entre mercados.
Con una inflación menos predecible, la pregunta que debe hacerse un inversor ya no es sencillamente si buscar o no protección frente a las subidas de los precios, sino cómo incorporarla en su asignación a largo plazo.
[1] Bloomberg.


