
„Geldpolitik sind 98% Worte und nur 2% Taten“, sagte der frühere Fed-Vorsitzende Ben Bernanke. Aber jetzt scheint es, als wollten die Notenbanken Taten sprechen lassen – vor allem durch Überprüfungen ihrer Strategien. Dabei geht es um ihre Modelle und oft auch um deren Datenbasis.
Und doch sind sprachliche Feinheiten und minimale Änderungen der Tonalität für Notenbankbeobachter und Investoren noch immer faszinierend.
Dieses Jahr war an Schocks und Überraschungen kein Mangel. Aber eine technologische Innovation stabilisierte die Wirtschaft: KI verspricht Produktivitätsgewinne, die selbst die mittleren 1990er in den Schatten stellen.
Zugleich war die Inflation überraschend hoch. Beides sollte man sich genauer ansehen.
Den KI-Effekt messen
Nichts bleibt unversucht, um die Auswirkungen von KI auf das BIP zu messen. Sicher werden den Volkswirten dazu immer mehr Daten vorliegen, je mehr Sektoren die neue Technologie nutzen.
Aber das braucht Zeit. Robert Solow, Wirtschaftsnobelpreisträger von 1987, brachte es auf den Punkt: „Man sieht das Computerzeitalter überall, nur nicht in der Produktivitätsstatistik.“ Wir haben aber eine solide Theorie, die technologischen Wandel, Wachstumschancen und den natürlichen Zins in einem Modell zusammenführt.
Und genau das haben die Notenbanken in den letzten zwölf Monaten getan. Sie haben erkannt, dass der neutrale Zins wegen des beispiellosen Produktivitätszuwachses jetzt vielleicht höher ist.
Wo stehen wir beim neutralen Zins?
Wenn man zwei Notenbanker fragt, wie hoch der natürliche Zins ist – also der hypothetische Realzins, der das Wachstum weder fördert noch bremst –, bekommt man wohl drei verschiedene Antworten. Hier wird Geldpolitik zu einer Kunst, und hier sind Wortwahl und sprachliche Feinheiten besonders wichtig.
In der Rückschau haben Fed und EZB Hervorragendes geleistet. Es ist ihnen gelungen, die Finanzmärkte nicht zu verschrecken. Indem sie ihre Geldpolitik als einen iterativen Prozess darstellten, um den neutralen Zins zu finden, haben sie das Risiko einer Diskussion über massive Zinserhöhungen klug umschifft.
Am Markt erwartete man Anfang 2026 zwei Zinssenkungen der Fed und unveränderte Leitzinsen im Euroraum. Stattdessen hat die Fed einmal erhöht und dürfte im Dezember weitere 25 Basispunkte folgen lassen. Auch die EZB hat ihre Zinsen bereits zweimal angehoben und wird es in wenigen Wochen wohl noch ein drittes Mal tun.
Das ist eine bemerkenswerte Kehrtwende, die in normalen Zeiten wohl Rezessionsängste ausgelöst hätte. Aber nicht 2026. Auch das könnte am technologischen Wandel liegen – und an der klugen Notenbankkommunikation zum neutralen Zins.
Das nächste Kapitel: Inflation
Ich glaube, dass wir vom neutralen Zins nicht mehr weit entfernt sind, im Euroraum wie in den USA. Kommen wir daher zum nächsten Kapitel: der Inflation.
Seit Beginn des Nahostkrieges ist die Inflation wegen seiner direkten und indirekten Folgen fast überall gestiegen. Andererseits spricht bislang wenig – wenn nicht gar nichts – für Zweitrundeneffekte. Nur wenige rechnen mit steigenden Inflationserwartungen, sodass ein asymmetrischer Inflationsschock am Ende gravierende Langfristfolgen hat.
Die Notenbanken versuchen vor allem, Zweitrundeneffekte zu verhindern, statt den Preisauftrieb selbst zu bekämpfen. Das sagte gerade erst Huw Pill, Chefvolkswirt der Bank of England.
Künftig könnte eine Inflation über dem Zielwert aber durchaus zu einem dauerhaften Preisauftrieb führen. Man sollte sich des Risikos höherer Inflationserwartungen bewusst sein. Das wäre dann nach der Kehrtwende im letzten Jahr eine weitere grosse Überraschung für Anleger.
Das Narrativ der Notenbanken könnte sich dann ändern. War bisher immer vom „Erreichen des neutralen Zinses“ die Rede, könnten sie sich künftig gezwungen sehen, von einem „Zinserhöhungszyklus“ zu sprechen. Das hätte Auswirkungen auf Risikoprämien und Aktienbewertungen gleichermassen.
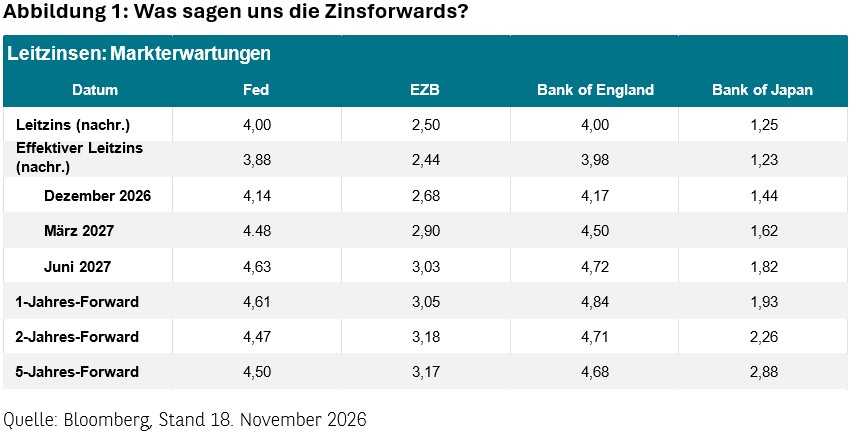
Abbildung 1 zeigt, dass man am Markt zurzeit nicht mit zusätzlichen Zinserhöhungen der Fed oder der EZB rechnet, über die noch erwarteten zwei bis drei Zinsschritte hinaus. Wenn sich die Geldpolitik also stark von dem aus Notenbanksicht neutralen Zins entfernte, wäre das eine Überraschung.
Staatsanleihen: Mehr als Inflation und Zinsen
Auch Anleihen sind gegen höhere Leitzinserwartungen nicht immun. In den letzten vier Jahren lagen die Inflationserwartungen am Markt nur leicht über den Inflationszielen der Notenbanken. Die Geldpolitik war also glaubwürdig, wobei sich die Erwartungen am Markt deutlich von Umfrageergebnissen unterschieden.
Bei Staatsanleihen geht es aber um mehr als nur um Inflation und Zinserwartungen.
Nach dem Haushaltsmonitor des Internationalen Währungsfonds hat die expansive Fiskalpolitik bei steigenden Renditen in den nächsten fünf Jahren immer höhere Staatsanleihenemissionen in den Industrieländern zur Folge.
Und da man sich nicht mehr darauf verlassen kann, dass die vielen neuen Anleihen etwa durch Quantitative Easing problemlos aufgenommen werden, stellt sich plötzlich die Frage, wer all die Papiere kaufen soll – und zu welchem Kurs.
Eines ist in diesen unsicheren Zeiten jedenfalls gewiss: Künftig wird es mehr Staatsanleihen geben als heute.


