
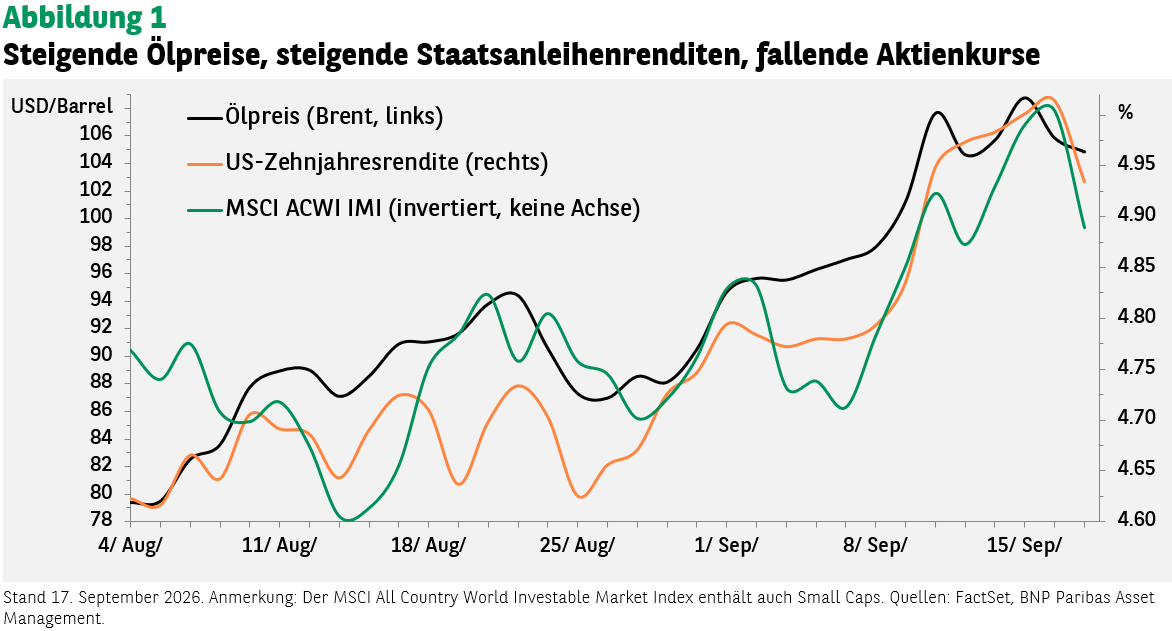
Nach dem jüngsten Ölpreisanstieg legten die Staatsanleihenrenditen weltweit zu, sodass die Aktienkurse wiederum fielen (Abbildung 1). Die amerikanischen Leitzinserwartungen sind wichtig, in den Kursen aber bereits weitgehend berücksichtigt.
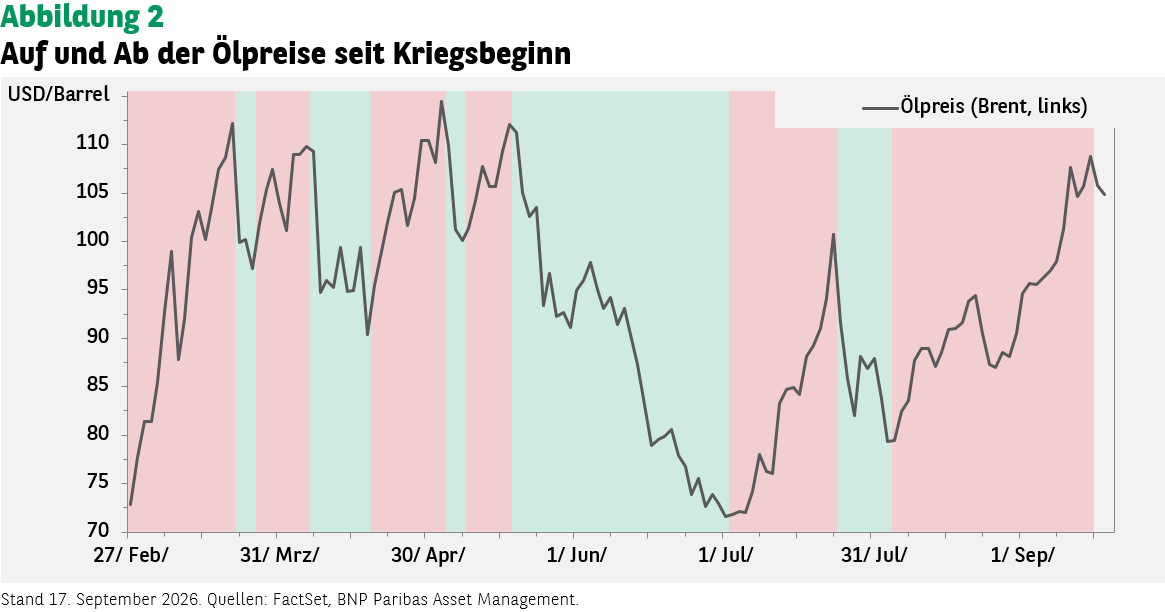
Seit Beginn des Irankriegs sind die Ölpreise jetzt zum sechsten Mal gestiegen. Stets fielen sie anschließend wieder (Abbildung 2). Wir gehen davon aus, dass es in den nächsten Monaten nicht anders sein wird.
Lassen Sie uns analysieren, ob die Märkte jetzt ähnlich reagieren wie auf die fünf Ölpreisanstiege zuvor. Dann lässt sich auch abschätzen, was als Nächstes passiert.
Es überrascht nicht, dass Energieaktien bei steigenden Ölpreisen fast immer vorn lagen. Als einziger Sektor lag Energie alle sechs Male im Plus (Abbildung 3). Grundstoffwerte hielten sich zwar ebenfalls gut, gaben aber im Schnitt nach.
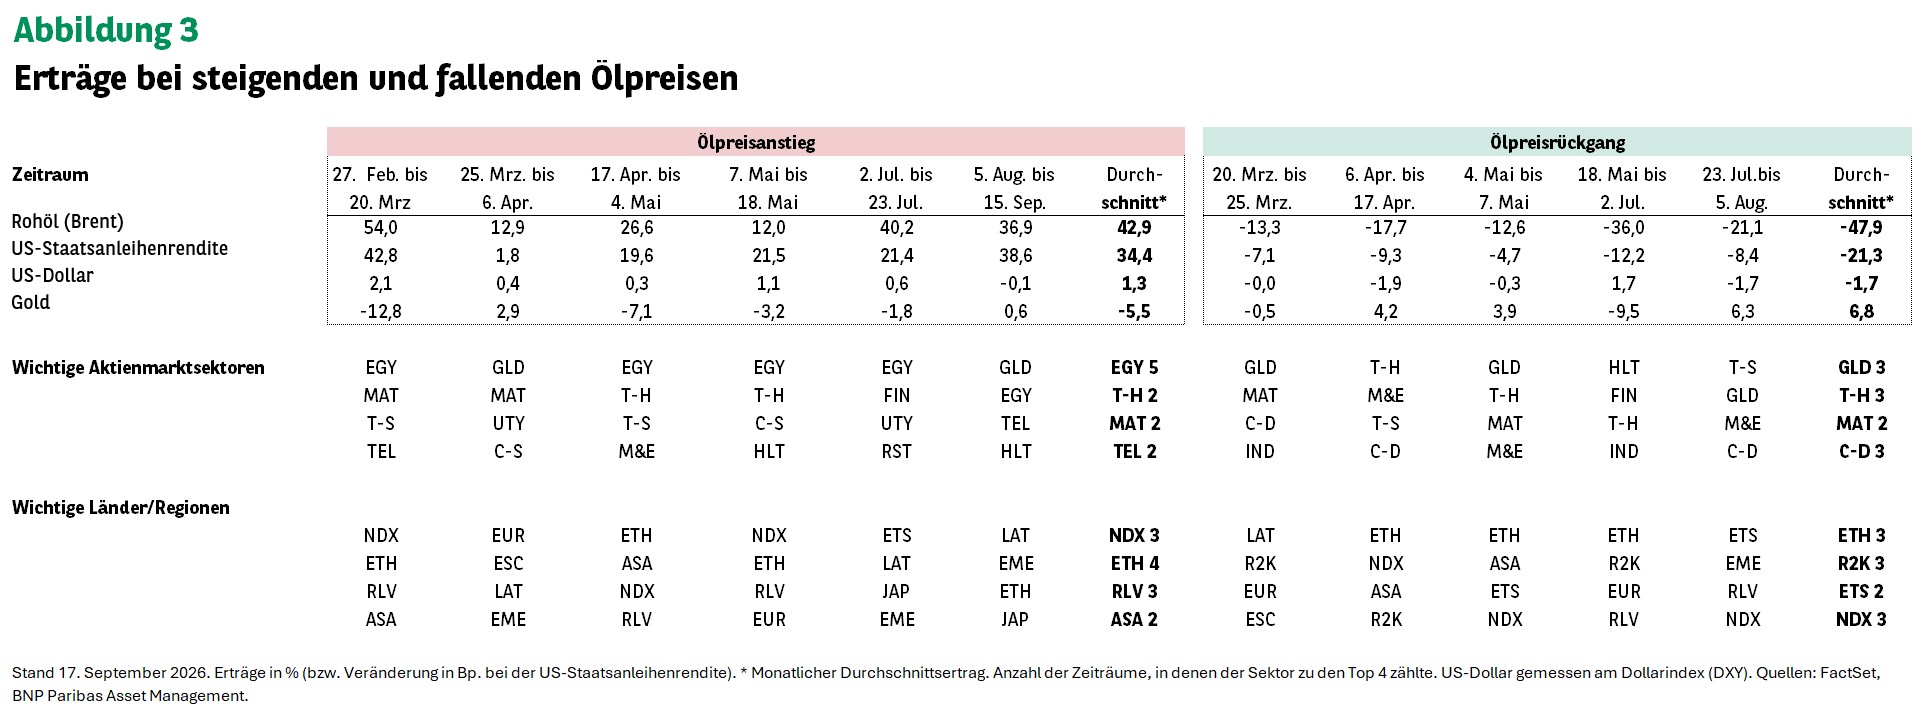
Andere defensive Sektoren waren hingegen überraschend schwach: Versorger zählten nur zwei Mal zu den Top 4. Telekommunikationsdienstleister schnitten etwas besser ab und kamen insgesamt auf den vierten Platz.
Der zweitbeste Sektor war Hardware, verzeichnete aber in vier der sechs Zeiträume ebenfalls Verluste. Meist haben steigende Zinsen Technologieaktien überproportional geschadet, da hier oft erst in fernerer Zukunft mit Gewinnen gerechnet wird. Ein höherer Diskontfaktor lässt ihren Gegenwartswert daher besonders stark fallen.
Da wegen des KI-Booms aber schon bald mit einem starken Gewinnwachstum gerechnet wird, könnte dieser Effekt zuletzt schwächer gewesen sein.
Ohnehin dürften Zinsänderungen angesichts der KI-Dominanz eher unwichtig sein. Entscheidend für den Sektorertrag ist das Gewinnwachstum.
Ein schwächerer Gewinnausblick könnte also ein viel größeres Sektorrisiko sein. Dafür spricht auch die Marktreaktion auf die jüngsten Forderungen nach einer langsameren Entwicklung von KI-Modellen.
Die Entwicklung der Länder- und Regionenindizes hat viel mit ihrer Sektorstruktur zu tun. Der NASDAQ, Emerging-Market-Technologiewerte und der MSCI EM ASIA Index verzeichneten die stabilsten Mehrerträge, vor allem wegen ihres großen Hardwareanteils. Ansonsten verzeichnete nur noch der Russell 1000 Value Index Mehrertrag, vor allem wegen seines großen Anteils an Energiewerten.
What goes up, will (hopefully) come down
Irgendwann dürfte Öl wieder billiger werden. Wie sollten Anleger sich darauf vorbereiten?
Auffällig ist die negative Korrelation des Goldpreises mit den Zinsen. Bei fallenden Ölpreisen ist der Goldpreis im Monatsdurchschnitt um fast 7% gestiegen. Goldminen und Grundstoffaktien lagen daher vorn.
Hardwaretitel versprachen wieder hohe Erträge – passend zu unserer These, dass Ölpreis- und Zinsänderungen für den Sektor eher unwichtig sind. Auch deshalb bleiben wir für den KI-Ausbau langfristig optimistisch.
Die Erwartungen für die Länder- und Regionenindizes haben viel mit ihrer Sektorstruktur zu tun. Emerging-Market-Technologiewerte und der NASDAQ sind ebenso aussichtsreich wie Softwarewerte aus den Emerging Markets.
Interessant könnte auch der Russell 2000 sein, der amerikanische Small-Cap-Index. Er ist sehr zinssensitiv. Da der Gewinnausblick besser ist als für die meisten großen Indizes, könnten ihm stabile oder fallende Zinsen helfen.
Performancedaten/Quellen: Bloomberg, FactSet, BNP Paribas Asset Management, Stand 17. September 2026, falls nicht anders angegeben. Die Wertentwicklung der Vergangenheit ist kein Hinweis auf künftige Erträge.


