
Die Gründe, die die Fed zu Zinserhöhungen veranlasst haben, bestehen fort. Diesel und Benzin bleiben teuer, die KI-bedingte Inflation hat nicht nachgelassen, der Arbeitsmarkt ist weiterhin stabil. Der schwache Immobilienmarkt und die jüngsten KI-Zweifel könnten die Fed zwar vorsichtiger werden lassen, doch ist die Kerninflation noch immer nicht nachhaltig gefallen.
Asiens Notenbanken folgen traditionell der Fed. Dieses Mal könnte es aber anders sein – es sei denn, die amerikanischen Zinserhöhungen lassen Asiens Währungen kräftig abwerten.
Anhaltender Inflationsdruck in den USA
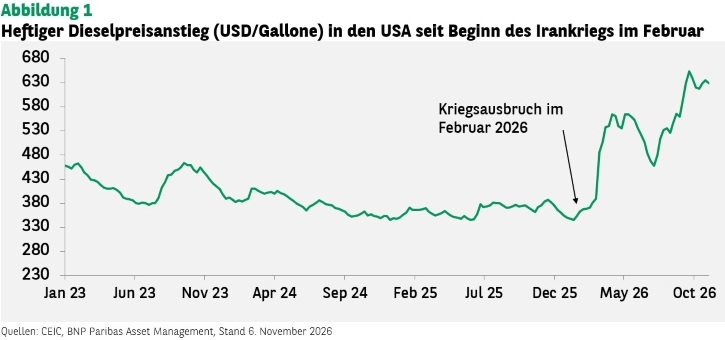
Seit der Zinserhöhung im September hat sich an der US-Inflation nicht viel geändert. Energie ist weltweit noch immer teuer, und das knappe Angebot ließ die Dieselpreise immer weiter steigen (Abbildung 1). Sie haben entscheidenden Anteil an der hohen Teuerung, weil Diesel für Transport, Industrie und Landwirtschaft eine Schlüsselrolle spielt.
Gerade erst gab Notenbankchef Kevin Warsh zu, dass die strafferen Finanzbedingungen (wegen der höheren Anleihenrenditen) der Fed bei der Inflationsbekämpfung geholfen hätten. Er sagte aber noch mehr: Die Notenbank müsse sicherstellen, dass sektorspezifische Preisschocks die Inflation nicht auf breiter Front anheizen und die Inflationserwartungen nicht aus dem Ruder laufen. Steigende Renditen sind also kein Hindernis für Leitzinserhöhungen.
Asien ist anders
Bereits im September hat die Fed ihren Leitzins erhöht. Nach der überraschend hohen Verbraucherpreisinflation im Oktober halten Anleger eine weitere Anhebung im Dezember jetzt für wahrscheinlicher. Die Teuerung betrug 0,4% z.Vm. bei einer Konsensprognose von 0,3%. Der Kernindex legte um 0,3% statt der erwarteten 0,2% zu.
EZB, Bank of England, Bank of Canada und Bank of Japan haben ihre Leitzinsen seit September ebenfalls erhöht. Im übrigen Asien ist das Bild uneinheitlicher. Einige Notenbanken haben die Zinsen angehoben, die meisten aber nicht.
In den letzten Jahren haben Asiens Notenbanken die Zinsentscheidungen der Fed keineswegs immer sofort oder verzögert nachvollzogen – es sei denn, die Fed hat mit ihren Zinserhöhungen massive Währungsabwertungen ausgelöst. Warum ist das so?
Erstens haben die asiatischen Notenbanken ein sehr viel umfassenderes Mandat als die Fed. Sie folgen der amerikanischen Notenbank daher nicht, wenn das ihren binnenwirtschaftlichen Zielen zuwiderliefe. Viel spricht dafür, dass Asiens Notenbanken ungeschriebene Ziele haben. Dabei geht es um Wechselkurse, Wirtschaftswachstum und Anleihenrenditen. Eine Studie der Bank für Internationalen Zahlungsausgleich1 bestätigt das.
All dies hat wiederum Auswirkungen auf die inländische Inflation. Ohnehin achten Asiens Notenbanken neben der Kernrate auch auf die Gesamtteuerung. Das unterscheidet sich sehr vom doppelten Mandat der Fed, bei dem Kerninflation und Vollbeschäftigung gleich wichtig sind.
In Asien zählt der Wechselkurs
Von alldem ist der Wechselkurs für Asiens Notenbanken am wichtigsten. Wenn die Fed erhöht, nimmt der Zinsabstand zwischen Asien und den USA zu – und wenn Asiens Währungen massiv abwerten, könnte die Inflation in Asien steigen, mit Auswirkungen auf die Finanzbedingungen. Um das zu verhindern, folgen Asiens Notenbanken oft der Fed und erhöhen die Zinsen bisweilen sogar noch stärker.
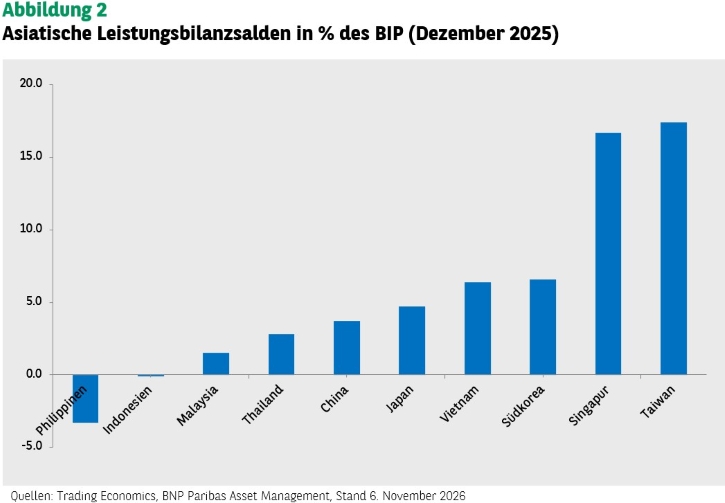
Mit Ausnahme Indonesiens und der Philippinen haben die meisten asiatischen Länder große Leistungsbilanzüberschüsse (Abbildung 2), die ihre Währungen stützen. Das mindert den Druck, die Zinserhöhungen der Fed nachzuvollziehen. Die jüngsten Abwertungen asiatischer Währungen haben vor allem mit einer nachlassenden Risikobereitschaft der Anleger zu tun – eine Folge des heftigen weltweiten Anleihenausverkaufs und nicht etwa schwacher Fundamentaldaten und wachsender Zinsabstände.
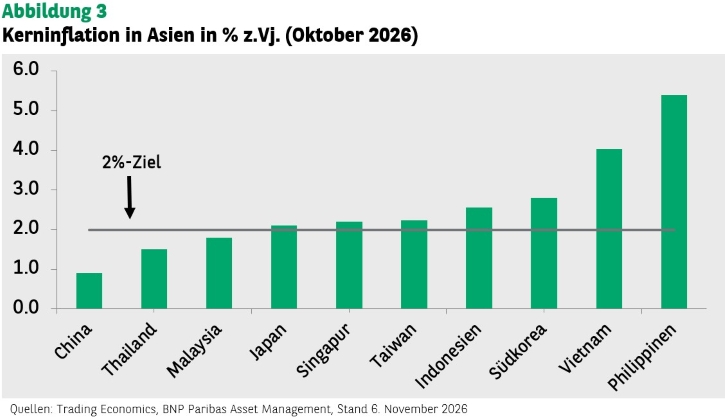
Hinzu kommt ein anderer Punkt. Trotz neun Monaten mit hohen Ölpreisen liegt die Kerninflation in Asien meist nur knapp über dem Zielwert oder bisweilen sogar darunter, abgesehen von Vietnam und den Philippinen (Abbildung 3). Ölsubventionen haben eine höhere Teuerung bislang verhindert, und die Notenbanken warten erst einmal ab. Noch sind die Subventionen finanzierbar.
Wenn der Ölpreisschock aber anhält, könnte sich das ändern. Irgendwann müsste die Politik dann höhere Treibstoffpreise akzeptieren. Dann würde auch die Inflation zulegen, und dann würden die Notenbanken der Fed wohl folgen und die Zinsen ebenfalls anheben.
Fazit
Viel spricht dafür, dass Asien weit von umfassenden Zinserhöhungen entfernt ist. Entscheidend ist noch immer, was steigende Ölpreise für die Inflation bedeuten.
Eine straffere US-Geldpolitik könnte in Asien zwar ebenfalls eine Straffung auslösen, doch rechnen wir nicht mit umfassenden Zinserhöhungen – es sei denn, die Zinsdifferenz zu den USA lässt Asiens Währungen kräftig abwerten.
Performancedaten/Quellen: BNP Paribas Asset Management, CEIC, Trading Economics, Stand 10. November 2026, falls nicht anders angegeben. Die Wertentwicklung der Vergangenheit ist kein Hinweis auf künftige Erträge.
[1] The Expansionary Lower Bound: Contractionary Monetary Easing and the Trilemma, Bank für Internationalen Zahlungsausgleich, 2019.


